
「家は買ったほうがいいのか、借り続けたほうがいいのか」。よくいただくご質問です。答えは、これからの住まい方によって変わります。この記事では、選ぶ基準とお金の違い、当社の考えをお伝えします。
このページのポイント
- いろいろな場所に住みたい人には賃貸。この街を本拠地にしたい人には購入が合います
- 一番大きな違いはお金です。自分の資産になるか、他人の資産のために払い続けるかです
- 当社の考え:本拠地を構えるなら購入がおすすめです。ただし、無理なく返済できることが条件です
1. まず、住まい方で決まります
賃貸と購入は、どちらが正しいというものではありません。これからどこで、どう暮らしたいかで決まります。
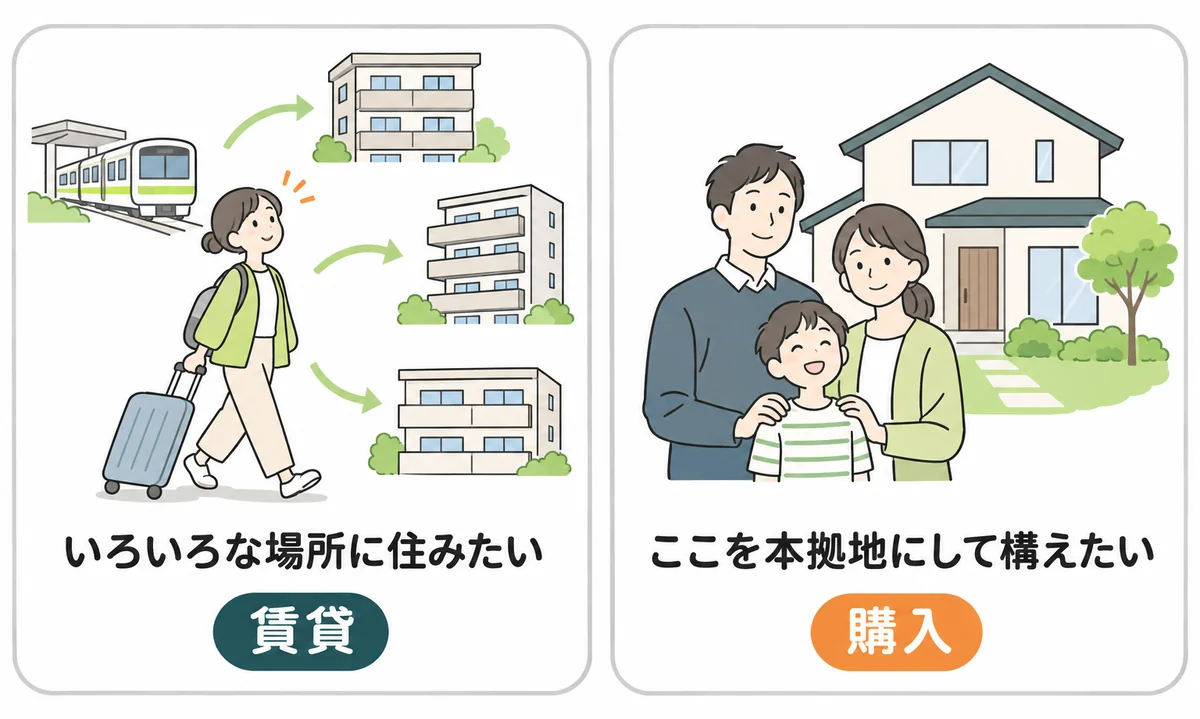
この街に、長く腰を落ち着けたいですか
いいえ賃貸が合います。引っ越しやすいのが賃貸の強みです
はい
毎月の返済を、無理なく続けられますか
いいえ今は賃貸で。買う時期や家の予算を見直します
はい
購入が向いています払ったお金が、自分の資産として残ります
全国の6割が持ち家、東京都では4割半ばです
国の調査では、人が住んでいる住宅のうち60.9%が持ち家です。東京都では44.7%と低く、借りて住む人が多くなっています。住宅価格の高さや、一人暮らしの多さなどが理由と考えられます。
出典:総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計 結果の概要」(令和6年9月25日公表)
2. お金の違い:資産になるか、他人の資産に払うか
家賃は、家を借りて住むためのお金です。何年払っても、自分の家にはなりません。一方、住宅ローンは返済を終えると、自分の家が残ります。
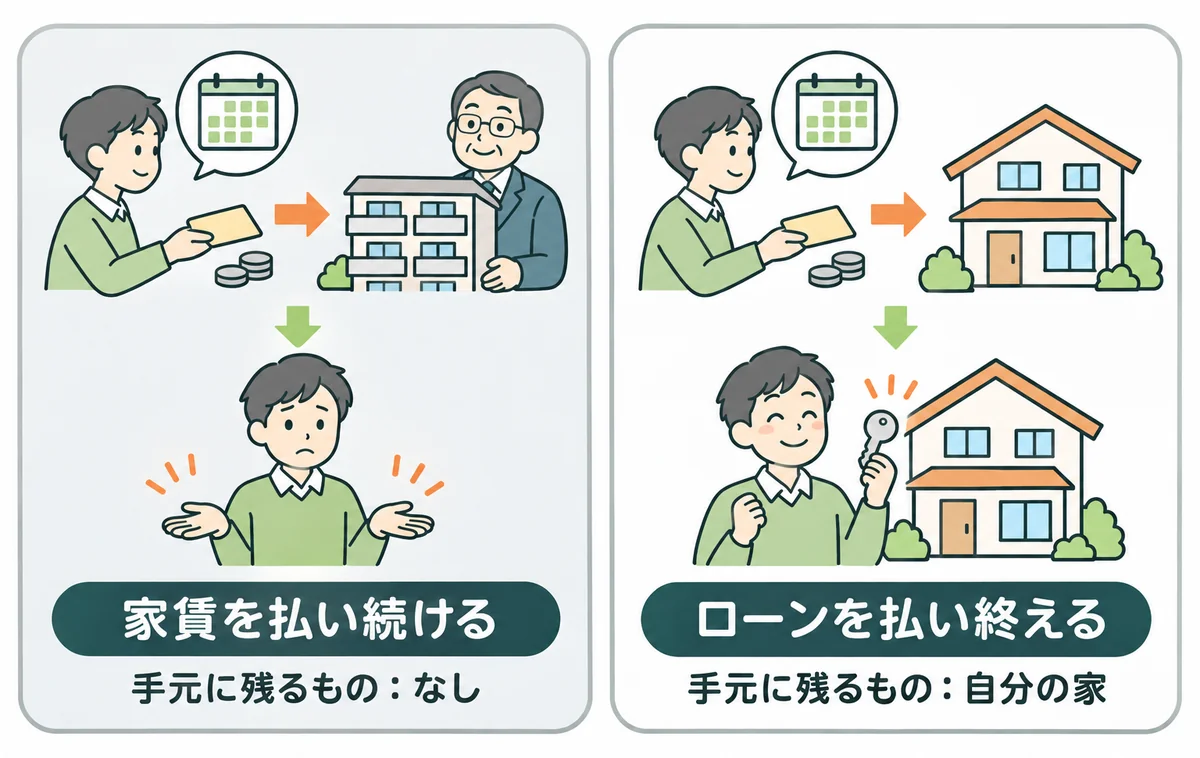
家賃10万円を35年
約4,200万円
残るもの:なし
3,500万円を35年で返す
約4,150万円
残るもの:自分の家
※仮定:家賃は月10万円で35年間変わらず、更新料は含みません。ローンは借入3,500万円、毎月の返済額は一定、ボーナス払いなし。金利は年1.0%で35年間変わらないとします(月98,800円)。実際の金利は借りる時期や商品によって違います。年1.5%なら総返済額は約4,500万円です。
※購入には、買うときの費用(仲介手数料・登記・ローンの手数料など)がかかります。さらに、下の「持つ費用」も必要です。
※35年後の家の値段は、そのときの相場次第です。買ったときより安くなることもあります。
購入には「持つ費用」があります
- 固定資産税・都市計画税:毎年かかります。固定資産税の税率は原則1.4%。住宅用地の200㎡以下の部分は、税金の計算に使う額が6分の1になります
- 修繕費:屋根・外壁・給湯器などを直す費用です。マンションでは管理費と修繕積立金もかかります
- 火災保険:住宅ローンを借りる際は、加入が条件になるのが一般的です
こうした費用はかかりますが、自分の資産が残るのが購入の強みです。家は売ることも、住まなくなったら貸すこともできます。ただし、ローン返済中に貸す場合は、借りている金融機関への相談が必要です。
3. 当社の考え:この街に腰を据えるなら購入
当社は、「この街を本拠地にしたい」という方には購入をおすすめしています。一番の理由はお金です。同じくらいのお金を35年間払うなら、自分の資産になるほうがよいと考えます。家の値段が下がる可能性はあります。それでも、家賃は何年払っても自分の資産にはなりません。
賃貸が合う
- 転勤や転職で、住む場所が変わりそう
- いろいろな街に住んでみたい
- 家族の人数が、これから大きく変わる
- 修繕費や値下がりの心配をしたくない
- 収入の見通しが、まだ立っていない
購入が合う
- この街に長く住むと決めている
- 子どもの学校や職場が、ここで落ち着いている
- 毎月の返済を無理なく続けられる
- 老後の住まいの心配を減らしたい
当社の考え:買うなら「無理のない額」で
購入をおすすめするのは、無理なく返済を続けられることが前提です。銀行が貸してくれる上限ではなく、自分が払い続けられる額で家を選びます。40年ローンのコラムでもお伝えしたとおり、70歳までに返し終えるのが理想です。
中古の一戸建てを選ぶときは中古の一戸建てを買う前に確認することを、金利が上がったときの返済については金利が上がったら返済はどう変わる?をご覧ください。
よくあるご質問
家賃とローンの返済額が同じなら、買ったほうが得ですか。
長く住むなら、自分の資産が残る購入のほうが有利と当社は考えます。ただし、固定資産税や修繕費がかかります。家の値段が下がることもあります。毎月の返済額だけでなく、家を持つ費用も含めて比べてください。
転勤の可能性があっても、買ってよいですか。
購入した家を、転勤中に人に貸す方法もあります。ただし、多くの住宅ローンは本人が住むことが条件です。貸す前に、借りている金融機関へ相談する必要があります。転勤の可能性が高いなら、賃貸で様子を見るのも一つの方法です。
頭金がなくても買えますか。
頭金なしで借りられるローンもあります。ただし、借りる額が増えるほど、毎月の返済額と利息も増えます。頭金があるかどうかより、無理なく返済を続けられるかで判断してください。
このページは、国の公表資料(2026年11月時点で確認)と当社の経験をもとにした一般的な説明です。ローンの条件は金融機関によって違います。税の扱いは税理士の先生の領域です。
「買うべきか、借り続けるべきか」のご相談は、物件が決まる前でも承ります
ライフプラン(これからの暮らしとお金の計画)を作り、ご家庭に合う選び方と、無理なく返せる借入額を一緒に考えます(お問い合わせ)。
その他のテーマは不動産コラムにまとめています。