
「金利が上がってきた」「今より安い銀行がある」。そう思って住宅ローンの借り換えを考える方がいます。でも、借り換えには手数料がかかります。このページでは、得かどうかの比べ方と費用の内訳、よくある失敗を順に説明します。
このページのポイント
- 得になるかは「減る利息」と「かかる諸費用」を比べて決めます。
- 諸費用は、事務手数料・保証料・登記費用・印紙税が主なものです。
- 金利だけで決めると諸費用で損をすることがあるので、必ず試算します。
このページの内容
1. 得かどうかの比べ方
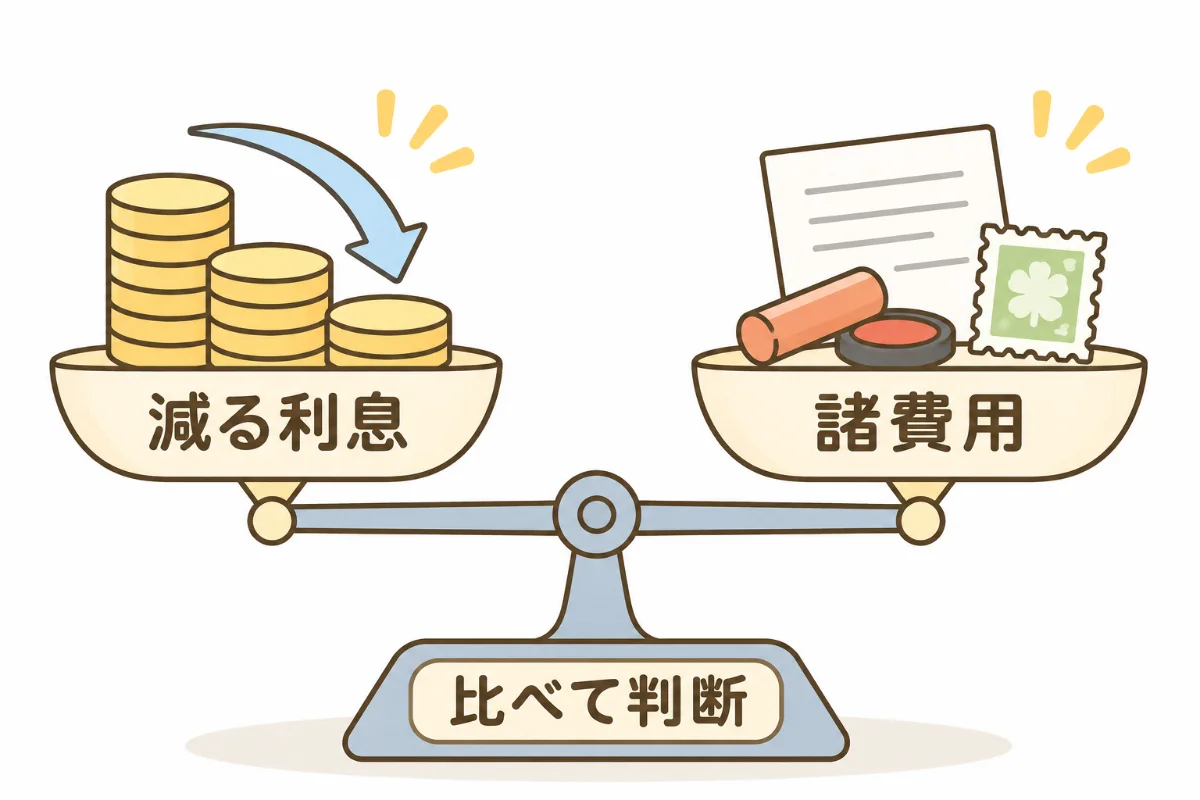
借り換えとは、今のローンを別の銀行のローンで返すことです。そして新しいローンに乗り換えます。金利が下がっても、諸費用が高ければ損になることがあります。
大事なのは、諸費用を含めた返済総額を比べることです。「減る利息」と「かかる諸費用」の比較です。住宅金融支援機構のサイトに、借り換えの試算ができるページがあります。まず数字を出してみましょう。
2. 手数料の内訳
借り換えの諸費用は、主に次の4つです。
- 事務手数料。新しい銀行に払う手数料です。定額のところと、借入額の約2%のところがあります。
- 保証料。保証会社に払うお金です。保証会社とは、返せなくなったとき銀行に代わりに払う会社です。代わりに払ってもらっても、借りた人の返済義務は残ります。保証料がない代わりに事務手数料が高い銀行もあります。
- 登記費用。古いローンの抵当権を消し、新しい抵当権を付けます。抵当権とは、銀行が家を担保に取る権利です。抹消の登録免許税(登記の税金)は、土地・建物1つにつき1,000円です。設定の登録免許税は、借入額の0.4%です。家を買うときに使える0.1%の軽減は、借り換えでは原則使えません。これに司法書士の先生の報酬が加わります。
- 印紙税。ローンの契約書に貼る印紙です。1,000万円超5,000万円以下なら2万円です。
このほか、今の銀行に払う「全額繰上返済の手数料」がかかることもあります。合計で数十万円になることが多く、ここを見落とすと試算が狂います。
3. 借り換えの流れ
- 今のローンの残高・金利・残り期間を確かめる。返済予定表を見ます。
- 借り換え先の銀行を選び、仮審査を申し込む。
- 本審査。源泉徴収票、今のローンの返済予定表、物件の資料などを出します。
- 今の銀行に「全額繰上返済」を申し込む。
- 新しい銀行とローン契約を結び、新しいローンで古いローンを返す。
- 司法書士の先生が、抵当権の抹消と設定の登記を行う。
申込から完了まで、1〜2か月が目安です。審査は新規のときと同じように行われます。年収や健康状態が変わっていると、通らないこともあります。
審査については、住宅ローンの審査のコラムをご覧ください。
4. よくある失敗例
- 金利だけで決めた。諸費用を入れると、ほとんど得になっていなかった。
- 変動金利に借り換えたあと、金利が上がった。固定から変動への乗り換えは、金利上昇のリスクを負います。変動金利のしくみは変動金利のコラムをご覧ください。
- 返済期間を延ばして月々を減らした。総返済額は増えていた。
- 住宅ローン控除を思い違いしていた。借り換え後も、条件を満たせば控除は続きます。ただし、控除の期間は延びません。借り換えで借入額を増やしても、増えた分は控除の対象になりません。くわしくは住宅ローン控除の2026年改正のコラムをご覧ください。
- 団信の内容が変わった。古いローンの団信は終わります。新しい団信に入り直すので、健康状態によっては入れません。
住宅金融支援機構の2024年の調査があります。借り換えの理由は「金利が低くなるから」が一番多い結果でした。金利タイプごとに見ても同じです。それだけに、金利以外の見落としが起きやすいのです。
出典:財務省 登録免許税の税率(抵当権の設定 0.4%、住宅の特例 0.1%)/法務省 抵当権抹消登記の申請手続(抹消は1物件につき1,000円)/国税庁 No.7140 印紙税額の一覧表/国税庁 No.1233 住宅ローン等の借換えをしたとき/住宅金融支援機構 住宅ローン利用者の実態調査(借換え、2024年4月調査)/住宅金融支援機構 ローンシミュレーション
よくあるご質問
同じ銀行で金利を下げてもらえますか。
交渉に応じる銀行もあります。借り換えの見積もりを持って相談する方法があります。応じてもらえれば、諸費用をかけずに済みます。
借り換えで借入額を増やせますか。
リフォーム費用などを上乗せできる銀行があります。ただし、増やした分は住宅ローン控除の対象にならない計算になります。くわしくは税理士の先生の領域です。
残り期間が短くても借り換えの意味はありますか。
残り期間が短いと、減る利息が少なくなります。諸費用のほうが大きくなりがちです。試算して、損にならないか確かめてください。
借り換えに審査はありますか。
あります。新規と同じように、年収・勤続年数・信用情報・健康状態・物件の価値を見られます。今のローンに延滞があると、通りにくくなります。
その他のテーマは不動産コラムにまとめています。