
家を買って数か月たったころ、都税事務所や県税事務所から「不動産取得税」の通知が届くことがあります。思っていなかった請求に、驚く方も多い税金です。ただ、住宅なら軽減措置(税を軽くする特例)で大きく下がり、0円になることもあります。このページでは、しくみと、税を軽くするための申告をまとめます。
このページのポイント
- 不動産取得税は、土地や家を手に入れたときに、都道府県に納める税金です。相続ではかかりません。
- 税額は「固定資産税の評価額×税率」で決まります。買った値段ではありません。
- 住宅と住宅用の土地には軽減措置があります。受けるには申告が必要な場合があります。
このページの内容
1. 不動産取得税とは ― いつ・どこから届くか
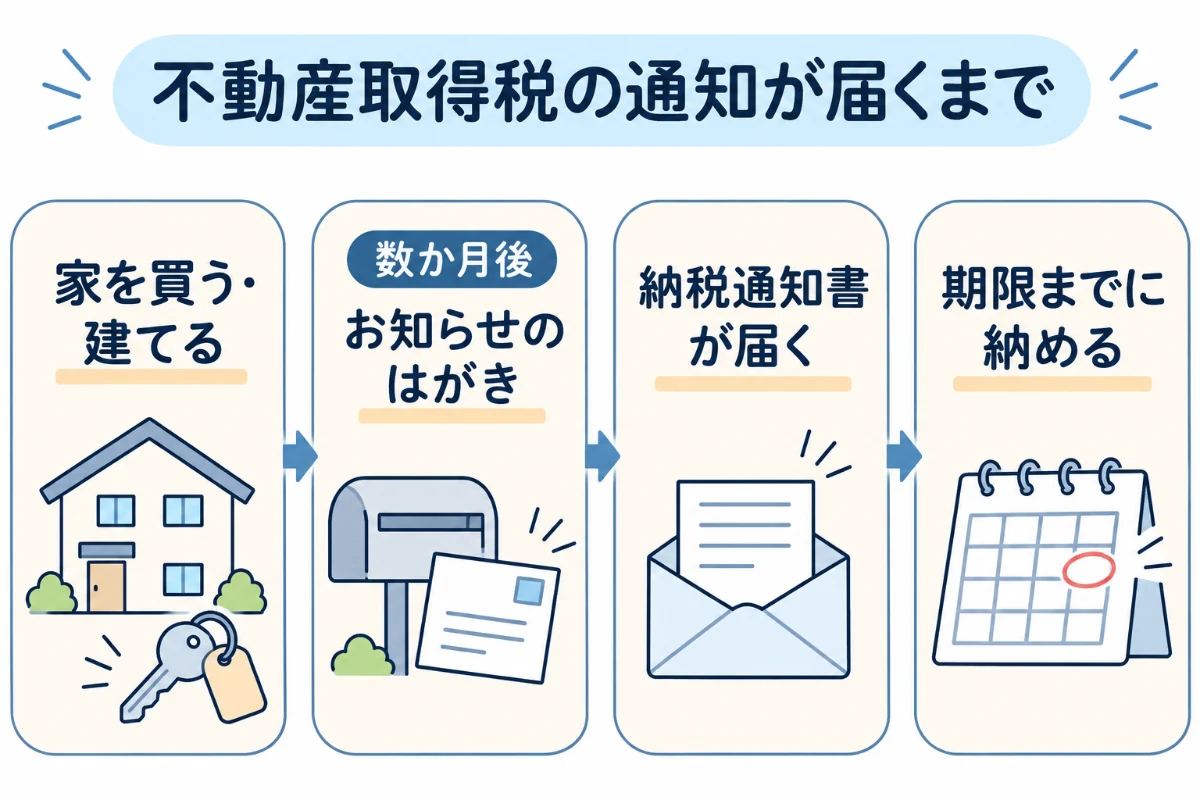
不動産取得税は、土地や家屋を手に入れたときにかかる税金です。不動産がある都道府県に納めます。
かかるのは、次のような場合です。
- 売買で買ったとき
- 家を新築・増築したとき
- 贈与でもらったとき
- 交換したとき
お金を払ったかどうか、登記したかどうかは関係ありません。
通知の出し主と届き方を、表にまとめます。
| 東京都 | 埼玉県 | |
|---|---|---|
| 通知を出すところ | 不動産がある場所を受け持つ都税事務所(三鷹市なら立川都税事務所) | 不動産がある区域を受け持つ県税事務所 |
| 届き方 | 先に「お知らせ」のはがきが届くことがある。納税通知書は毎月7日前後に発送 | 納税通知書が届く |
| 届く時期の目安 | 都の資料に目安の記載なし | 売買・贈与:登記からおおむね7〜9か月後/新築・増築:建てた年の翌年の9〜11月ごろ |
| 納める期限 | 原則、通知書が送られた月の末日 | 通知書に書かれた期限 |
正確な期限は、通知書で確かめてください。
送り先は、原則として登記に書いた住所です。住民票を移しても、送り先は自動では変わりません。引っ越したら、受け持ちの事務所に住所の変更を伝えてください。
また、軽減措置で税額が0円になるときは、納税通知書は原則として届きません。ただし、通知が来ないことだけで、0円だと決めつけないでください。
2. 税額の決まり方
税額は、次の式で決まります。
税額 = 不動産の価格 × 税率
ここでいう「価格」は、買った値段ではありません。市区町村が固定資産税のために決めた価格(評価額)です。新築の家のように、まだ評価額がないものは、都道府県が価格を決めます。
税率と特例は、次のとおりです。
| 手に入れたもの | 税率 | 価格の特例 |
|---|---|---|
| 住宅 | 3%(本来は4%) | なし |
| 住宅以外の建物(店舗・事務所など) | 4% | なし |
| 宅地 | 3% | 価格を2分の1にして計算 |
| 宅地以外の土地(農地など) | 3% | なし |
3%の税率と、宅地の2分の1の特例は、どちらも2027年(令和9年)3月31日までに手に入れたものが対象です。宅地とは、家を建てる土地のことです。今は更地や駐車場でも、宅地として評価されていれば含みます。
かからない金額(免税点)
価格が一定の額に届かないと、税はかかりません。2026年(令和8年)4月1日以降の取得から、この額が引き上げられました。
| 土地 | 16万円未満(以前は10万円未満) |
|---|---|
| 家屋を建てたとき | 66万円未満(以前は23万円未満) |
| 家屋を買ったときなど | 34万円未満(以前は12万円未満) |
3. 住宅と土地が軽くなる軽減措置
条件を満たす住宅と土地は、軽減措置で税が少なくなります。まず全体を表で見てみます。
| 新築住宅 | 中古住宅 | 住宅用の土地 | |
|---|---|---|---|
| 軽くなるしくみ | 価格から1,200万円を差し引く(長期優良住宅は1,300万円) | 価格から、建てた時期に応じた額を差し引く | 税額から一定の額を差し引く |
| 主な条件 | 床面積40〜240㎡。貸家も可 | 自分で住む/床面積40〜240㎡/1982年以降の建築(または耐震の証明) | 建物が住宅の条件を満たし、取得の順番の条件も満たす |
| 2026年3月までの取得 | 床面積50㎡以上 | 床面積50㎡以上 | 土地を手に入れた日で判断 |
新築住宅
価格から1戸あたり1,200万円を差し引いて計算します。認定長期優良住宅(長く住めるよう国の基準で認定された家)なら1,300万円です(2031年3月31日までの新築)。
条件は、床面積が40㎡以上240㎡以下であることです(23区の一部の再開発地域は50㎡以上)。2026年3月31日までの取得は、50㎡以上でした。新築住宅の軽減は、貸家にも使えます。マンションは、共用部分を割り振った分も面積に含めます。
埼玉県の計算例では、価格1,300万円の新築住宅なら、1,300万円−1,200万円=100万円です。これに3%をかけて、税額は3万円です。これは制度を説明するための計算例です。実際の税額は、物件の条件で変わります。
中古住宅
自分で住むための中古住宅にも、軽減があります。条件は次のとおりです。
- 個人が自分で住むこと。
- 床面積が40㎡以上240㎡以下であること(2026年3月31日までの取得は50㎡以上)。
- 1982年(昭和57年)1月1日以降に建てられたこと。それより前の家は、耐震基準に合うことの証明書などが必要です。
差し引く額は、家が建てられた時期で決まります。主なものは次のとおりです。
| 1997年(平成9年)4月1日以降 | 1,200万円 |
|---|---|
| 1989年(平成元年)4月1日〜1997年3月31日 | 1,000万円 |
| 1985年(昭和60年)7月1日〜1989年3月31日 | 450万円 |
| 1981年(昭和56年)7月1日〜1985年6月30日 | 420万円 |
それより古い家は、さらに小さくなります。1982年より前の家は、耐震の証明も必要です。
住宅用の土地
住宅の敷地にも軽減があります。下の条件を満たせば、土地の面積が住宅の床面積の2倍(200㎡まで)以内なら、土地の税はかからない計算になります。土地の税額から、次のどちらか多いほうを差し引きます。
- 45,000円
- 土地1㎡あたりの価格 × 住宅の床面積の2倍(200㎡まで)× 3%
1㎡あたりの価格は、宅地なら2分の1にしたあとの額です。
土地の軽減には、取得の順番の条件があります。主なものは次のとおりです。
- 土地を買ってから3年以内に、その土地に住宅が建つこと。土地を誰が持ち、誰が家を建てるかにも決まりがあります(土地を買った人が、建つまで持ち続けている場合など)。
- 新築から1年以内の、まだ誰も住んでいない家と、その土地をいっしょに買うこと。
- 中古住宅と土地を、前後1年以内に買うこと。
どの場合も、建物が上の住宅の条件を満たしている必要があります。床面積の条件は、土地を手に入れた日で決まります。2026年3月31日までに土地を手に入れた場合は、家が後から建っても、原則として50㎡以上の条件になります。
4. ケーススタディ ― CさんとDさんの税額
2人の例で、税額を計算してみます。評価額は、わかりやすくするための仮定です。実際の評価額は、物件ごとに役所が決めます。
Cさん:新築の建売住宅を買った
- 2026年5月に、完成したばかりで誰も住んでいない建売住宅と土地をいっしょに購入
- 建物:床面積100㎡、評価額1,500万円
- 土地:120㎡、評価額3,600万円(1㎡あたり30万円)の宅地
| 計算 | 建物 | 土地 |
|---|---|---|
| ① 計算に使う価格 | 1,500万円 | 3,600万円×1/2=1,800万円 |
| ② 軽減前の税額(①×3%) | 45万円 | 54万円 |
| ③ 軽減 | 価格から1,200万円を差し引く | 「1㎡あたり15万円×200㎡×3%=90万円」と45,000円の多いほうを差し引く |
| ④ 軽減後の税額 | (1,500万−1,200万)×3%=9万円 | 54万円−90万円 → 0円 |
Cさんの税額は、合計で約9万円です。軽減がなければ、合計99万円でした。土地は、面積120㎡が床面積の2倍(200㎡)以内なので、0円になります。
Dさん:中古マンションを買った
- 2026年6月に、1990年築の中古マンションを購入して自分で住む
- 部屋:床面積65㎡、建物の評価額800万円
- 土地(敷地のうちDさんの持ち分):20㎡、評価額600万円
| 計算 | 建物 | 土地 |
|---|---|---|
| ① 計算に使う価格 | 800万円 | 600万円×1/2=300万円 |
| ② 軽減前の税額(①×3%) | 24万円 | 9万円 |
| ③ 軽減 | 1990年築なので1,000万円を差し引く | 「1㎡あたり15万円×130㎡×3%=58.5万円」と45,000円の多いほうを差し引く |
| ④ 軽減後の税額 | 0円 | 0円 |
Dさんは、軽減で0円になります。この場合、納税通知書は原則として届きません。ただし、軽減を受けるための申告が必要な場合があります。
2人の例から分かること
住宅と、その敷地の税は、軽減で大きく下がります。土地が広い家や、住宅以外の建物は、税が残りやすくなります。これらは制度を説明するための計算例です。実際の税額は、受け持ちの都税事務所・県税事務所か、税理士の先生に確かめてください。
5. 申告が要る場合
軽減措置は、自動では受けられないことがあります。
| 東京都 | 埼玉県 | |
|---|---|---|
| 申告の期限 | 手に入れてから30日以内 | 手に入れた日から30日以内 |
| 申告先 | 受け持ちの都税事務所 | 受け持ちの県税事務所 |
| 登記をした場合 | 30日以内に登記を申請すれば、原則として申告は要らない | 県税事務所に確認 |
| 軽減を受けるには | 申告書に書類を付けて出す(書類は写しで可。ネットでも申告できる) | 書類を付けて申告する |
ネットでの申告は、eLTAX(地方税をネットで申告する仕組み)を使います。東京都で中古住宅の軽減を受けるときは、住民票などが要ります。1981年(昭和56年)12月31日以前に建てた家なら、耐震の証明も要ります。
主な書類は、耐震の証明、長期優良住宅の認定通知書の写しなどです。どの書類が要るかは、物件と申告先によって違います。東京都では、登記事項証明書の添付を省略できます。申告の前に、受け持ちの都税事務所・県税事務所に確かめてください。
土地を先に買った場合、家が建つ前に土地の納税通知書が届くことがあります。埼玉県の案内では、期限までに手続きをすれば、軽減される分の納税を待ってもらえることがあります。通知が届いてから軽減に気づいたときも、早めに受け持ちの事務所へ相談してください。
6. 相続ではかからない
相続で土地や家を受け継いだときは、不動産取得税はかかりません。相続人への遺贈(遺言で財産をのこすこと)も同じです。
次の場合はかかるので注意してください
- 生前に親から贈与を受けた場合(相続時精算課税=贈与の税を相続のときにまとめて精算する制度、を使った場合も含みます)
- 相続人ではない人が、遺言で特定の不動産をもらった場合
- 代償分割(家を受け継いだ人が、代わりに他の相続人へ財産を渡す分け方)で、自分の不動産を渡した場合。受け取った人にかかります。
東京都の案内では、税がかからない扱いを受けるにも、原則として申告が必要とされています。相続で手に入れたときの手続きは、受け持ちの都税事務所・県税事務所に確かめてください。相続した家の売却や手続きは、相続のコラムにまとめています。
よくあるご質問
不動産取得税は毎年かかりますか。
いいえ。手に入れたときにかかる税金です。毎年かかる税金には、固定資産税があります。場所によっては、都市計画税もかかります。
通知が来ないのですが、払わなくてよいのですか。
通知が届くまでに、半年以上かかることがあります。また、軽減措置で0円になる場合は通知が届きません。心配なときは、受け持ちの都税事務所・県税事務所に問い合わせてください。
マンションでも軽減措置は使えますか。
使えます。床面積や建てた時期などの条件を満たせば、一戸建てと同じように軽減されます。床面積には、共用部分を割り振った分も含めます。
家を買う費用の中で、どれくらい用意しておけばよいですか。
物件によって大きく違います。軽減措置で0円になることもあれば、土地が広い場合などは税がかかることもあります。具体的な額は、受け持ちの都税事務所・県税事務所か、税理士の先生に確かめてください。
出典:東京都主税局「不動産取得税」/東京都主税局「不動産取得税Q&A」/東京都主税局「都税事務所等一覧」/埼玉県「不動産取得税」/埼玉県「住宅又は住宅用土地を取得したときの軽減制度」/埼玉県「不動産取得税Q&A」/埼玉県「令和8年度 マイホームと税金」/総務省「不動産取得税」/総務省「令和8年度地方税制改正等に関する留意事項」
不動産取得税の税率や軽減措置には、期限があり、税制改正でよく変わります。このページは、東京都主税局・埼玉県・総務省の資料(2026年11月時点)による一般的な説明です。神奈川県・千葉県など、他の県でも基本の決まりは同じです。申告の期限や書類は、県ごとにご確認ください。
具体的な税額や申告の方法は、税理士の先生にご確認ください。
その他のテーマは不動産コラムにまとめています。