
住宅ローンを申し込むと、「団信」という言葉が出てきます。持病がある方は「自分は入れるのか」と心配になると思います。このページでは、団信のしくみと、入れないときの道を順に説明します。
このページのポイント
- 団信は、借りた人が亡くなったときなどに、保障の対象の残高が保険金で返される保険です。
- 加入には健康の告知が必要で、持病によっては入れないことがあります。
- 入れなくても、ワイド団信やフラット35という道があります。
このページの内容
1. 団信のしくみ
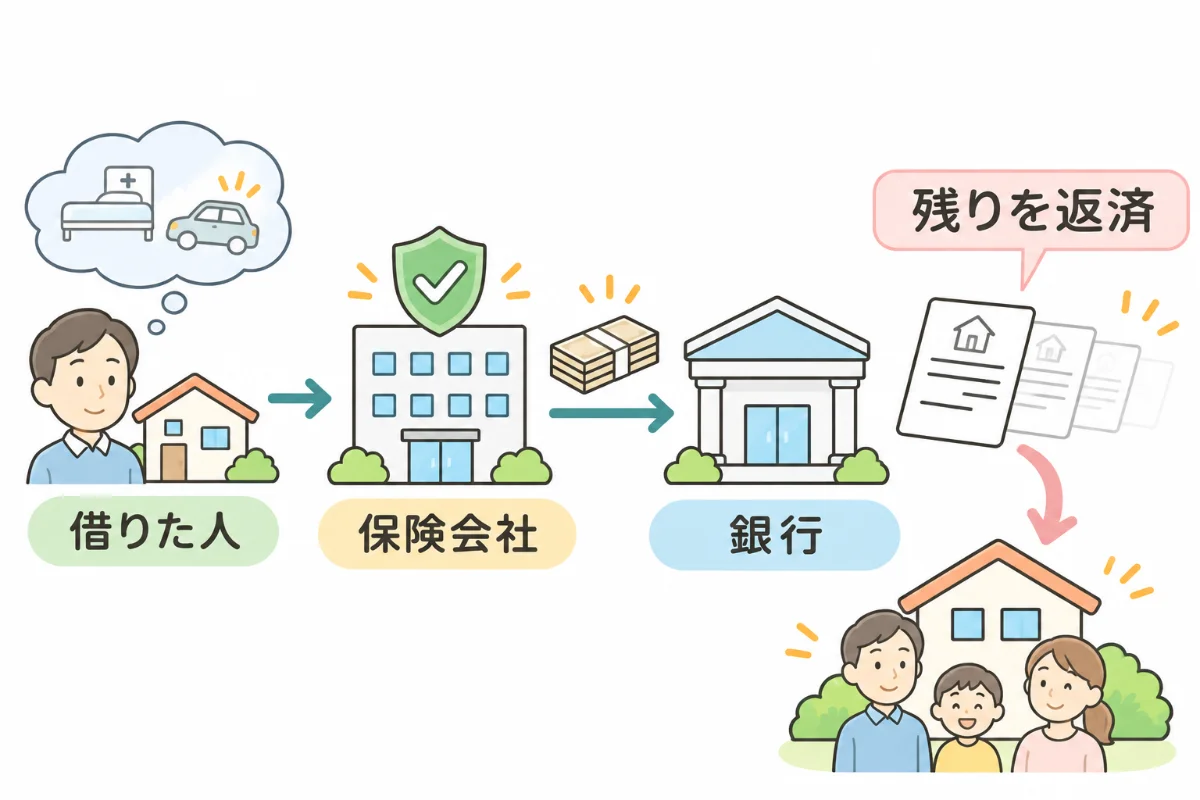
団体信用生命保険(団信)は、住宅ローン専用の生命保険です。借りた人が亡くなったり、重い障害になったりしたときに使われます。
保障の対象になっているローンの残りが、保険金で返されます。ペアローンなどでは、扱いが違います。多くの銀行では、団信への加入がローンの条件です。
保険料は金利に含まれていて、別に払うことはほとんどありません。多くの銀行が、融資のときに「健康状態」を見ます。団信に入れるかどうかが、ローンが通るかどうかに直結するからです。
審査で見られる項目は住宅ローンの審査のコラムをご覧ください。
2. 健康の告知
団信に入るときは、「告知書」に健康状態を書きます。聞かれるのは、一般的には次のような内容です(銀行・保険会社で違います)。
- 最近3か月以内に、医師の治療や投薬を受けたか
- 過去3年以内に、指定された病気で手術や2週間以上の治療を受けたか
- 手や足、目などに障害があるか
告知の内容を見て、保険会社が加入できるか判断します。告知で大事なのは、正直に書くことです。事実と違うことを書くと「告知義務違反」になります。
万一のとき保険金が出ず、ローンだけが残る恐れがあります。持病があっても、病名や治療の状況によっては加入できます。「持病がある=入れない」ではありません。
まず正直に告知して、結果を待ちましょう。
3. 入れないときの選択肢
告知の結果、加入を断られることがあります。そのときの主な道は3つです。
- ワイド団信。引受の基準(保険会社が加入を認める基準)をゆるめた団信です。高血圧・糖尿病などで通常の団信に入れない方が対象です。金利が年0.3%前後上乗せされることが多いですが、銀行によって違います。取り扱いのない銀行もあります。
- フラット35。住宅金融支援機構のローンです。団信の加入は任意で、健康上の理由で加入しなくても利用できます。加入しない場合、金利は団信付きより年0.2%低くなります。
- 別の銀行に申し込む。団信の保険会社は銀行ごとに違います。基準も少しずつ違うので、別の銀行で通ることがあります。
団信なしでローンを組む場合、万一のとき家族に返済が残ります。民間の生命保険で備えることを検討しましょう。
当社の考えは次のとおりです。保険料が金利に含まれ、追加の負担なしで入れる団信なら、入っておくべきです。一方、入るかどうかを選べて、入る分だけ金利が上がる場合(フラット35は、入らないと金利が年0.2%下がります)は、民間の保険会社の保険の方がよい場合があります。
保障の中身と、払う総額を比べて選んでください。
4. がん団信などの上乗せ
亡くなったとき以外も保障する団信があります。
- がん団信。所定の条件を満たすがんと診断されたら、ローンの残りが返されるものが代表的です。
- 3大疾病団信。がん・急性心筋梗塞・脳卒中を対象にします。
- 全疾病型や、介護状態を対象にするものもあります。
フラット35では「新3大疾病付機構団信」があり、金利の上乗せは年0.24%です。民間の銀行でも、上乗せは年0.1〜0.3%程度のものが多いです。
7大疾病などを保障するものは、もう少し高くなることがあります。上乗せ型は、どんな状態になったら保険金が出るのか、条件が細かく決まっています。
「診断されたら」なのか、「働けない状態が1年続いたら」なのかで、大きく違います。上乗せの金利は、35年なら合計で数十万円から100万円を超えることもあります。
すでに入っている生命保険や医療保険と重なっていないか、確かめてから選びましょう。
出典:住宅金融支援機構 【フラット35】ご利用条件(団信の加入は任意)/住宅金融支援機構 よくあるご質問「新機構団信制度に加入しない(できない)場合の金利」/住宅金融支援機構 【フラット35】金利情報(新3大疾病付の上乗せ)/住宅金融支援機構 新機構団信制度
よくあるご質問
団信の保険料はいくらですか。
多くの銀行では金利に含まれていて、別に払いません。フラット35も、2017年10月以降の申込分は金利に組み込まれています。上乗せ型を選ぶと、その分だけ金利が上がります。
ローンの途中で病気になったら、団信はどうなりますか。
加入後に病気になっても、団信は続きます。告知は加入のときだけです。保険金が出る条件に当てはまれば、ローンの残りが返されます。
夫婦で借りる場合、団信はどうなりますか。
ペアローン(夫婦がそれぞれ借りる方法)では、各自が自分のローン分の団信に入ります。一方が亡くなっても、もう一方のローンは残ります。両方のローンがなくなるタイプの団信(連生団信)を扱う銀行もあります。
団信に入っていれば、生命保険は要りませんか。
団信でなくなるのはローンだけです。生活費や教育費は残ります。必要な保障は家庭ごとに違うので、生命保険と合わせて考えましょう。
告知で少しくらい隠しても大丈夫ですか。
やめてください。告知義務違反になると、保険金が出ません。健康診断の結果や通院の記録は、保険金の請求時に調べられることがあります。
その他のテーマは不動産コラムにまとめています。