
家を買うとき、住宅ローンの審査は2回あります。仮審査(事前審査)と本審査です。「どちらを先に受けるのか」「どのくらい待つのか」と迷う方は多いです。このページでは、2つの違いと流れを順に説明します。
このページのポイント
- 仮審査は「いくら借りられそうか」の確認で、本審査は正式な審査です。
- 仮審査は数日、本審査は1〜2週間が目安です。
- 仮審査は、買いたい物件が決まる前後に出すのが一般的です。
1. 仮審査と本審査の違い
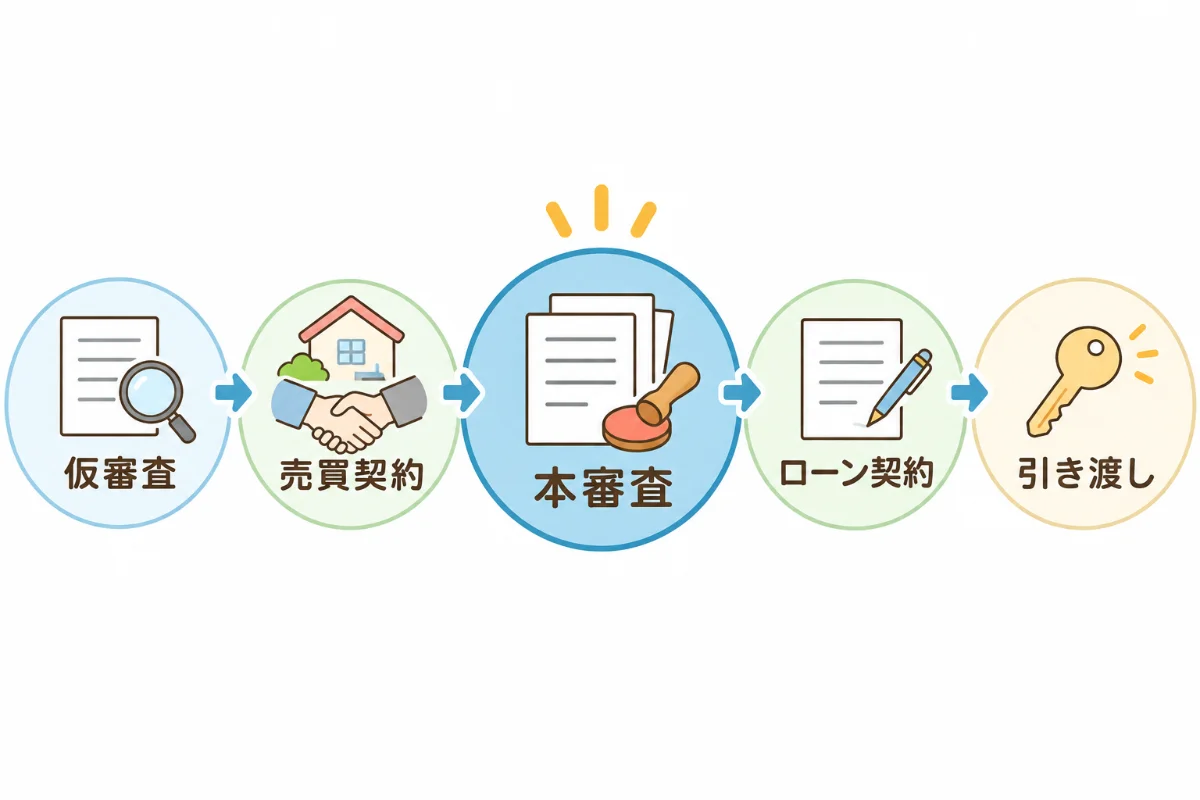
仮審査は、銀行が「このくらいなら貸せそう」と見当をつける審査です。事前審査とも呼びます。申込書と、年収が分かる書類、本人確認の書類で受けられます。
物件は決まっていなくても、予定の金額で出せる銀行もあります。本審査は、正式な審査です。物件の売買契約を結んだあとに申し込みます。
本審査では、物件の資料や、住民票、健康状態の告知書なども出します。保証会社や団信の保険会社の審査も、このときに行われます。
保証会社とは、返せないとき銀行に代わりに払う会社です。団信とは、亡くなったときローンがなくなる保険です。仮審査に通っても、本審査で落ちることはあります。
申込内容と実際の書類が違う場合や、仮審査のあとに借入が増えた場合です。
2. かかる日数の目安
仮審査は、早ければ当日、通常は数日で結果が出ます。ただし最近は、仮審査に通っても本審査で結果が変わることが増えています。仮審査に通ったら、早めに本審査を受けましょう。
インターネットで申し込める銀行も多いです。本審査は、1〜2週間が目安です。住宅金融支援機構のフラット35も、申込から1〜2週間程度とされています。ただし、年末年始や3月の繁忙期は、もっとかかることがあります。
売買契約には「ローン特約」の期限があります。ローン特約とは、期限までにローンが通らなければ契約を白紙にできる約束です。期限に間に合うよう、契約後はすぐ本審査を申し込みましょう。
3. 複数の銀行に出してよいか
仮審査を、複数の銀行に出すことはできます。銀行ごとに基準が違います。1行で落ちても、別の銀行で通ることがあります。金利や手数料も比べられます。
ただし、申込の記録は信用情報に残り、審査で見られる場合があります。信用情報とは、カードやローンの契約と返済の記録です。CICの場合、申込の記録は半年で消えます。
短期間に何行も申し込むと、「お金に困っているのでは」と見られることがあります。申込先を絞り、不動産会社や銀行に相談しながら出すと安心です。
審査で見られる項目は、住宅ローンの審査のコラムにまとめています。
4. 物件探しのどの段階で出すか
おすすめは、「買いたい物件が見えてきた」段階です。理由は2つあります。1つ目は、予算がはっきりすることです。借りられる額が分かると、物件探しに迷いが減ります。
2つ目は、購入の申込で有利になることです。売主は「ローンが通りそうな人」を選びたいからです。希望者が多い物件もあります。仮審査が通っていないと、申込を受けてもらえないことがあります。
物件が決まる前でも、予定の金額で仮審査を受けられる銀行があります。先に受けておくと動きが速くなります。仮審査の結果には有効期限があります。
期限は銀行ごとに違い、数か月のことが多いです。
出典:住宅金融支援機構 【フラット35】融資手続と必要書類/CIC 信用情報の保有期間
よくあるご質問
仮審査に通れば、本審査も通りますか。
通るとは限りません。仮審査の結果は、本審査を保証するものではありません。仮審査のあとに車のローンを組む、転職するなどは避けましょう。申込内容と書類が違うと、落ちる原因になります。
仮審査に必要な書類は何ですか。
一般的には、本人確認の書類と、源泉徴収票など年収が分かる書類です。ほかの借入が分かる書類も要ります。物件が決まっていれば、販売図面も用意します。銀行によって違うので確認してください。
仮審査を飛ばして本審査だけ受けられますか。
銀行によっては可能です。ただし売買契約のあとで落ちると、ローン特約の期限に追われます。先に仮審査を受けるほうが安全です。
本審査に落ちたら、手付金は戻りますか。
ローン特約があり、期限内に解除すれば、手付金は戻るのが一般的です。契約書の特約の内容を必ず確認してください。手付金の仕組みは手付金のコラムをご覧ください。
その他のテーマは不動産コラムにまとめています。