
家を買って住宅ローンを組むと、「住宅ローン控除」が使える場合があります。所得税が戻ったり、翌年の住民税が安くなったりする、大きな制度です。ただし、条件を外れると使えません。受けるには、決まった申告や手続きが必要です。このページでは、制度の基本と、使うための手順をまとめます。
このページのポイント
- 住宅ローン控除は、年末のローン残高の0.7%を、所得税と住民税から差し引く制度です。
- 期間は、新築や省エネ性能の高い中古なら13年、その他の中古は10年です。
- 1年目は自分で確定申告をします。会社員は、2年目から勤務先の年末調整で受けられます。
このページの内容
1. 住宅ローン控除とは
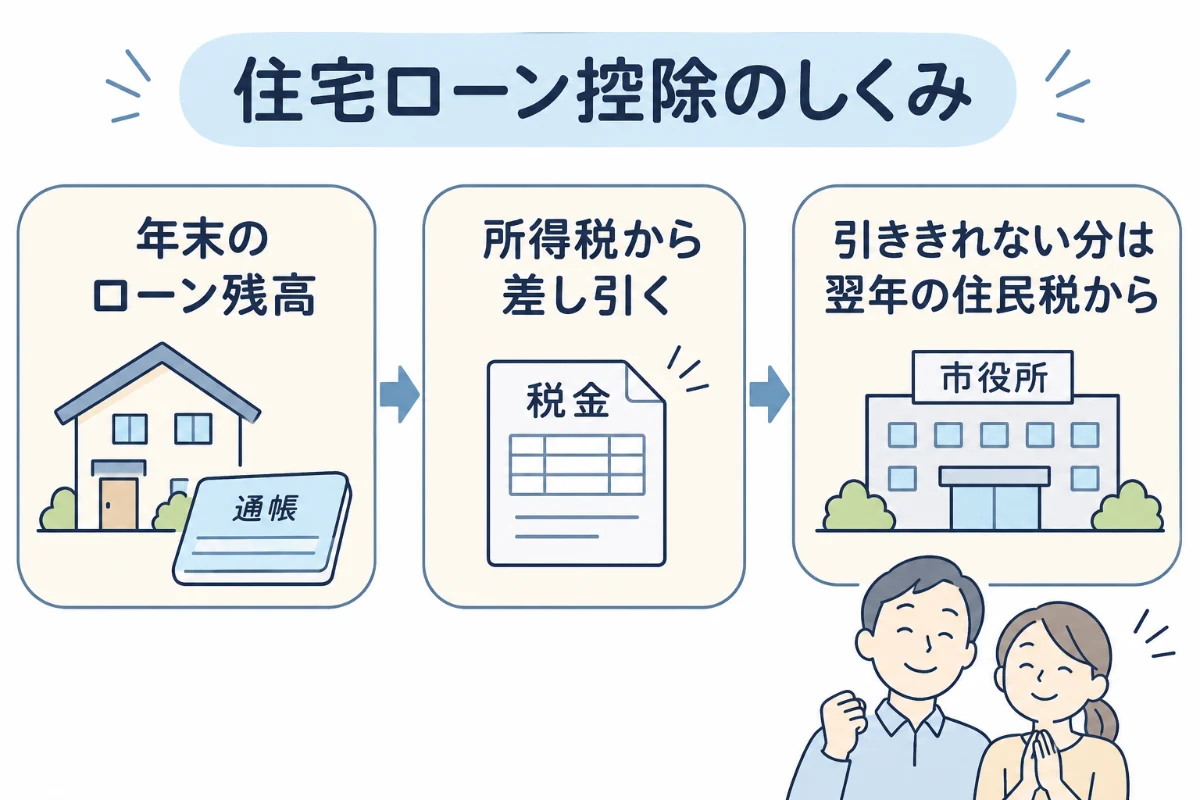
住宅ローン控除は、住宅ローンを組んで家を買った人の税金を軽くする制度です。正式には「住宅借入金等特別控除」といいます。「住宅ローン減税」とも呼ばれます。
しくみは次のとおりです。
- 毎年の年末に残っているローンの額に、0.7%をかけます。
- その額を、その年の所得税から差し引きます。
- 所得税で引ききれない分は、翌年の住民税から差し引きます。
住民税から引ける額には上限があります。最高で年9.75万円です(財務省・総務省の令和8年度税制改正の資料による)。
たとえば、年末の残高が3,000万円なら、0.7%は21万円です(家の種類ごとの残高の上限の範囲内で計算します)。これは制度を説明するための計算例です。実際の額は、家の条件や、その人の税金の額で変わります。戻る・安くなるのは、その年に納めた税金の範囲までです。
残高には上限があります(借入限度額といいます)。家の種類によって上限が違います。また、残高が家と土地を買った費用より多いときは、原則としてその費用で計算します。補助金などを受け取った場合は、その分を差し引くことがあります。
制度は2030年(令和12年)12月31日までに住み始めた人が対象です。2026年の改正で5年延びました。
2. 使える人の条件
主な条件を表にまとめました。国税庁のホームページの案内(2026年4月時点の法令)によります。
| 住み始める時期 | 家を買ってから6か月以内に住み、その年の12月31日まで住み続けている |
|---|---|
| 家の広さ | 床面積50㎡以上(登記の面積で判断)。半分以上が自分の住まい |
| 40㎡台の家 | 40㎡以上50㎡未満は、合計所得金額1,000万円以下の年だけ使える |
| 所得 | その年の合計所得金額が2,000万円以下 |
| ローンの期間 | 返済期間が10年以上 |
| 借りた先 | 銀行など。親や知人からの借入は対象外 |
| 買った相手 | 親族などからもらった家は対象外。生活費をいっしょにしている親族などから買った家も対象外 |
合計所得金額とは、年収そのものではなく、所得の合計です。会社員なら、年収から給与所得控除を引いた額がおおよその目安です。
買い替えの人は、先に確かめてください
前の家を売って「3,000万円の特別控除」(家を売った利益から3,000万円を差し引ける特例)などを使うと、住宅ローン控除が使えないことがあります。住み始めた年と、その前2年・後3年の計6年間が対象です。どちらを使うか、先に考えておきましょう。
3. 残高の上限と期間 ― 新築と中古の違い
借入限度額と期間は、家の省エネ性能で変わります。2026年(令和8年)・2027年(令和9年)に住み始める場合は、次のとおりです。国土交通省の資料によります。( )内は子育て世帯・若者夫婦世帯の額です。
| 家の種類 | 新築 | 中古 |
|---|---|---|
| 認定住宅(長期優良住宅・低炭素住宅) | 4,500万円(5,000万円)・13年 | 3,500万円(4,500万円)・13年 |
| ZEH水準省エネ住宅 | 3,500万円(4,500万円)・13年 | 3,500万円(4,500万円)・13年 |
| 省エネ基準適合住宅 | 2,000万円(3,000万円)・13年 | 2,000万円(3,000万円)・13年 |
| その他の住宅 | 原則として対象外 | 2,000万円・10年 |
ZEH水準省エネ住宅とは、断熱と省エネ設備で、使うエネルギーを大きく減らした家です。省エネ基準適合住宅とは、国の省エネの基準を満たした家です。
表の見方のポイントは3つです。
- 新築で省エネ基準を満たさない家は、原則として使えません(2023年末までに建築確認=建てる前の役所の審査を受けた家などの例外あり)。
- 子育て世帯・若者夫婦世帯とは、19歳未満の扶養親族がいる人か、本人か配偶者が40歳未満の夫婦です。住み始めた年の12月31日時点で判断します。上乗せは50㎡以上の家に限られます。
- 省エネ性能の高い家として受けるには、決まった書類での証明が必要です。証明できないと「その他の住宅」として扱われます。
中古の家は、1982年(昭和57年)1月1日以後に建てた家なら、耐震の条件を満たします。それより前の家は、耐震基準に合うことの証明書などが必要です。
なお、不動産会社が改修してから売る「買取再販住宅」は、ふつうの中古と条件が違う場合があります。
2026年の改正で中古の扱いが大きく変わりました。中古の金額の例や計算は、2026年からの住宅ローン控除のコラムにくわしくまとめています。
4. 1年目は確定申告、2年目からは年末調整
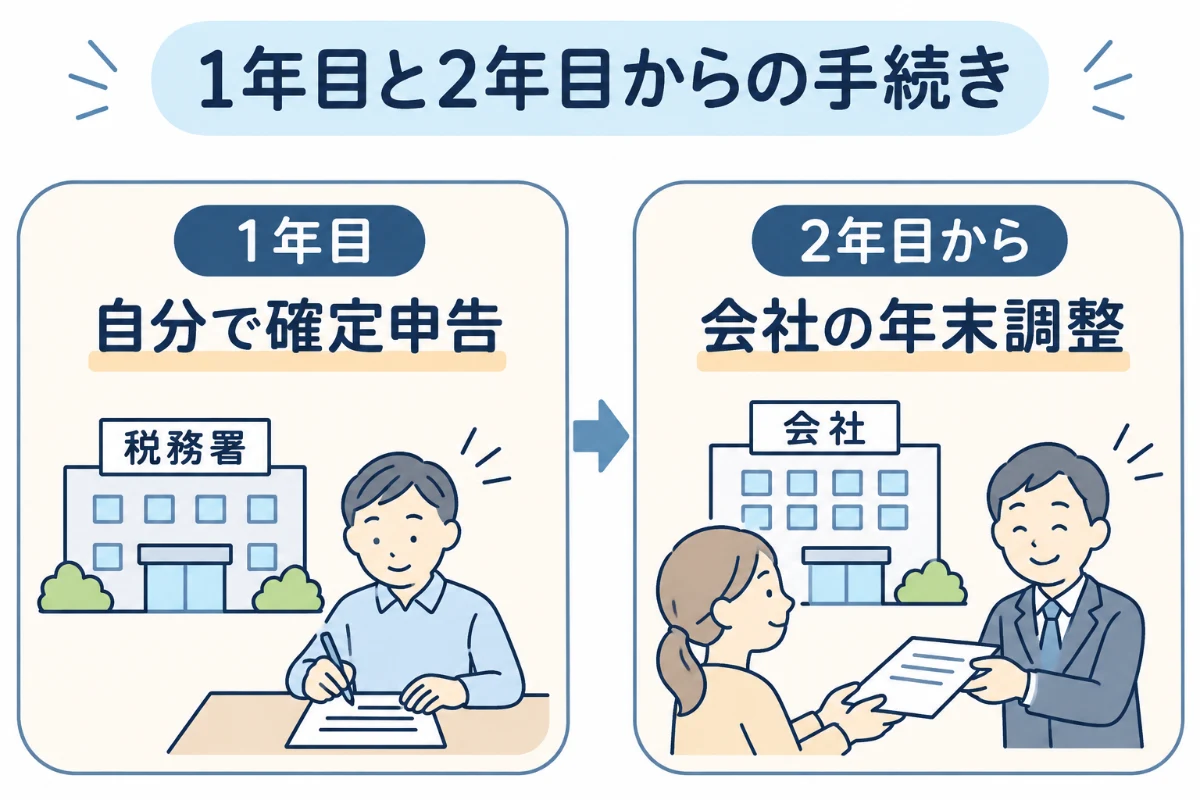
住宅ローン控除は、自動では始まりません。会社員の場合の流れを、表にまとめます。
| 1年目 | 2年目から | |
|---|---|---|
| やり方 | 自分で確定申告 | 勤務先の年末調整 |
| いつ | 住み始めた年の翌年の2月16日〜3月15日が目安(還付だけなら1月から) | 毎年の年末調整のとき |
| どこへ | 税務署 | 勤務先 |
| 主に出すもの | 計算明細書、年末残高証明書、登記事項証明書、契約書の写し、家の区分を示す書類 | 税務署から届く控除申告書(従来の方式の銀行なら年末残高証明書も) |
自営業の方は、2年目以降も毎年確定申告をします。
1年目:自分で確定申告をする
住み始めた年の翌年に、税務署へ確定申告をします。たとえば2026年に住み始めたら、2027年の2月16日〜3月15日が目安です。会社員など、税金を戻してもらうだけの申告なら1月から出せます。会社員でも、1年目は確定申告が必要です。
主な書類は次のとおりです。家の種類や申告の方法で、要る書類は変わります。
- 住宅借入金等特別控除額の計算明細書
- 年末残高証明書(銀行から届く。下の「調書方式」の銀行では不要)
- 登記事項証明書(家の登記の内容が書かれた書類)
- 売買契約書や工事請負契約書の写し(申告の方法によっては省略できる場合があります)
- 家の区分を示す書類(認定通知書、住宅省エネルギー性能証明書など)
最近は「調書方式」の銀行が増えています。銀行が残高を税務署に直接届ける方式です。この場合、原則として銀行から残高証明書は届かず、税務署から届く残高の情報を使います。そのために、借りるときに銀行へ「適用申請書」を出します。残高の情報は、国のオンライン窓口(マイナポータル)などで受け取れます。どちらの方式かは、借りる銀行に確かめてください。
2年目から:会社員は年末調整で受けられる
2年目からは、勤務先の年末調整で受けられます。税務署から届く「住宅借入金等特別控除申告書」(控除証明書を兼ねた書類)を勤務先に出します。従来の方式の銀行なら、銀行から届く年末残高証明書もいっしょに出します。
1年目の申告を忘れても、あきらめなくて大丈夫です
会社員などの還付申告(払いすぎた税金を返してもらう申告)は、翌年の1月1日から5年間出せます。
5. ケーススタディ ― AさんとBさんはいくら戻る?
2人の例で、1年目にいくら戻る・安くなるかを計算してみます。数字はわかりやすくするための仮定です。実際の税額は、家族の人数や保険料などで変わります。
Aさん:新築の省エネ住宅を買った会社員
- 年収600万円の会社員。妻と小学生の子ども1人の3人家族(子育て世帯)
- 2026年1月に、ZEH水準省エネ住宅(新築)に入居
- 借入4,000万円・35年・金利1.0%(毎月の返済は約11.3万円)
- 1年目の課税所得(税金の計算の元になる所得)約230万円、所得税 約13万円と仮定
| ① 1年目の年末の残高 | 約3,900万円(上限4,500万円の範囲内) |
|---|---|
| ② 控除できる額(①×0.7%) | 約27.3万円 |
| ③ 所得税から差し引く | 約13万円(所得税は0円に) |
| ④ 引ききれない分 | 約14.3万円 |
| ⑤ 住民税から差し引ける上限(課税所得の5%、最高9.75万円) | 9.75万円 |
| 戻る・安くなる合計(③+⑤) | 約22.75万円 |
| 使いきれなかった分 | 約4.5万円 |
Aさんは、控除できる額が27.3万円あっても、全部は使いきれません。納めている税金が上限になるからです。
Bさん:中古マンションを買った会社員
- 年収380万円の会社員。単身
- 2026年4月に、中古マンションに入居。省エネの証明書はない(「その他の住宅」)
- 借入2,500万円
- 1年目の課税所得 約120万円、所得税 約6万円と仮定
| ① 1年目の年末の残高 | 約2,450万円 |
|---|---|
| ② 計算に使える残高 | 2,000万円(「その他の中古」の上限) |
| ③ 控除できる額(②×0.7%) | 14万円 |
| ④ 所得税から差し引く | 約6万円(所得税は0円に) |
| ⑤ 住民税から差し引ける上限(課税所得の5%) | 約6万円 |
| 戻る・安くなる合計(④+⑤) | 約12万円 |
| 使いきれなかった分 | 約2万円 |
Bさんは、借入が2,500万円でも、計算に使えるのは2,000万円までです。もし省エネ基準に合う証明書があれば、上限は同じ2,000万円でも、期間が10年から13年に延びます。
2人の例から分かること
残高の上限は、家の種類で決まります。実際に戻る額は、納めている所得税と住民税が上限になります。自分の場合の額は、源泉徴収票の「源泉徴収税額」(1年間に納めた所得税)を見ると、目安が分かります。
6. よくある失敗
- 住むのが遅れた:家を買ってから6か月以内に住まないと使えません。リフォームで入居が遅れる場合は注意が必要です。
- 単身赴任になった:本人が転勤しても、家族が住み続けていれば使えます(本人が戻る見込みがあることが前提)。家族も住んでいない期間は使えません。家族ごと転勤した場合でも、家を離れる前に税務署へ届け出をしておけば、戻ってから残りの期間を使えることがあります。期間は延びません。
- 繰上返済で返済期間を短くしすぎた:最初の返済日から、繰上返済後の最後の返済日までが10年未満になると、その年から使えません。
- 省エネの証明書をもらっていなかった:証明できないと区分が下がり、上限が小さくなります。新築なら使えないこともあります。手元にないときは、売主や建築会社に出してもらえるか確かめてください。
- 借り換えで期間が延びると思っていた:借り換えても期間は延びません。借入額を増やした分も、対象になりません。くわしくは住宅ローンの借り換えのコラムへ。
- 床面積を広告で確かめた:登記の面積で判断します。マンションは、部屋の中の面積(専有部分)で見ます。広告の面積より小さくなることがあります。
よくあるご質問
夫婦でローンを組んだら、2人とも使えますか。
ペアローン(夫婦それぞれが借りる)や連帯債務(1つのローンを2人で返す)なら、それぞれが条件を満たせば2人とも使えます。所得の条件は1人ずつ判断します。持ち分(家の権利の割合)や返す割合で計算が変わるので、申告の前に確認してください。
住民税も安くなるのですか。
所得税から引ききれない分があれば、翌年の住民税が安くなります。引ける額には上限があります。住民税のための別の申告は、ふつう要りません。
13年間ずっと同じ額が戻りますか。
同じとは限りません。ローンの残高や、その年の所得税・住民税の額で変わります。残高が減ると、戻る額も減っていくのが一般的です。
住宅ローン控除が終わったら、どうなりますか。
税金が戻らなくなるので、手取りが減ったように感じます。期間が終わる前に、繰上返済や家計の見直しを考えておくと安心です。
出典:国税庁 No.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合/国税庁 No.1211-3 中古住宅を取得した場合/国税庁 No.1230 手続(調書方式)/国税庁 No.1233 借換えをしたとき/国税庁 No.1234 転勤などで住まなくなった場合/国税庁 No.2030 還付申告/国税庁 質疑応答事例「繰上返済等をした場合の償還期間」/国土交通省 住宅ローン減税/国土交通省 住宅ローン減税に関するQ&A/総務省 令和8年度地方税制改正等に関する留意事項/財務省 令和8年度税制改正の大綱
住宅ローン控除は、税制改正で毎年のように変わります。このページは、国税庁・国土交通省・財務省の資料(2026年11月時点)による一般的な説明です。家を買う前と申告の前に、最新の情報を確認してください。
具体的な控除額や申告の方法は、税理士の先生にご確認ください。
その他のテーマは不動産コラムにまとめています。