
公開日
親が、兄弟や知人と一緒に持っていた土地がある。相続で、その「持分」だけを引き継ぐことがあります。自分だけでは使えず、売ることも難しい。手放したいと考える方は多いです。この記事では、共有持分を手放す方法と、それぞれの注意点を説明します。
このページのポイント
- まずは、ほかの共有者に買い取ってもらう話から始めます。
- 持分の「放棄」はできますが、登記にはほかの共有者の協力が要ります。
- 持分だけを業者に売る方法は、値段が大きく下がるので最後の手段です。
このページの内容
1. 共有持分とは
共有持分とは、1つの土地や家を何人かで持つときの、各自の割合です。たとえば「2分の1」のように登記されます。土地全体を売ったり、大きく形を変えたりするには、全員の同意が要ります。形を変えることについては、民法251条に決まりがあります。1人が反対すると、土地全体を動かせません。そのため、持分だけ持っていても、使い道が限られます。
2. 手放す5つの方法
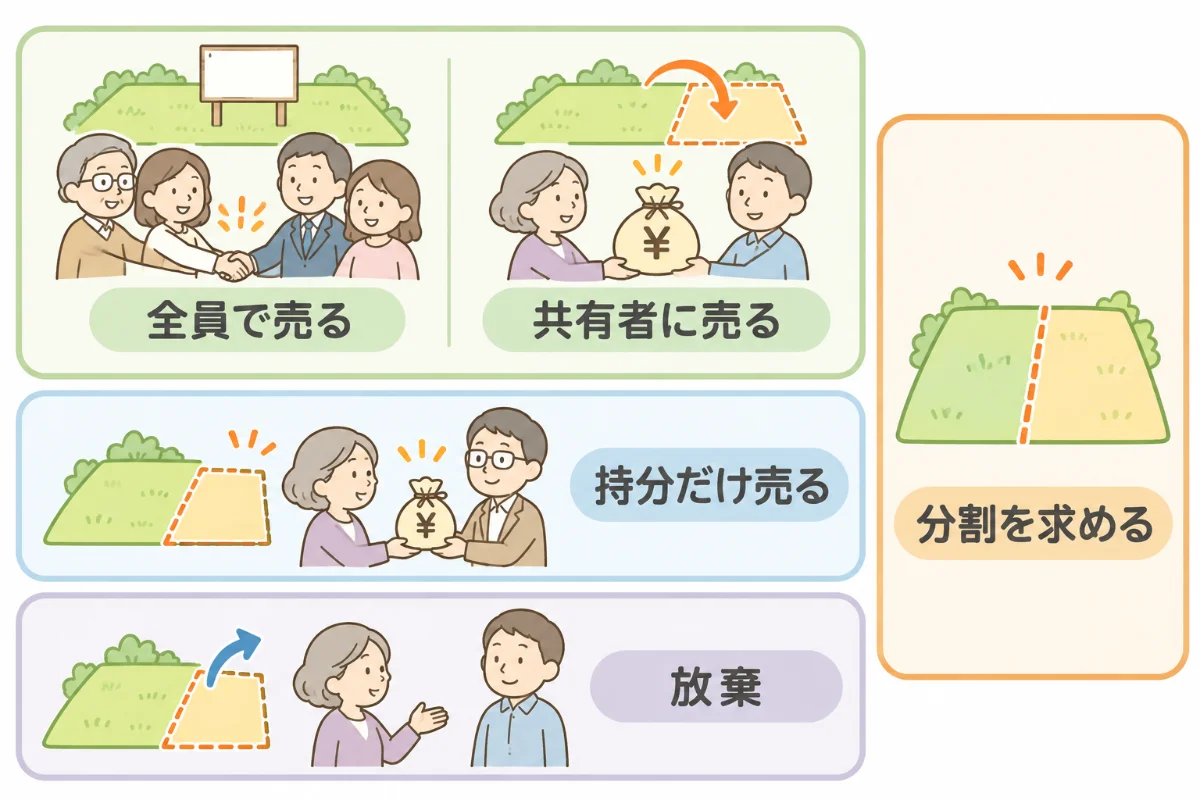
1. ほかの共有者に買い取ってもらう
穏やかに進めやすい方法です。相手にとっては、土地をまとめられる利点があります。値段は、土地全体の値段に持分をかけた額が目安になります。
2. 共有者全員で土地ごと売る
全員の同意があれば、土地全体を売り、代金を持分で分けます。持分だけを売るより、高く売れることが多いです。
3. 分割を求める
共有者は、いつでも分割を求められます(民法256条)。話がつかないときは、裁判所に分割を求められます(民法258条)。土地を分ける、1人が買い取る、競売する、のいずれかになります。裁判の手続きは、弁護士の先生の領域です。
4. 持分だけを第三者に売る
自分の持分だけなら、ほかの共有者の同意なしに売れます。ただし、買い手は限られ、値段は大きく下がります。ほかの方法がだめだったときの、最後の手段と考えてください。
5. 持分を放棄する
持分を放棄すると、その持分はほかの共有者のものになります(民法255条)。お金はもらえませんが、税や管理の負担から離れられます。注意点は次の章で説明します。
3. 持分の放棄の注意点
放棄は、自分1人の意思でできます。ただし、名義を変える登記は、原則として共同で申請します(不動産登記法60条)。放棄を受ける側の共有者が協力しないと、名義が変わりません。放棄しても、名義が変わるまでは、持ち主としての対応が残ります。固定資産税の通知が届くこともあります。すでにかかった税は、放棄しても払う必要があります。登記の手続きは、司法書士の先生の領域です。
もう1つは税金です。国税庁の通達では、放棄された持分は、ほかの共有者が贈与で受けたものと扱います。つまり、受け取った側に贈与税がかかることがあります。相手に負担がかかるので、事前に話しておくのが安全です。税の判断は、税理士の先生の領域です。
なお、相続そのものを放棄する「相続放棄」とは別物です。相続放棄は、預金なども含めて全部を手放します(「相続放棄をすると土地はどうなるか|管理の義務が残る場合」)。
よくあるご質問
共有者の1人と連絡がつきません。
裁判所に頼む制度があります(民法262条の2・262条の3)。その人の持分を取得したり、売る権限をもらったりできます。その持分が遺産分割前の相続財産なら、相続から10年たたないと使えません。手続きは弁護士・司法書士の先生に相談してください。
持分だけ国に引き取ってもらえますか。
国に引き取ってもらう制度は、共有者全員で申請する必要があります。くわしくは「相続土地国庫帰属制度|要らない土地を国に引き取ってもらう制度」をご覧ください。
持分を持っているだけで、税金はかかりますか。
共有の土地の固定資産税は、共有者が連帯して納めます。これは地方税法10条の2の決まりです。誰が払うかを、共有者の間で決めておいてください。
出典:e-Gov法令検索 民法(第251条・第255条・第256条・第258条・第262条の2・第262条の3)/e-Gov法令検索 不動産登記法(第60条)/e-Gov法令検索 地方税法(第10条の2)/法務省「相続土地国庫帰属制度の申請の手引き等」(共有地は共有者全員で申請)/国税庁 相続税法基本通達 第9条関係(9-12 共有持分の放棄)
共有の扱いは、2023年の民法改正で変わった部分があります。この記事は2026年11月時点の法律と国税庁の説明をもとにしています。手続きの前に、最新の情報を確かめてください。
具体的な持分の放棄と贈与税の扱いは、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。
その他のテーマは不動産コラムにまとめています。