
公開日
マンションは、相続税の評価が低く出やすいと言われてきました。そのため、2024年(令和6年)1月から、計算の決まりが変わりました。親のマンションを相続する方は、前の計算より評価が上がることがあります。この記事では、新しい計算の考え方を説明します。
このページのポイント
- 2024年1月1日以後に、相続や贈与でもらったマンションが対象です。
- 築年数・階数・部屋のある階・土地の持ち分の4つで、売れる値段との差を見ます。
- 差が大きい部屋は、評価を引き上げて、売れる値段の6割に近づけます。
このページの内容
1. なぜ計算が変わったのか
マンションの評価は、これまで次の足し算でした。
- 建物の部分:固定資産税の評価額
- 土地の部分:敷地全体の評価額 × 自分の持ち分
高い階の部屋や、新しいマンションでは、売れる値段との差が大きくなりがちでした。国税庁は、取引の実態をふまえて新しい決まり(通達)を出しました。通達とは、国税庁が示す取り扱いの決まりです。2023年(令和5年)9月に出され、2024年1月1日以後の相続や贈与に使います。
2. 新しい計算の考え方
新しい計算では、まず「評価乖離率(かいりりつ)」を出します。評価乖離率とは、評価額が売れる値段とどれだけ離れているかを表す数字です。使う要素は次の4つです。
| 要素 | 評価乖離率への影響 |
|---|---|
| 築年数 | 古いほど下がる |
| 建物の総階数 | 高いマンションほど上がる |
| 部屋のある階 | 上の階ほど上がる |
| 土地の持ち分の狭さ | 部屋の広さに比べ土地の持ち分が少ないほど上がる |
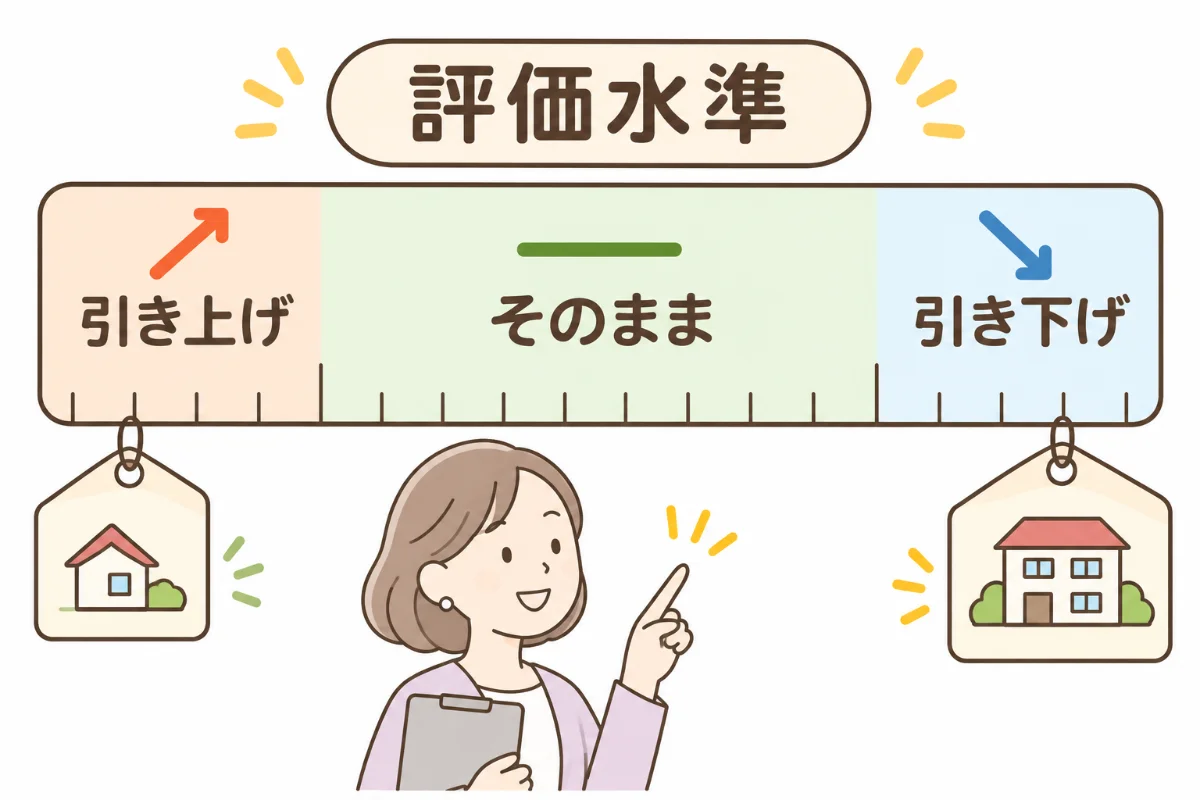
次に、評価乖離率から「評価水準」を出します。評価水準は、評価額が売れる値段の何割かの目安です。
| 評価水準 | 扱い |
|---|---|
| 0.6未満 | 売れる値段の6割になるよう評価を上げる |
| 0.6以上1以下 | これまでどおりの計算 |
| 1を超える | 売れる値段に合わせて評価を下げる |
国税庁の計算例では、築27年・11階建ての3階で、補正率は約1.23です。これまでの評価額に約1.23を掛けた額が、新しい評価額になります。計算式の細かい係数は、国税庁のページに載っています。実際の計算は、税理士の先生の領域です。
3. 対象にならないマンション
次のようなものは、新しい計算の対象外です。
- 店舗や事務所など、住まい以外の部屋
- 1棟まるごと持っている賃貸マンション(部屋ごとの登記がないもの)
- 地下を除いて2階建て以下の建物
- 住まいの部屋が3室以下で、全部を持ち主と親族が使うもの(二世帯住宅など)
対象かどうかは、登記事項証明書(家の記録を写した書面)で確かめます。部屋ごとに登記され、種類に「居宅」とあれば、対象の可能性が高いです。
よくあるご質問
2023年に亡くなった親のマンションも、新しい計算ですか。
新しい計算は、2024年1月1日以後に相続や贈与でもらったものが対象です。それより前の相続は、これまでの計算です。
評価が上がると、相続税はかかりやすくなりますか。
遺産の合計が上がるので、基礎控除を超えやすくなります。かかるかどうかの目安は、「固定資産税の通知書から、相続税がかかるかの目安を知る方法」をご覧ください。計算は税理士の先生の領域です。
相続したマンションを売るか、持つか迷っています。
評価の計算と、売れる値段は別のものです。売れる値段は、査定で確かめます。くわしくは「三鷹市の不動産査定」をご覧ください。
出典:国税庁 タックスアンサー No.4667 居住用の区分所有財産の評価/国税庁「居住用の区分所有財産の評価について(法令解釈通達)」
この記事は、2026年11月時点の国税庁の説明をもとにしています。評価の決まりは見直されることがあるので、最新の情報を確かめてください。
具体的なマンションの評価額の計算は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。