
公開日
「現金で残すのと、不動産で残すのは、どちらが得なのか」。親の相続を考えたとき、よく出る疑問です。この記事では、相続税の計算のしくみから答えます。不動産ならではの弱みもあわせて説明します。
このページのポイント
- 当社の考えは「相続税の面では、不動産の方が得になりやすい」です。
- 現金はほぼ額面どおり、不動産は時価より低く計算されやすいからです。
- ただし、不動産は分けにくく、売りにくいという弱みがあります。
このページの内容
1. 当社の考え ― 相続税の面では不動産の方が得になりやすい
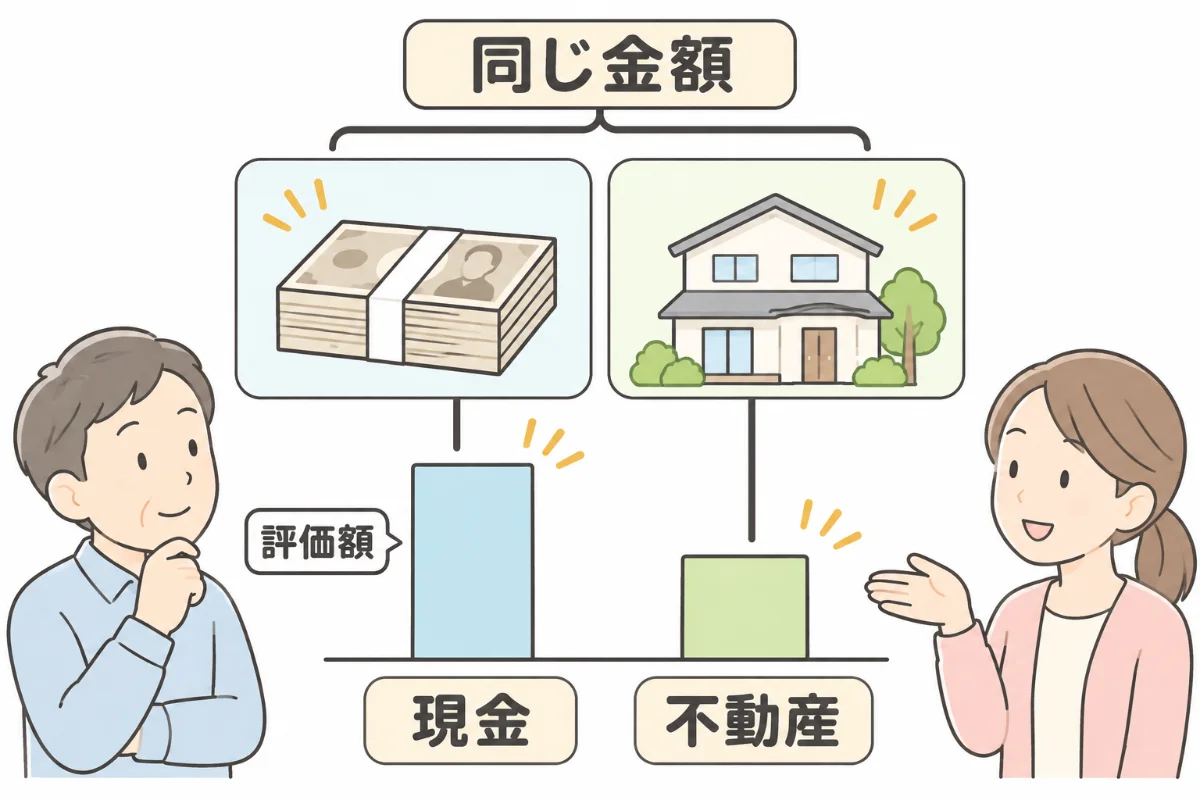
当社では、相続税の面では現金より不動産の方が得になりやすいと考えています。その理由は、相続税の計算に使う「値段」の決め方にあります。相続税は、財産ごとに決まったやり方で値段をつけて計算します。この値段を「相続税評価額」と呼びます。現金と不動産では、このつけ方が違います。ただし、得かどうかは物件や買った時期で変わります。
なお、相続税がかからない方には、この差は関係ありません。遺産の合計が基礎控除(税がかからない枠)以下なら、相続税はかかりません。基礎控除は「3,000万円+600万円×法定相続人の数」です。国税庁の説明(No.4152)にあります。
2. 現金と不動産の値段のつけ方
現金・預金
預金は、亡くなった日の残高をもとに計算します。ほぼ額面どおりと考えてよいです(財産評価基本通達203)。
土地
土地は、主に「路線価」を使って計算します。路線価とは、道路ごとに国税庁が決める1㎡あたりの値段です。国税庁は、路線価を公示価格などの8割程度を目安に決めています。くわしい調べ方は「相続した土地の評価額の調べ方 ― 路線価図の見方」をご覧ください。
建物
建物は、固定資産税評価額で計算します(国税庁 No.4602)。固定資産税評価額は、市区町村が税のために決める値段です。建てた値段や売れる値段より、低いことが多いです。
さらに下がる場合
親の自宅の土地は、条件を満たすと評価が下がります。330㎡までの部分が8割減になる特例です(小規模宅地等の特例)。人に貸している土地や建物も、評価が下がるしくみがあります。特例が使えるかの判断は、税理士の先生の領域です。
3. 不動産の弱み ― 分けにくい・売りにくい
税の面で得でも、不動産には弱みがあります。
分けにくい
現金は1円単位で分けられます。家は、半分に切って分けることができません。兄弟で分けるとき、取り分に差が出やすくなります。
売りにくい・時間がかかる
現金は、すぐに使えます。不動産は、売れるまでに時間がかかります。相続税は、原則として現金で納めます。申告と納付の期限は、10か月です。亡くなったことを知った日の翌日から数えます(相続税法27条)。
持つ間もお金がかかる
固定資産税や修繕費、管理の手間がかかり続けます。
4. 「買えば相続税が下がる」とは限らない
評価のしくみだけを見て、不動産を買う方もいます。ただし、思ったとおりに税が下がるとは限りません。今でも、不動産の買い方や借り入れの経緯、相続税がどれだけ軽くなるかなどによっては、路線価などでの評価が認められず、別の方法で評価される場合があります(最高裁 令和4年4月19日判決)。さらに、2027年1月以後の相続から、ルールが変わる予定です。亡くなる前5年以内に買った、一定の貸している不動産が対象です。これらは、買った値段をもとに評価する方向です。くわしくは「相続税の5年ルールとは(令和9年1月から)」をご覧ください。マンションも、2024年から計算が変わりました(「マンションの相続税評価 ― 2024年からの新しい計算」)。
よくあるご質問
親が持っている現金で、今から不動産を買うべきですか。
一概には言えません。買う時期によっては、評価が下がらないこともあります。家賃収入や修繕費も含め、税理士の先生と相談して決めてください。
相続税がかからない家族でも、不動産の方が得ですか。
相続税がかからないなら、評価の差は関係ありません。むしろ、分けやすい現金の方が楽な場合もあります。
不動産で相続したら、売らずに持ち続けた方がいいですか。
ご家族の希望しだいです。
出典:国税庁 タックスアンサー No.4152 相続税の計算/国税庁 タックスアンサー No.4602 土地家屋の評価/国税庁 財産評価基本通達 203(預貯金の評価)/国税庁 名古屋国税局 令和8年分 路線価等の公表(参考:路線価は公示価格等の80%程度を目途)/国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/国税庁 タックスアンサー No.4614 貸家建付地の評価/相続税法(e-Gov法令検索)第27条/財務省 令和8年度税制改正の大綱(二 資産課税 (4) 相続税等の財産評価の適正化)
相続税の計算のしかたは、変わることがあります。この記事は2026年11月時点の国税庁の説明をもとにしています。2027年からの見直しは、財務省の大綱をもとにしています。実際に進めるときは、最新の情報で確かめてください。
具体的な相続税の額は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。