
親のアパートを相続することになった。相続税はいくらかかるのか、売った方がよいのか。アパートは、自宅とは相続税の評価のしかたが違います。この記事では、相続税の面と、持ち続ける前に見ておきたいリスクを説明します。
このページのポイント
- 貸している土地と建物は、自分で使う場合より相続税の評価が下がる仕組みがあります。
- 空室が多いと、その分だけ評価は下がりにくくなります。
- 当社は、基本は持ち続けた方がよいと考えます。ただし空室などのリスクは見定めます。
このページの内容
1. 貸している土地と建物の評価
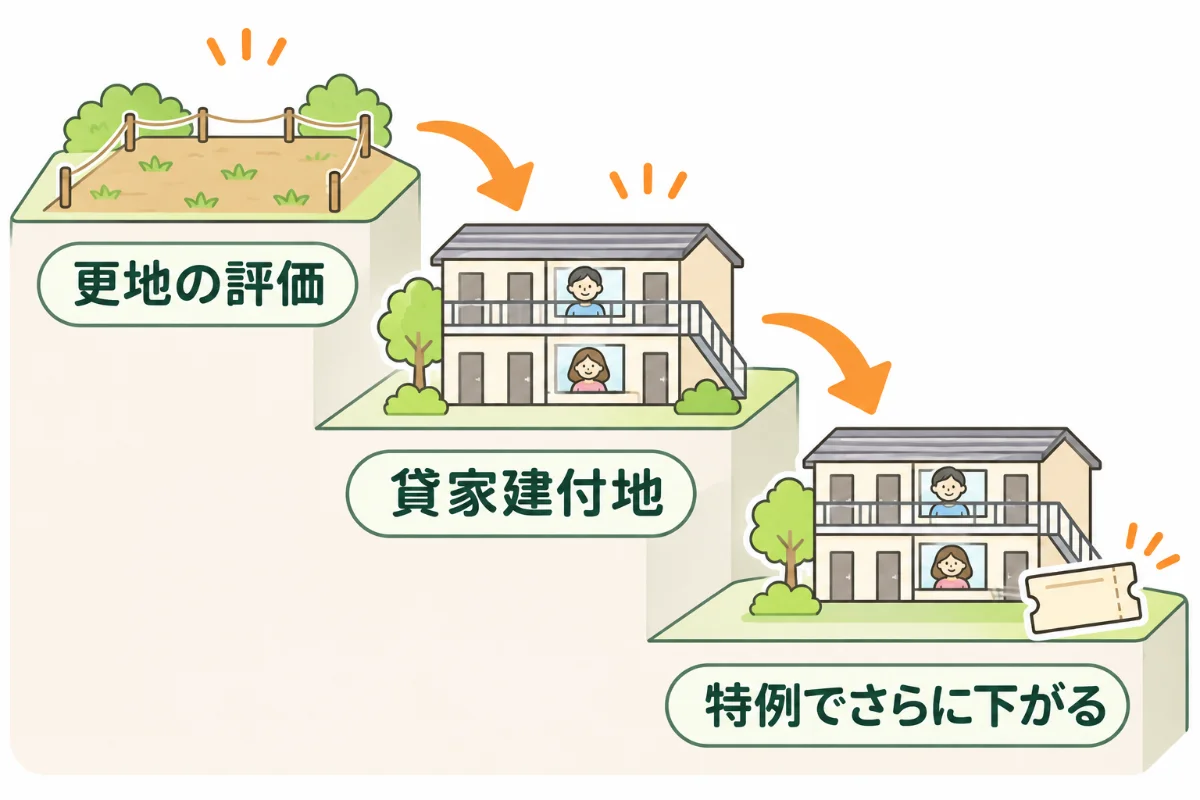
相続税は、財産を「相続税の評価額」で計算します。アパートの土地は「貸家建付地(かしやたてつけち)」として評価します。貸家建付地とは、人に貸している建物が建つ土地のことです。国税庁の説明(No.4614)では、次の分を差し引いて評価します。
自用地(自分で使う土地)としての値段 × 借地権割合 × 借家権割合 × 賃貸割合
借地権割合は、国税庁の路線価図で地域ごとに分かります。借家権割合は、国税庁の「財産評価基準書」の「借家権割合」の所で確かめます。建物も、貸している分は評価が下がる決まりがあります(財産評価基本通達93)。
さらに、土地には「小規模宅地等の特例」という仕組みがあります。貸している土地は、200平方メートルまで評価を50%下げられます(No.4124)。ただし、亡くなる前3年以内に貸し始めた土地は、原則として対象外です。申告書に特例を使うと書き、書類を付けることも必要です。あなたの場合にいくらになるかは、税理士の先生の領域です。
2. 空室は相続税の評価にも響く
上の式の「賃貸割合」は、貸している部屋の床面積の割合です。亡くなった時点で空室が多いと、賃貸割合が下がります。その分、土地の評価の差し引きが小さくなります。
ただし、一時的な空室なら、貸していたものとして扱える場合があります。国税庁は、目安として次のような点を挙げています。
- 前から続けて貸してきたこと
- 退去後すぐに次の入居者を募集していること
- 空室の期間が1か月程度など、一時的であること
当てはまるかどうかの判断は、税理士の先生の領域です。
3. 当社の考え ― 基本は持ち続ける。ただしリスクを見定める
当社では、相続したアパートは、基本は持ち続けた方がよいと考えています。ただし、どれくらいリスクを抱えた物件かは、見定める必要があります。見定めるときは、次の点を確かめます。
- 空室率:全部の部屋のうち、空いている部屋の割合。ここ数年の動き
- 家賃:今の入居者の家賃と、近所で募集中の家賃の差
- 建物:外壁や屋根、給湯器などの直す時期と、かかる費用の見込み
- 借入:アパートのローンの残りと、毎月の返済額
- 管理:管理会社に任せているか、契約の中身
空室率は、管理会社の報告書や入居者の一覧で分かります。数字がそろうと、持ち続けたときのお金の出入りが見えてきます。売るか持つかの目安と、入居者がいるまま売る方法は、「相続した賃貸アパート|入居者がいるまま売るか、持ち続けるか」をご覧ください。
4. 売るなら、申告期限との関係を確かめる
売ると決めた場合も、時期で税の扱いが変わることがあります。小規模宅地等の特例には、条件の1つに「申告期限まで持ち続けること」があります(No.4124)。相続税の申告期限は、亡くなったことを知った日の翌日から10か月です(No.4205)。一方で、早めに売ると使える特例もあります(No.3267)。相続税を払った人が、申告期限の翌日以後3年以内に売る場合です。払った相続税の一部を、売った利益の計算で差し引けます。どちらを使うかで、売る時期の考え方が変わります。売る時期の税の判断は、税理士の先生の領域です。
よくあるご質問
アパートを相続すると、相続税は必ず安くなりますか。
必ずとは言えません。貸している割合や、特例の条件に当てはまるかで変わります。空室が多い場合や、借入の扱いでも変わります。計算は税理士の先生にご相談ください。
空室が多いアパートは、売った方がよいですか。
空室の理由しだいです。家賃が近所より高いだけなら、見直しで埋まることもあります。建物の傷みや立地が理由なら、売ることも考えます。まず空室率と、その理由を確かめてください。
兄弟で相続したアパートは、どう決めればよいですか。
誰が持つかを、遺産分割で決めるのが基本です。共有のまま持つと、修繕や売却のたびに話し合いが要ります。共有の注意点は「兄弟で相続した家|共有名義のまま売る方法と注意点」をご覧ください。
管理会社や入居者には、何を連絡しますか。
連絡先ごとに伝えることがあります。くわしくは「相続したアパート ― 管理会社・入居者・保証会社への連絡」をご覧ください。
出典:国税庁 タックスアンサー No.4614 貸家建付地の評価/国税庁 財産評価基本通達 第3章(89 家屋の評価・93 貸家の評価)/国税庁 令和8年分 財産評価基準書 東京都 借家権割合/国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/国税庁 タックスアンサー No.4205 相続税の申告と納税/国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例
相続税の評価や特例の決まりは、変わることがあります。この記事は2026年11月時点の国税庁の説明をもとにしています。実際の申告の前に、最新の情報を確かめてください。
具体的な相続税の評価と特例の使い方は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。
その他のテーマは不動産コラムにまとめています。