
相続した賃貸アパートは、入居者がいるまま持ち続けることも、売ることもできます。どちらが向くかの目安と、売るときの仕組みをまとめました。
このページのポイント
- 基本は持ち続けるのが当社の考えです。残債(ローンの残り)などで例外もあります
- 収支が赤字・大きな修繕が近い・相続人の意見が割れる・納税資金が要るなら、売却も考えます
- 入居者がいるまま売れます。契約も敷金を返す義務も、買主へ移ります
1. 持ち続けるか、売るかの目安
当社の考え:基本は持ち続けることを勧めます
家賃収入は、相続した方の暮らしを長く支えます。残債の状況などにもよりますが、急いで決める必要はありません。売るなら、4.の税の期限は確かめてください。
家賃でローンと経費を払っても、手元にお金が残りますか
いいえ売却も考えます
はい
建物の状態がよく、大きな修繕は当面ありませんか
いいえ売却も考えます
はい
相続人の間で、方針はまとまっていますか
いいえ売却も考えます
はい
持ち続けるのが向いています家賃収入を受け取りながら、管理を続けます
相続税の納税資金が要る
申告期限から3年以内に売れば、税の特例を使える場合があります
遠方で管理できない
管理会社に任せるか、売るかを比べます
2. 持ち続けるときにすること
- 1契約を確かめる契約書・入居者の一覧・敷金の額
- 2名義を変える相続登記(3年以内の義務)
- 3入居者に知らせる新しい大家と、家賃の振込先
- 4管理の形を決める任せるか、自分で行うか
※相続登記(名義の変更)は、相続で取得したと知った日から3年以内に申請する義務があります。
出典:不動産登記法(第76条の2・e-Gov法令検索)
管理会社の選び方は賃貸管理と、管理会社の変え方にまとめています。
3. 入居者がいるまま売る
入居者がいるまま売ることを、オーナーチェンジと呼びます。
売る前
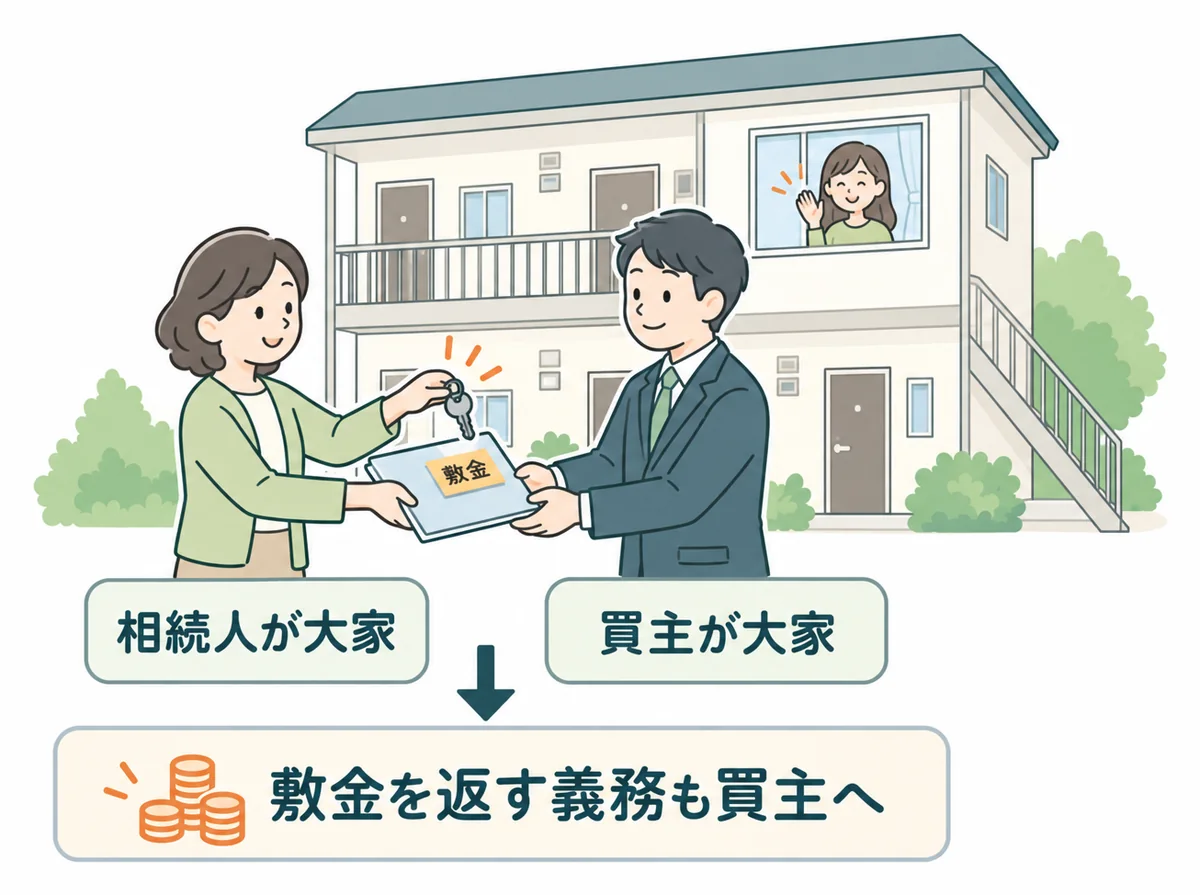
相続人が大家
入居者と契約し、敷金を預かっています
売った後
買主が大家
契約はそのまま。敷金を返す義務も買主へ
※入居者の同意は要りません。買主が大家として家賃を求めるには、所有権の移転登記が要ります。
※敷金の分を売主と買主の間でどう精算するか(代金から差し引くなど)は、売買契約で決めておきます。
出典:民法(第605条の2 不動産の賃貸人たる地位の移転)/借地借家法(第31条 建物賃貸借の対抗力・e-Gov法令検索)
4. それでも売るときは、税の期限を確かめる
亡くなった日
相続の開始
10か月以内
相続税の申告と納税の期限(亡くなったことを知った日の翌日から数えます)
申告期限から3年
取得費加算の特例を使える売却の期限
取得費加算の特例とは
売った利益にかかる税を計算するとき、払った相続税の一部を経費(取得費)に足せる特例です。相続税がかかった人が対象です。売った翌年の確定申告で申し出ます。金額は税理士の先生にご確認ください。
出典:国税庁 No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 No.4205 相続税の申告と納税
相続税と売却の関係は相続した土地・建物の売却にまとめています。
よくあるご質問
入居者がいると、売値は下がりますか。
下がるとは限りません。入居者がいるまま買うのは、主に家賃収入を目当てにする人です。値段は、家賃収入から見て判断されます。
相続税がかからなかった場合も、取得費加算の特例は使えますか。
使えません。この特例は、相続税が課税された人が対象です。
遠方に住んでいても、持ち続けられますか。
管理会社に任せれば可能です。家賃の集金、入居者への対応、修繕の手配を任せられます。
このページは、民法・借地借家法と国税庁の資料に基づく一般的な説明です(2026年10月時点)。相続税や売却の税金は、税理士の先生にご確認ください。
相続した賃貸物件のご相談は、方針が決まる前でも承ります
持ち続けた場合の資金計画も一緒に作ります(お問い合わせ)。
その他のテーマは不動産コラムにまとめています。