
「相続した土地は3年以内に売ったほうがいい」と聞いたことはありませんか。これは「取得費加算の特例」という仕組みの話です。相続税を払った人が、期限内に売ると、売った税金が軽くなります。この記事では、仕組みと期限、使えない場合をやさしく説明します。
このページのポイント
- 払った相続税の一部を「買った値段」に足せるので、売った利益が小さくなります。
- 期限は相続税の申告期限の翌日から3年で、相続を知った日の翌日から約3年10か月です。
- 相続税を払っていない人は使えず、空き家の3,000万円控除とも同時に使えません。
このページの内容
1. 仕組み ― 相続税の一部を「買った値段」に足せる
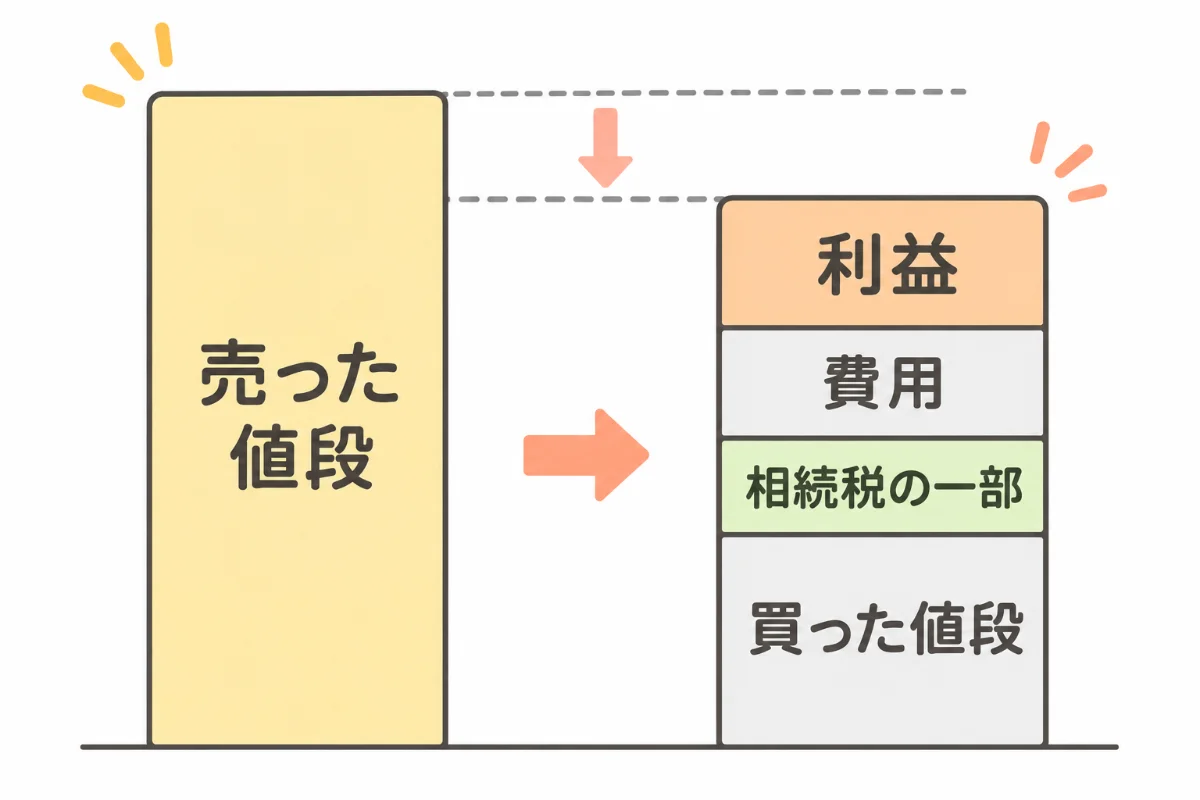
土地や家を売ると、利益に税金がかかります。利益は「売った値段 − 買った値段 − 売るのにかかった費用」です。くわしくは不動産を売ったときの税金のコラムをご覧ください。
取得費加算の特例を使うと、この「買った値段」に相続税の一部を足せます。足した分だけ利益が小さくなり、税金が減ります。足せるのは、売った土地や家にかかった分の相続税です。払った相続税の全部ではありません。
2. 使える人の3つの条件
国税庁の説明(No.3267)では、条件は3つです。
- 相続や遺言で土地や家をもらった人であること
- その人に相続税がかかっていること
- 期限内に売っていること
ここで大事なのは2番目です。相続税がかからなかった人は、この特例を使えません。「足せる相続税」がそもそもないからです。相続税がかかるかどうかは、基礎控除という線引きで決まります。
くわしくは相続税の基礎控除のコラムをご覧ください。
3. 期限の数え方 ― 「3年」ではなく「3年10か月」
期限は「相続税の申告期限の翌日から3年を経過する日」までです。相続税の申告期限は、亡くなったことを知った日の翌日から10か月です。つまり、亡くなったことを知った日の翌日から数えて、約3年10か月です。
「3年以内」と覚えていると、少し早めに動くことになります。逆に「3年10か月」ぎりぎりを狙うのは危険です。売買の契約から引き渡しまで、数か月かかることもあります。
余裕を持って売り出すことをおすすめします。期限の直前に契約する場合は、早めに税理士の先生に相談してください。
4. 空き家の3,000万円控除とは同時に使えない
相続した空き家を売るときは、別の制度もあります。利益から3,000万円を引ける「空き家の特例」です。くわしくは空き家の3,000万円控除のコラムをご覧ください。
国税庁の説明(No.3306)には、空き家の特例の条件として次の内容があります。「取得費加算の特例など、ほかの特例を受けていないこと」。つまり、同じ家と土地について、2つを同時には使えません。なお、家を受け継いだ相続人が3人以上だと、空き家の特例は1人2,000万円までです。
令和6年以後の売却が対象です。どちらが有利かは、払った相続税の額や売った利益で変わります。この比べ方は、税理士の先生の領域です。
出典:国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 タックスアンサー No.4152 相続税の計算/国税庁 タックスアンサー No.4205 相続税の申告と納税
よくあるご質問
相続税を払っていませんが、使えますか。
使えません。この特例は、払った相続税を「買った値段」に足す仕組みです。相続税を払っていない人には、足す相続税がありません。
期限内に「契約」すればいいですか。「引き渡し」までですか。
国税庁の説明では「期限までに譲渡(売ること)していること」とされています。契約の日と引き渡しの日のどちらで見るかは、申告のしかたで変わることがあります。税理士の先生に早めに相談してください。
特例を使うには何か手続きが要りますか。
売った翌年に確定申告をして、特例を使うことを書きます。相続税の申告書の写しなど、計算の根拠になる書類も要ります。申告の準備は、税理士の先生の領域です。
土地だけでなく、建物や株でも使えますか。
国税庁の説明では、相続した財産を売った場合の特例です。土地と建物のどちらでも使えます。株も対象です。ただし、どの財産にいくら足せるかの計算は、税理士の先生の領域です。
税の制度は毎年のように変わります。この記事は2026年11月時点の国税庁の説明をもとにしています。実際に売るときは、最新の情報を確かめてください。
相続税や売った税金の具体的な計算は、税理士の先生にご確認ください。
相続した家や土地のご相談は、方針が決まる前でも承ります
司法書士・税理士の先生とまとめてご相談いただけます(まとめる相続)。
その他のテーマは不動産コラムにまとめています。