
家や土地を売って「もうけ」が出ると、所得税と住民税がかかります。計算のしかたと、税金が軽くなる・かからない場合を図で整理しました。
このページのポイント
- 税金がかかるのは、売った金額ではなくもうけの部分です
- 税率は持っていた期間で変わります。5年を超えると、ほぼ半分です
- 住んでいた家なら、もうけから3,000万円まで差し引けます。申告は必要です
1. 税金がかかるのは「もうけ」だけ
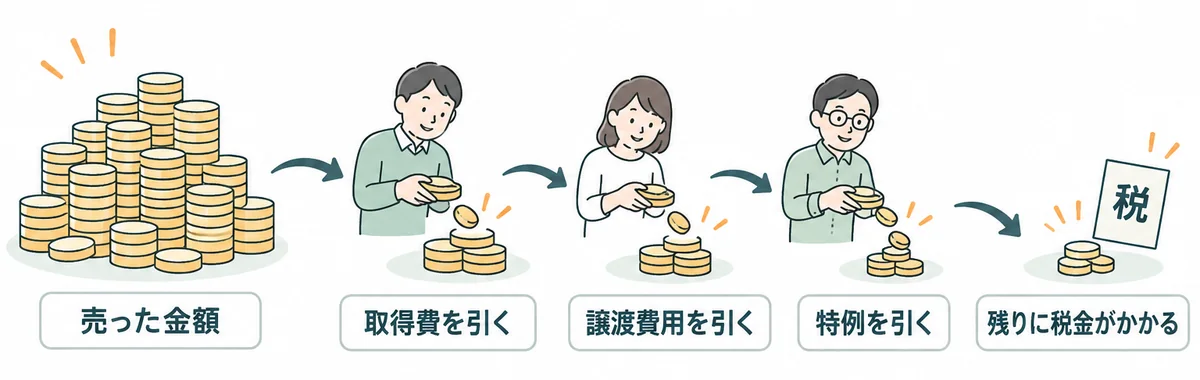
買ったときの金額を「取得費」、売るための費用を「譲渡費用」といいます。引いた残りが「もうけ」(譲渡所得)です。
- 1売った金額買主から受け取る代金
- 2取得費を引く買ったときの代金など(建物は古くなった分を減らす)
- 3譲渡費用を引く売るためにかかった費用
- 4特例を引く使える場合。残りに税金がかかる
入るもの
仲介手数料・印紙税(売主の負担分)・立退料・売るための取り壊しの費用など。もっと良い条件で売るため、前の契約をやめたときの違約金も入ります
入らないもの
ふだんの修繕の費用や、固定資産税など、家を持ち続けるための費用
出典:国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき)/国税庁 No.3255 譲渡費用となるもの
2. 税率は、持っていた期間で変わる
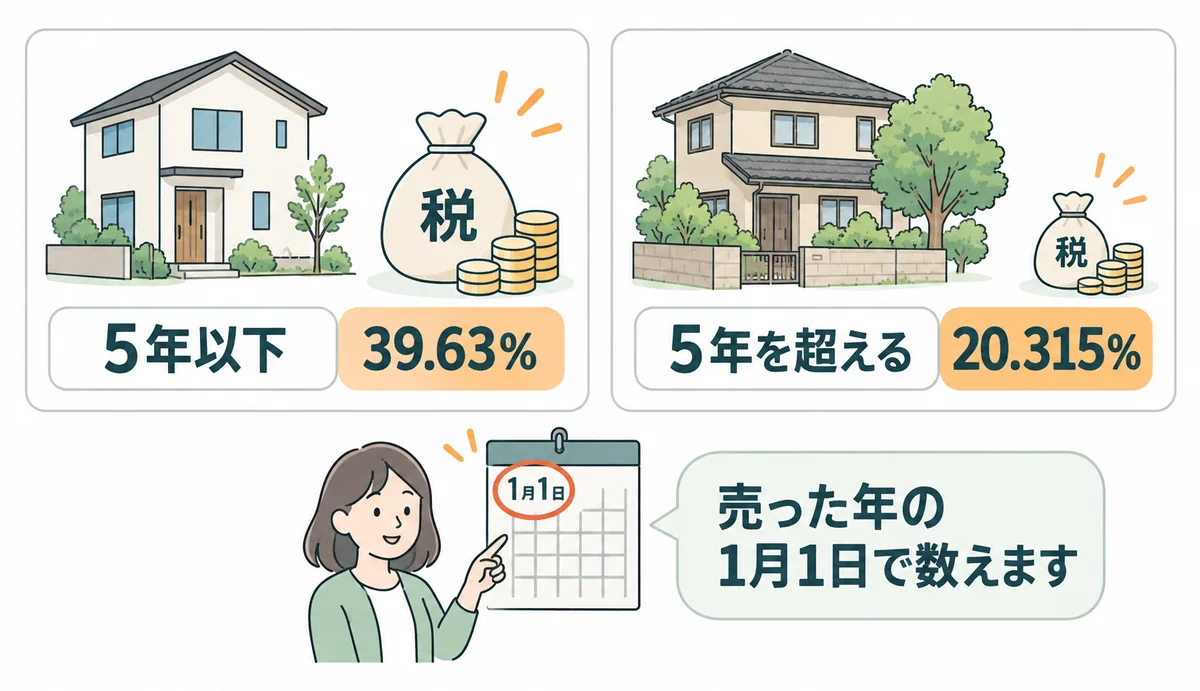
税率は、持っていた期間で2種類に分かれます。
20.315%
5年を超える(長期)
所得税15.315%+住民税5%
39.63%
5年以下(短期)
所得税30.63%+住民税9%
※所得税には、復興特別所得税(所得税の2.1%)を含めています。
「5年」は、売った年の1月1日で数えます
買ってから5年たった日に売っても、その年の1月1日で5年以下なら短期です。売る時期を決める前に、買った日を確かめましょう。
出典:国税庁 No.1440/東京都主税局「土地・建物等の譲渡に係る所得税・住民税」
3. 税金が軽くなる・かからない場合
住んでいた家
もうけから最高3,000万円を差し引けます。条件は、住まなくなってから3年たつ日がある年の、12月31日までに売ることです
10年を超えて持った自宅
もうけのうち6,000万円までは、税率が14.21%に下がります(所得税10.21%+住民税4%)。家も土地も、売った年の1月1日で10年を超えていることが条件です。3,000万円の特例と一緒に使えます
相続した家や土地
相続税を払っていれば、その一部を取得費に足せます。申告期限から3年以内に売ることが条件です
親子や夫婦などに売るときは、3,000万円の特例が使えません
家計が同じ親族や、売ったあとに一緒に住む親族に売ったときも、対象外です。
相続した空き家には、別の特例(最高3,000万円。相続人が3人以上なら2,000万円)があります。住んでいた家と同じ年に売ると、合わせて3,000万円までです。空き家の3,000万円控除をご覧ください。
出典:国税庁 No.3302 マイホームを売ったときの特例/国税庁 No.3305 マイホームを売ったときの軽減税率の特例/国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
4. 申告と、売る前の準備
特例を使うには、売った翌年に確定申告をします。税金が0円になる場合も同じです。
- 買ったときの売買契約書と、代金の領収書
- 売るときの売買契約書と、仲介手数料などの領収書
- 住んでいた家なら、住まなくなった日が分かる書類
- 相続した家なら、相続税の申告書の控え
※確定申告には「譲渡所得の内訳書」を付けます。
相続した家を売る流れは相続した不動産の売却にまとめています。
出典:国税庁 No.3302
よくあるご質問
買ったときの金額が分かりません。
契約書などで分からないときは、売った金額の5%を取得費にできます。実際の金額が5%より少ないときも、5%を使えます。
相続した家は、いつ買ったことになりますか。
亡くなった方が買った日と金額を引き継ぎます。親が長く持っていた家なら、普通は5年を超える「長期」になります。
出典:所得税法(第60条)
売って損が出たら、税金はかかりますか。
もうけが出なければ、売ったことによる所得税と住民税はかかりません。
このページは、国税庁と東京都主税局の資料に基づく一般的な説明です(2026年10月時点)。ご自身の税額や特例が使えるかは、税理士の先生か税務署にご確認ください。
売るか決める前でも、ご相談を承ります
売値の見込みと、5年・10年を超える時期を一緒に確かめます(お問い合わせ)。
その他のテーマは不動産コラムにまとめています。