
公開日
親がアパートや一戸建てを人に貸していた。そんな家を相続すると、相続税の評価は、自宅より低くなります。「貸家建付地(かしやたてつけち)」という決まりがあるためです。この記事では、評価が下がる理由と計算の考え方を説明します。
このページのポイント
- 人に貸している家と、その土地は、借りている人の権利の分だけ評価が下がります。
- 下がる幅は、借地権割合・借家権割合・賃貸割合の3つで決まります。
- 亡くなった時に空室が多いと、下がる幅が小さくなります。
1. なぜ評価が下がるのか
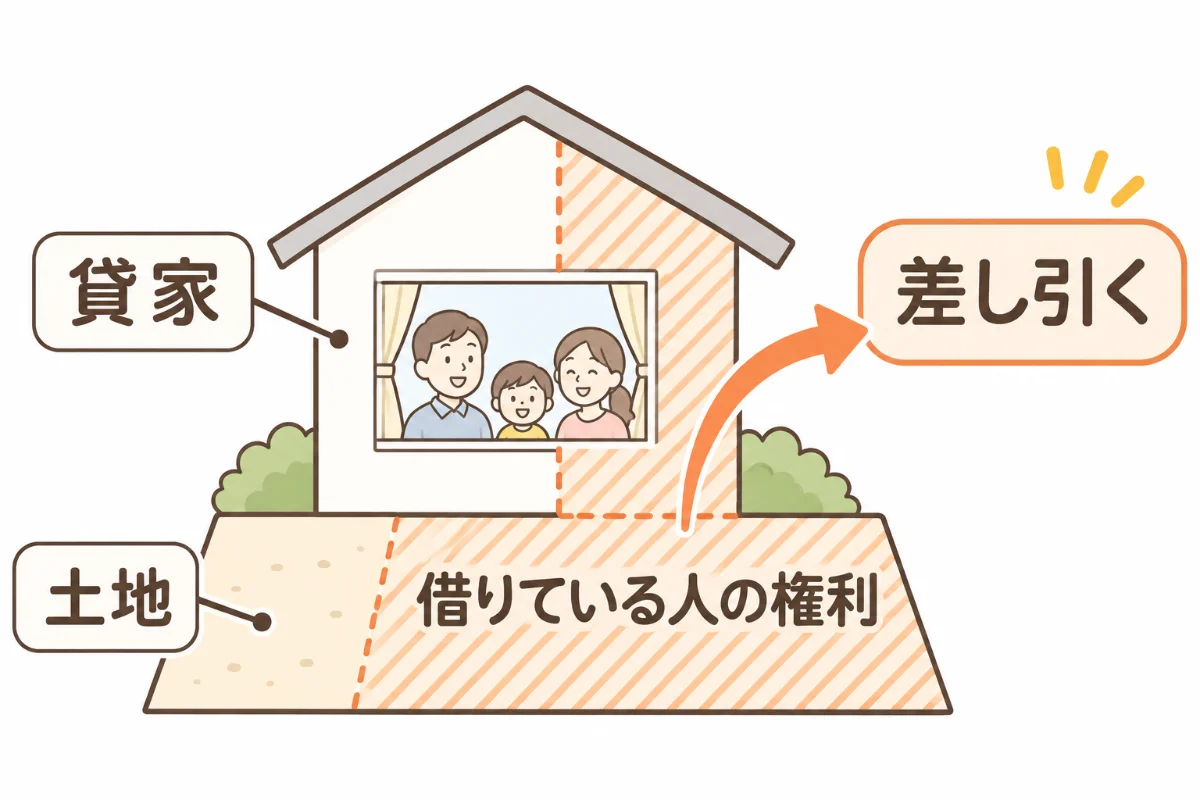
家を人に貸すと、借りている人には住み続ける権利があります。持ち主でも、すぐに出て行ってもらうことはできません。そのぶん、持ち主が自由に使ったり売ったりしにくくなります。相続税の評価では、この「使いにくさ」を差し引きます。
- 貸家(建物):家の評価から、借りている人の権利の分を引く
- 貸家建付地(土地):貸家が建つ土地の評価から、同じように引く
2. 土地の計算(貸家建付地)
国税庁の説明では、次の式です。
自分で使う場合の土地の評価 −(自分で使う場合の土地の評価 × 借地権割合 × 借家権割合 × 賃貸割合)
それぞれの言葉の意味は次のとおりです。
- 借地権割合:土地を借りる権利の割合。路線価図の記号(A〜G)で分かる
- 借家権割合:家を借りる権利の割合。国税局長が定め、国税庁の路線価図・評価倍率表のページで確かめられる
- 賃貸割合:貸せる部屋のうち、実際に貸している部屋の床面積の割合
例で考えます。自分で使う場合の土地の評価が5,000万円とします。借地権割合は60%(記号D)とします。借家権割合は30%と仮定します。全室を貸している(賃貸割合100%)とします。5,000万円 × 60% × 30% × 100% = 900万円。5,000万円 − 900万円 = 4,100万円が、貸家建付地の評価です。
路線価図の記号の見方は、「相続した土地の評価額の調べ方 ― 路線価図の見方」をご覧ください。
3. 建物の計算(貸家)
建物も、同じ考え方で下がります。家の評価(固定資産税の評価額)から、借家権割合と賃貸割合の分を引きます。借家権割合が30%で全室貸しているなら、家の評価の3割が下がる計算になります。実際の割合は、国税庁の路線価図・評価倍率表のページで確かめてください。
4. 空室があるときの扱い
賃貸割合は、亡くなった時点で貸している部屋で計算します。空室が多いと、賃貸割合が下がり、評価の下がり方も小さくなります。
ただし、一時的な空室なら、貸しているものとして扱える場合があります。国税庁は、次のような事情を挙げています。
- 亡くなる前から、続けて貸していた
- 前の人が出た後、すぐに次の人を募集していた
- 空室の期間が、亡くなった前後の1か月程度など短い
- 空室の間に、ほかの使い方をしていない
- 亡くなった後の貸し出しが、一時的なものではない
「1か月程度」は国税庁が挙げた例で、決まった線ではありません。
当てはまるかどうかの判断は、税理士の先生の領域です。
よくあるご質問
子どもに無料で貸している家も、評価は下がりますか。
家賃をもらわずに貸している場合です。ここでいう「貸している」には、原則として当たりません。判断は税理士の先生の領域です。
相続した貸家は、売った方がいいですか。持ち続けた方がいいですか。
入居者がいるまま売る方法と、持ち続ける方法があります。それぞれの考え方は、「相続した賃貸アパート|入居者がいるまま売るか、持ち続けるか」をご覧ください。
入居者が出て行った後に売ると、評価は変わりますか。
相続税の評価は、亡くなった時点の状態で決まります。その後に空室になっても、相続税の評価は変わりません。ただし、売るときの値段は、空室かどうかで変わることがあります。
出典:国税庁 タックスアンサー No.4614 貸家建付地の評価/国税庁 財産評価基本通達 第3章(89 家屋の評価・93 貸家の評価・94 借家権の評価)/国税庁 路線価図の説明(借地権割合の記号)
この記事は、2026年11月時点の国税庁の説明をもとにしています。評価の決まりは変わることがあるので、最新の情報を確かめてください。
具体的な貸家と貸家建付地の評価額は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。