
公開日
「うちは相続税がかかるのだろうか」。親の財産を考えるとき、まず気になるのはそこです。手元にある固定資産税の通知書から、おおよその目安がつかめます。この記事では、通知書のどこを見て、どう計算するかを説明します。
このページのポイント
- 通知書で見るのは「課税標準額」ではなく「価格(評価額)」の欄です。
- 建物は、固定資産税の評価額がそのまま相続税の評価額になります。
- 土地は、固定資産税の評価額を割り戻すと、おおよその目安になります。
1. 通知書の「価格」の欄を見る
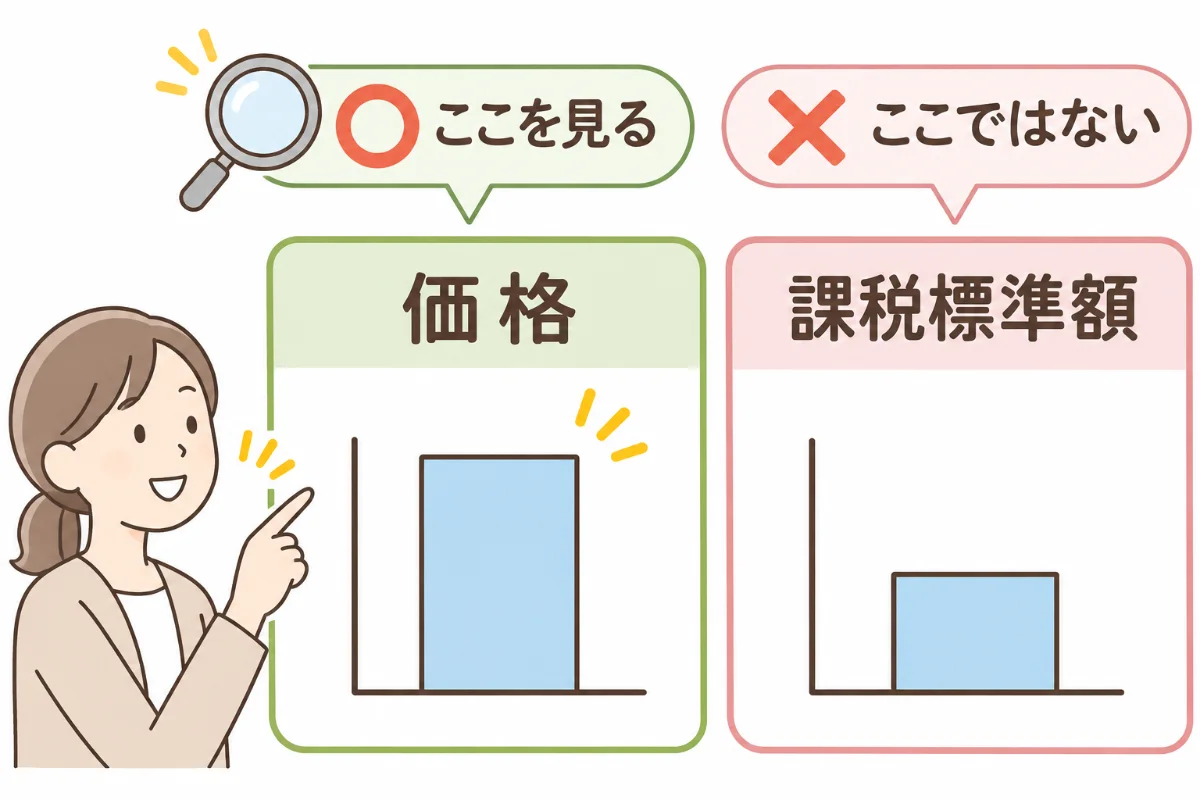
固定資産税の通知書には、課税明細書がついています。明細には、土地と建物ごとに金額がいくつか並んでいます。見るのは「価格」または「評価額」と書かれた欄です。
「課税標準額」の欄ではありません。家が建つ土地は、200㎡までの部分の税が軽くなる決まりがあります。課税標準額は、その軽くした後の額なので、実際の評価より低く出ます。総務省の説明では、200㎡までは価格の6分の1に軽くなります。
2. 建物はそのまま使える
国税庁の説明では、家の相続税の評価額は次のとおりです。固定資産税の評価額に1.0を掛けた額です。つまり、明細の建物の「価格」が、そのまま目安になります。
3. 土地は割り戻して目安を出す
土地は少し計算が要ります。固定資産税の評価額と、相続税の路線価では、目安の水準が違うからです。
- 固定資産税の評価額:地価公示価格などの7割が目安(総務省)
- 相続税の路線価:地価公示価格などの8割程度が目安(国税庁)
この差を使った、国の正式な計算ではない目安の式があります。次の計算で、おおよその目安が出ます。
土地の価格(評価額)÷ 0.7 × 0.8
たとえば、土地の価格が2,100万円とします。2,100万円 ÷ 0.7 × 0.8 で、目安は2,400万円です。これはあくまで目安です。正確には、路線価図で調べます。調べ方は、「相続した土地の評価額の調べ方 ― 路線価図の見方」をご覧ください。
4. 基礎控除と比べる
家と土地の目安が出たら、預金などほかの財産を足します。その合計を、相続税の基礎控除と比べます。基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。相続人が子ども2人なら、基礎控除は4,200万円です。
合計が基礎控除を大きく下回るなら、相続税がかからない見込みが高いです。近いときや超えるときは、税理士の先生に早めに相談してください。特例を使うと下がる場合もありますが、その場合も申告が要ります。
よくあるご質問
マンションも同じ計算でよいですか。
2024年1月から、マンションは計算のしかたが変わりました。固定資産税の評価額だけでは、目安がずれることがあります。くわしくは「マンションの相続税評価 ― 2024年からの新しい計算」をご覧ください。
貸している家や土地も同じですか。
人に貸している家や、その土地は、評価が下がる決まりがあります。くわしくは「貸家建付地とは ― 貸している家は相続税の評価が下がる理由」をご覧ください。
通知書をなくしました。
市区町村の税の窓口で、評価証明書などをとれます。相続人がとる場合は、相続人であることが分かる書類が要ります。必要な書類は、窓口でご確認ください。
出典:国税庁 タックスアンサー No.4602 土地家屋の評価/国税庁 タックスアンサー No.4152 相続税の計算/総務省「固定資産税」/名古屋国税局「令和8年分の路線価等について」
この記事の目安は、2026年11月時点の国税庁と総務省の説明をもとにしています。目安は目安で、実際の評価額とは違います。制度は変わることがあるので、最新の情報を確かめてください。
具体的な相続税の計算は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。