
公開日
相続した土地を売ったあと、「申告は要るの?」と迷う方は多いです。相続税の申告とは、別の申告が要ることがあります。この記事では、いつ、誰が、どんな書類で申告するかを説明します。
このページのポイント
- 売った翌年の2月16日〜3月15日に、所得税の確定申告をします。
- 利益が出たとき、または特例を使うときに申告が要ります。
- 特例で相続税がゼロになる人も、相続税の申告が要ることがあります。
このページの内容
1. 相続には「2つの申告」がある
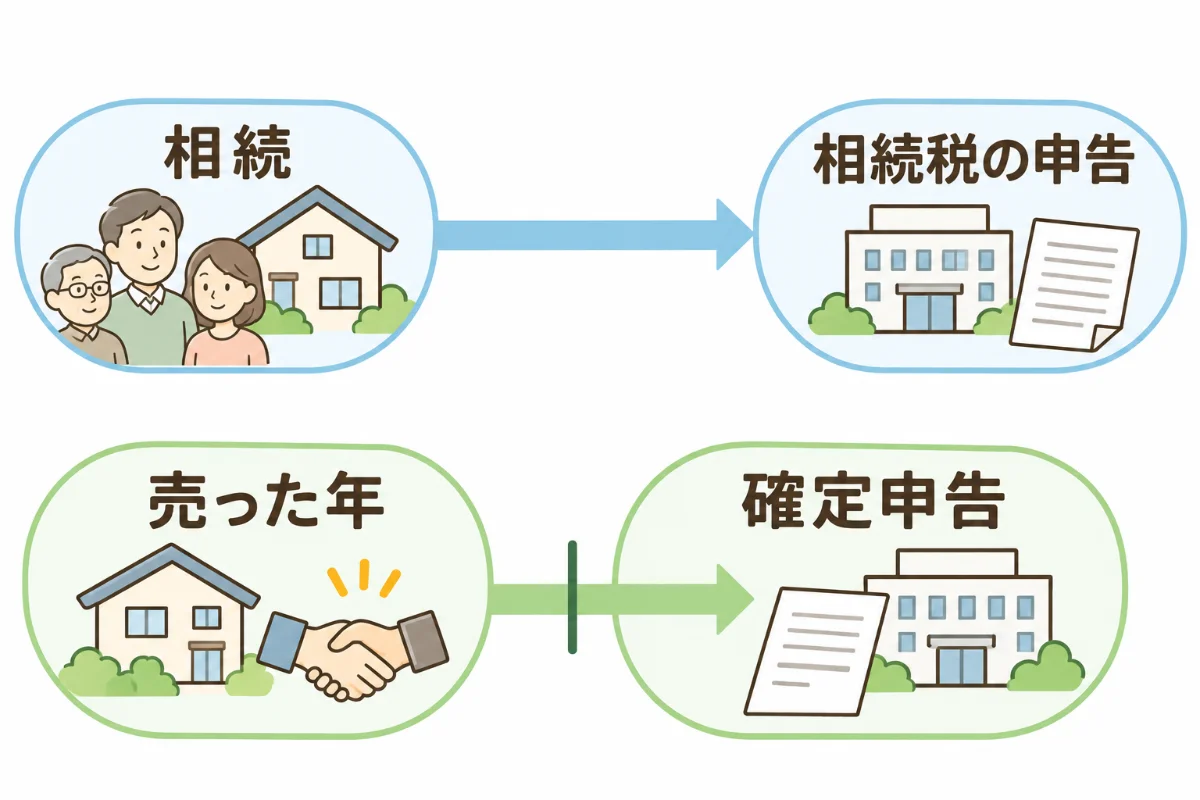
相続した土地を売ると、申告が2つ出てくることがあります。
| 相続税の申告 | 売った利益の申告(確定申告) | |
|---|---|---|
| 何の税金か | 相続した財産にかかる税 | 売った利益にかかる税 |
| 期限 | 亡くなったことを知った日の翌日から10か月以内 | 売った翌年の2月16日〜3月15日 |
| 出すところ | 亡くなった人の住所の税務署 | 売った人の住所の税務署 |
この2つは別のものです。片方が要らなくても、もう片方が要ることがあります。
2. 見落としやすい点① 特例を使うなら相続税の申告が要る
相続税は、遺産が基礎控除を超えるとかかります。基礎控除は「3,000万円+600万円×法定相続人の数」です。
ここで見落としやすい点があります。「小規模宅地等の特例」(自宅の土地などの評価を下げる特例)などを使う場合です。国税庁の説明では、申告が要るかどうかは、特例を使う前の額で判断します。つまり、特例で基礎控除以下になっても、申告をしないと特例が使えません。特例と売る時期の関係は、「相続した土地・建物の売却|相続税が高くなる3つの場合」をご覧ください。
3. 見落としやすい点② 売って利益が出たら、翌年に確定申告
相続税の申告が要らない人でも、売った利益の申告は別です。利益が出たら、売った翌年に確定申告をします。期間は、原則として翌年の2月16日から3月15日までです。
また、次のような特例は、確定申告をして使う仕組みです。
- 空き家の3,000万円控除(既存コラム /akiya-3000man/)
- 相続税を買った値段に足す特例(取得費加算。/souzoku-tochi-3nen-baikyaku/)
特例で利益がゼロになっても、申告は要ります。申告をしないと、特例が使えないためです。
4. そろえる書類
売った利益の申告で、主にそろえる書類です。
- 譲渡所得の内訳書(売った利益を計算する用紙。国税庁の様式)
- 売ったときの売買契約書の写し
- 親が買ったとき・建てたときの契約書など(取得費の資料)
- 仲介手数料などの領収書(売るのにかかった費用)
空き家の3,000万円控除を使う場合は、さらに次の書類が要ります。
- 売った土地や家の登記事項証明書(不動産番号を書けば省略できる)
- 被相続人居住用家屋等確認書(家のある市区町村が出す書類)
- 耐震基準適合証明書、または壊したことが分かる書類など
取得費加算を使う場合は、相続税の計算明細書が要ります。
よくあるご質問
「売った年」は、契約の日ですか、引き渡しの日ですか。
原則は引き渡しの日で考えます。ただ、契約の日を選べる場合もあります。年をまたぐときは、税理士の先生に確かめてください。
相続人3人で売りました。申告は誰がしますか。
原則として、家を持っていた相続人それぞれが申告します。代金を誰が受け取ったかではなく、持分に応じて利益を分けます。
申告を忘れたらどうなりますか。
遅れると、追加の税がかかることがあります。特例も使えなくなるおそれがあります。気づいた時点で、税理士の先生に相談してください。
出典:国税庁 No.2020 確定申告/国税庁 No.4205 相続税の申告と納税/国税庁 No.4152 相続税の計算/国税庁 No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 所得税基本通達36-12(譲渡所得の収入すべき時期)
申告の期限や書類は、変わることがあります。この記事は2026年11月時点の国税庁の説明をもとにしています。申告の前に、最新の案内を確かめてください。
具体的な申告が要るかどうかの判断と計算は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。