
相続した家を売ると、利益に税金がかかることがあります。計算のしかたは、ふつうに家を売ったときと同じです。ただ、相続した家には、気をつけたい点が3つあります。この記事では、その3つをやさしく説明します。
このページのポイント
- 買った値段と買った時期は、親のものを引き継ぎます。
- 空き家の3,000万円控除は条件が細かいので、合うかを先に確かめます。
- 相続税を払った人は、その一部を買った値段に足せる特例があります。
このページの内容
1. 計算のしかたは、ふつうの売却と同じ
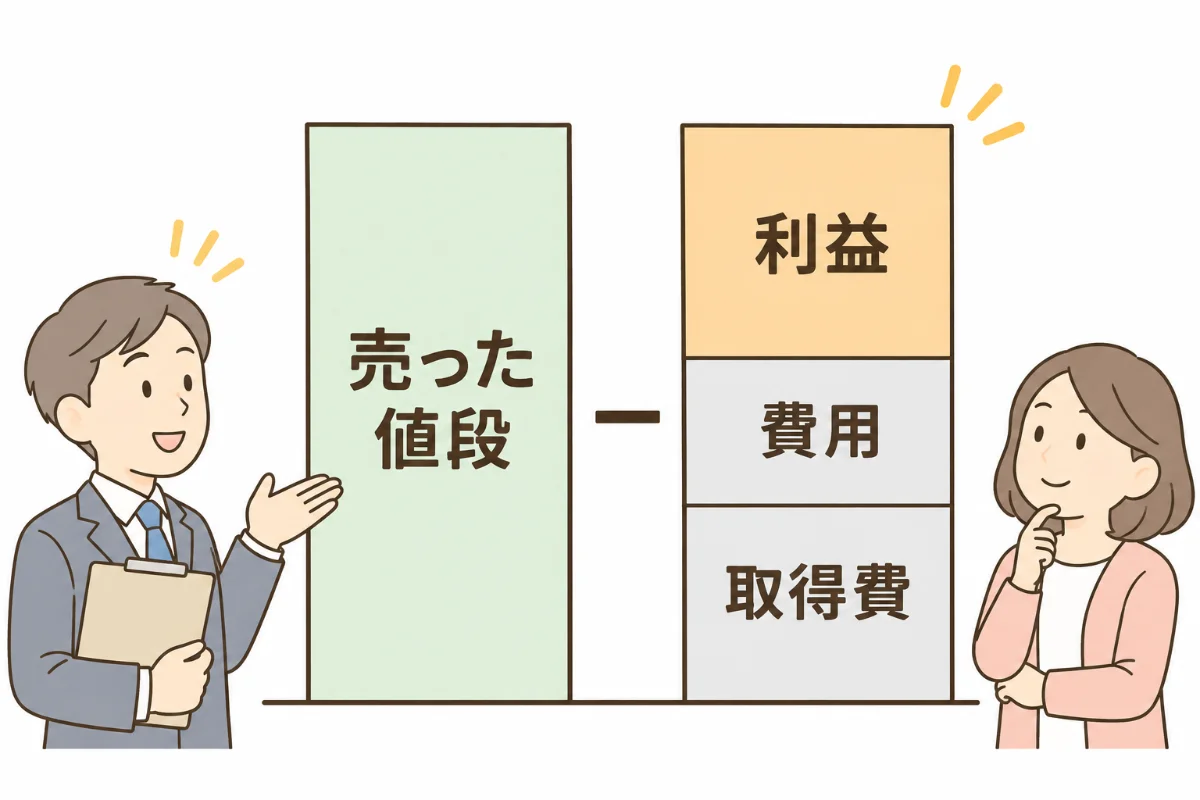
家を売った利益は、次の式で計算します。「売った値段 − 買った値段(取得費) − 売るのにかかった費用」この利益に税金がかかります。計算と税率のくわしい話は「不動産を売ったときの税金|計算のしかたと、税金がかからない場合」をご覧ください。
2. ポイント1 買った値段と時期は、親のものを引き継ぐ
相続した家の「買った値段」は、相続した時の値段ではありません。親が買ったとき、建てたときの値段を引き継ぎます。建物は、年数に応じて値段を減らして計算します。
買った時期も、親のものを引き継ぎます。これは税率に関わります。売った年の1月1日で、持っていた期間が5年を超えるかで分かれます。5年を超えると「長期」、5年以下は「短期」で、税率が違います。親が長く持っていた家なら、相続してすぐ売っても長期になります。
相続人が払った登記の費用なども、買った値段に含められます。ただし、家が業務に使われていなかった場合の扱いです。
親が買った値段が分からない場合は、売った値段の5%を使う決まりがあります。
3. ポイント2 空き家の3,000万円控除は、条件を先に確かめる
親が1人で住んでいた家を相続して売る場合の特例です。利益から最大3,000万円を引けます。ただし、条件が細かく決まっています。たとえば、次のような条件です。
- 1981年(昭和56年)5月31日以前に建てられた家であること
- マンションなど区分所有の建物でないこと
- 売った値段が1億円以下であること
- 相続から3年を経過する日の年の12月31日までに売ること
家を受け継いだ相続人が3人以上だと、1人2,000万円までです。2024年(令和6年)1月1日以後の売却が対象です。
当社では、合うかどうかを売る前に確かめることをおすすめしています。くわしくは「空き家の3,000万円控除|使える条件と2027年末の期限」をご覧ください。
4. ポイント3 相続税を払った人は「取得費加算」
相続税を払った人は、その一部を買った値段に足せる特例があります。「取得費加算の特例」といいます。期限は、相続税の申告期限の翌日から3年以内の売却です。空き家の3,000万円控除とは、同じ家で一緒には使えません。くわしくは「取得費加算の特例とは|相続した土地を3年10か月以内に売ると税金が減る」をご覧ください。
5. 契約書と一緒に、税理士の先生に見てもらう
当社では、契約書と合わせて税理士の先生に見てもらうよう勧めています。親が買ったときの契約書は、取得費の計算の土台です。特例が使えるかどうかの判断も、税理士の先生の領域です。売った後の申告の流れは、「相続した土地を売った後の確定申告 ― 時期と必要書類」をご覧ください。
よくあるご質問
相続税を払っていれば、売った税金はかかりませんか。
相続税と、売った利益にかかる税金は別のものです。両方かかることがあります。相続税を払った人は、取得費加算の特例で負担を軽くできる場合があります。
売って損が出たら、申告は要りませんか。
利益が出なければ、売った税金はかかりません。申告が要るかどうかは、税理士の先生に確かめてください。
2つの特例は、どちらが有利ですか。
払った相続税の額や、売った利益で変わります。比べ方は、税理士の先生の領域です。
出典:国税庁 No.3202 譲渡所得の計算のしかた(分離課税)/国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/国税庁 No.3261 建物の取得費の計算/国税庁 No.3258 取得費が分からないとき/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 No.3267 相続財産を譲渡した場合の取得費の特例
税の制度は、毎年のように変わります。この記事は2026年11月時点の国税庁の説明をもとにしています。空き家の3,000万円控除は、2027年12月31日までの売却が対象です。実際に売るときは、最新の情報を確かめてください。
具体的な税額の計算と特例の判断は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。