
住宅ローンの返済が難しくなったとき、借入先(銀行など)の同意を得て売る方法が「任意売却」です。競売との違いと、売るまでの流れを図で整理しました。
このページのポイント
- 任意売却は、競売より高く売れることが期待でき、引き渡しの時期も調整しやすい方法です
- 売っても足りなかった借入は、なくなりません。返し方を借入先と決めます
- 買主が見つからないと、競売に移ることがあります
このページの内容
1. 任意売却とは
家には、ローンの担保(抵当権)が付いています。返せなくなったとき、借入先が家を売って回収するためのものです。
普通の売却
売値で借入を全部返し、そのあとに担保を外します
任意売却
売値が借入に届かなくても、借入先が認めれば担保を外して売れます
ローンが残っていても売値で返しきれる場合は、ローンが残っている家の売却をご覧ください。
2. 競売との違い
返済が止まったままだと、借入先は裁判所に申し立てて、家を競売にかけることがあります。競売は、法律に基づく強制的な手続きです。
任意売却
- 普通の売却と同じように、買主を探す
- 競売より高く売れることが期待できる
- 引き渡しの時期を調整しやすい
競売
- 裁判所の手続きで売られる
- 裁判所が決めた値段の8割でも入札できる
- 時期を自分で決められない
※裁判所が決める値段=売却基準価額。その8割=買受可能価額。
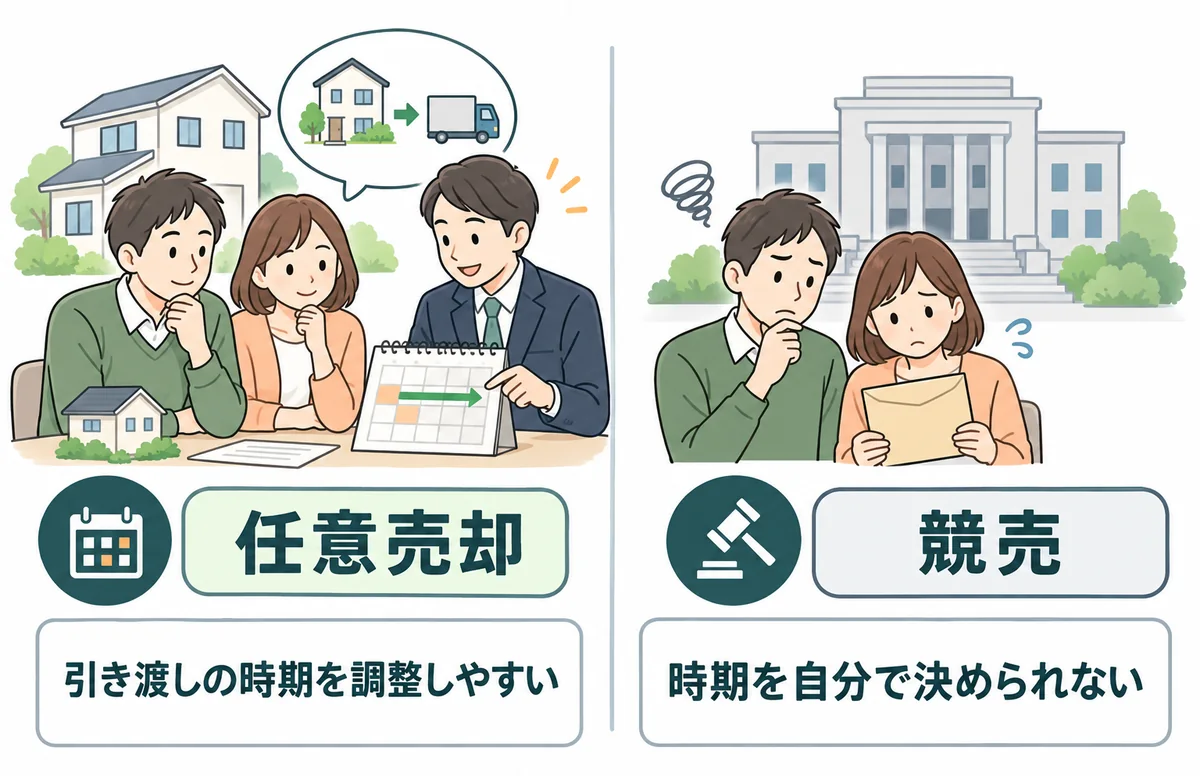
出典:住宅金融支援機構「任意売却パンフレット」(令和8年4月)/民事執行法(第60条第3項)
3. 売るまでの流れ
住宅金融支援機構の場合の流れです。ほかの借入先でも、同意を得て進める点は同じです。
- 1借入先に申し出る売る不動産会社は、原則として自分で選ぶ
- 2売出価格の通知査定をもとに、借入先が決める
- 3販売1社だけに任せる契約(専任媒介)で買主を探す
- 4承諾・契約・代金の受け渡し担保を外す審査は約2週間
※まだ分割で返している方が機構に申し出ると、分割で返す権利を手放し、残りを一括で返すよう求められます。
買主が見つからないと、競売に移ることがあります
例えば、売却を頼む契約(媒介契約)を最初に結んでから6か月たっても、買いたい人が現れないときです。売出価格より安い値段の申し込みは、認められないこともあります。
出典:住宅金融支援機構「任意売却パンフレット」(令和8年4月)
4. 売ったあとに残る借入
売却代金から払える費用
仲介手数料や、担保を外す登記の費用などは、借入先が認めれば売却代金から払えることがあります
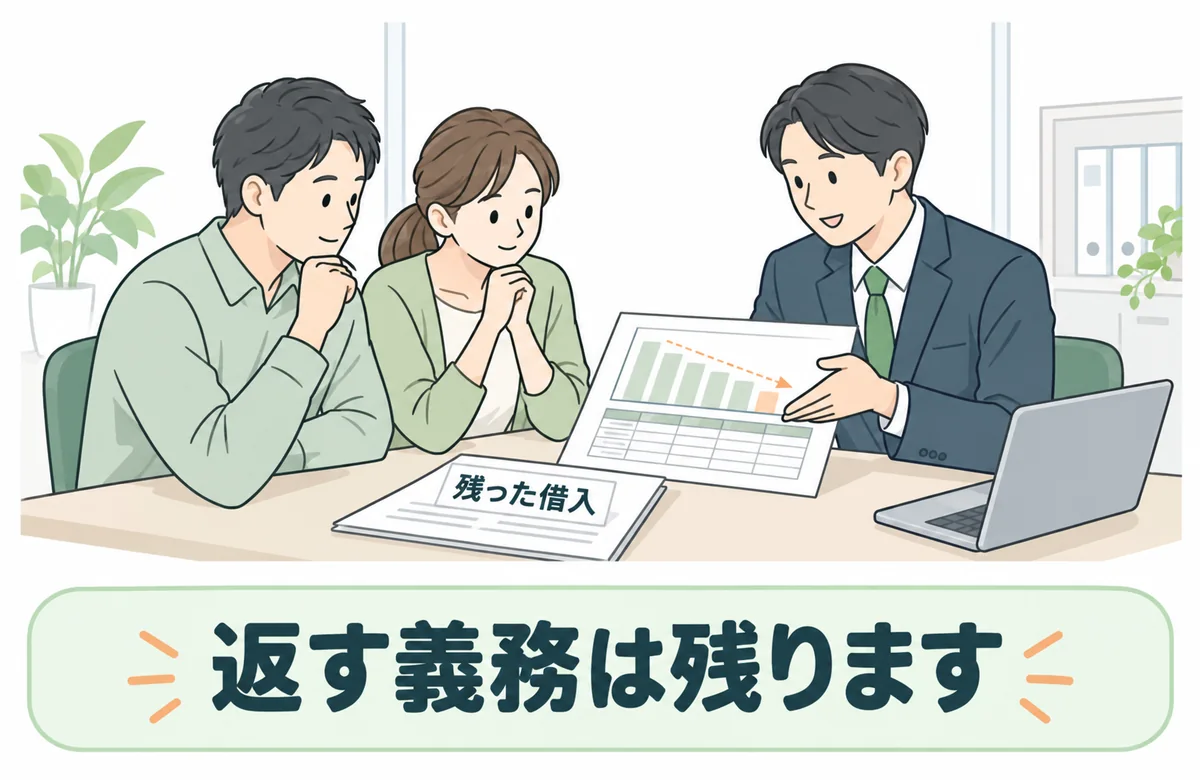
残った借入
返す義務は残ります。返し方は、借入先と話し合って決めます
※自己破産で、借入を返さなくてよいと認められた方(免責)は除きます。
よくあるご質問
任意売却の物件を買うときに、気をつけることはありますか。
売主だけでは値段を決められません。原則として、借入先の承諾が出てから売買契約になるため、申し込みから契約まで時間がかかります。
引っ越しの費用は、売却代金から出せますか。
住宅金融支援機構の資料に挙がっているのは、仲介手数料や担保を外す登記の費用などです。借入先が認めれば、売却代金から払えます。引っ越しの費用は挙がっていないため、借入先にご確認ください。
売る不動産会社は、借入先が決めるのですか。
住宅金融支援機構の場合は、原則として自分で選びます。その会社と専任媒介契約を結んで売ります。
このページは、住宅金融支援機構の資料と民事執行法に基づく一般的な説明です(2026年10月時点)。借入先によって手続きは違います。借入の返し方や自己破産は、弁護士の先生にご確認ください。
返済が苦しくなり始めた段階でも、ご相談を承ります
売値の見込みと借入の残りを並べて、一緒に確かめます(お問い合わせ)。
その他のテーマは不動産コラムにまとめています。