
公開日 最終更新
親から土地や家を相続した。売るつもりだが、すぐ動くべきか、売るタイミングに迷っている。そんな方は少なくありません。この記事では、すぐ売る・待つ、それぞれの良い点と注意点を並べます。
このページのポイント
- 当社では、売る時期を決め打ちせず、ご家族の希望を最優先に考えます。
- すぐ売る良い点は、管理の手間が減り、税の特例の期限に間に合いやすいことです。
- 待つ良い点は、家族で話し合い、気持ちと家の中を整理する時間がとれることです。
1. 当社の考え ― 時期は家族で決める
当社では、売る時期を「すぐ」「何年後」と決め打ちしません。まず、ご家族でよく話し合っていただきます。そして、ご家族の希望を最優先にします。思い出の詰まった家です。急いで売って、後で悔やむ方もいます。一方で、持ち続けて困る方もいます。だからこそ、両方の良い点と注意点を、きちんとお伝えしています。売った後に後悔しやすい点は「実家の売却で後悔しやすいことと、後悔しないための準備」をご覧ください。
2. すぐ売る良い点と注意点
良い点は、主に3つです。
- 空き家の管理の手間と費用が早く終わる
- 家が傷む前に売れる
- 税の特例の期限に間に合いやすい
相続した家を持つ間も、固定資産税はかかります。固定資産税は、毎年1月1日の持ち主にかかる決まりです(地方税法359条)。草刈りや換気など、管理の手間も続きます。
持ち続けると、1年でいくらかかるか(例)
たとえば、市街地にある土地150㎡・木造の一戸建てを持ち続けるとします。固定資産税の評価額は、土地3,000万円、建物300万円と仮定します。
| かかるもの | 1年の額(例) |
|---|---|
| 固定資産税(土地) | 約7万円(3,000万円×6分の1×1.4%) |
| 固定資産税(建物) | 約4.2万円(300万円×1.4%) |
| 都市計画税(土地・建物) | 約3.9万円(土地は3分の1にして、上限の0.3%で計算) |
| 税金の合計 | 約15.1万円(3年で約45万円) |
| 火災保険・草刈り・電気や水道の基本料金 | 家と契約で違います。保険証券や明細で確かめます |
土地の税が軽いのは、家が建つ土地の特例があるからです。200㎡までの部分は、固定資産税は評価額の6分の1、都市計画税は3分の1で計算します。家を壊して更地にすると、この特例は外れます。
実際の税額は、毎年届く固定資産税の納税通知書で分かります。税額をならす決まりがあるため、計算と違うことがあります。都市計画税の税率は、0.3%までの範囲で市区町村が決めます。
注意点もあります。買い主に引き渡すまでに、名義を相続人に書き換える必要があります。誰が継ぐかの話し合いが終わっていないと、話が止まります。話し合いの前に売りに出せるかは、「遺産分割の話し合いが終わる前に、相続した家を売りに出せるか」をご覧ください。片付けが追いつかず、慌ただしくなることもあります。急いで値段を下げると、納得できない売却になりがちです。
3. 待つ良い点と注意点
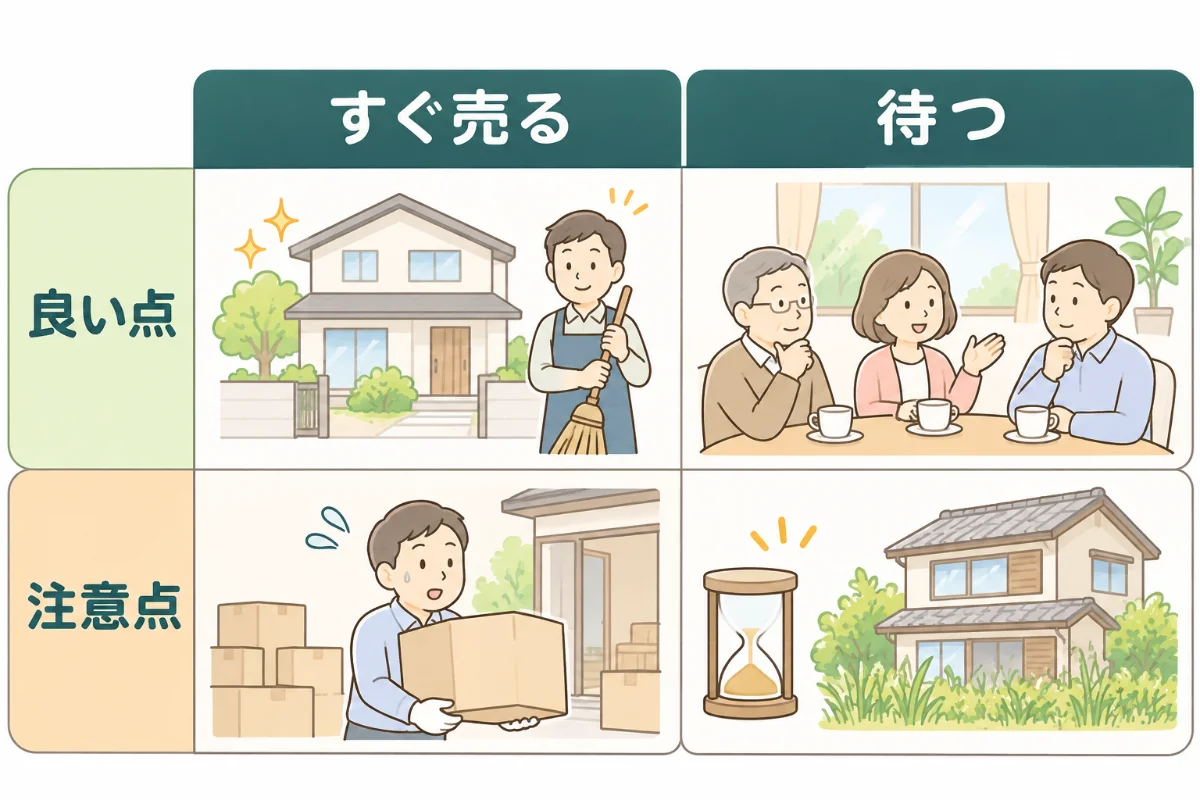
すぐ売る場合と待つ場合を、表で比べます。
| すぐ売る | 待つ | |
|---|---|---|
| 良い点 | 管理の手間と税金が早く終わる。家が傷む前に売れる。税の特例の期限に間に合いやすい | 家族で話し合える。家の中をゆっくり整理できる。貸す・残すも考えられる |
| 注意点 | 名義の書き換えと家族の話し合いが先に要る。片付けが慌ただしくなりやすい | 特例の期限を過ぎると使えない。税金と管理の手間が続く。高く売れるとは限らない |
良い点は、時間をかけて決められることです。家族の気持ちが落ち着くまで待てます。家の中の物も、ゆっくり整理できます。その間に、貸す・残すという選択肢も考えられます。
注意点は、税の特例の期限です。代表的なものを2つ挙げます。
| 特例 | いつまでに売るか |
|---|---|
| 空き家の3,000万円控除 | 相続から3年を経過する日の年の12月31日まで |
| 相続税の取得費加算 | 相続税の申告期限から3年以内 |
どちらも国税庁の説明(No.3306、No.3267)にある期限です。期限を過ぎると、その特例は使えません。ほかにも条件があり、使えるかは人によります。3,000万円控除の条件は、「空き家の3,000万円控除|使える条件と2027年末の期限」にまとめています。
また、空き家のまま長く置くと、市から指導を受けることもあります。値段が上がるか下がるかは、誰にも分かりません。「待てば高く売れる」とは言い切れない点も、知っておいてください。
4. 迷ったときに先にやること
売るかどうか決まっていなくても、先にできることがあります。
- 名義の書き換え(相続登記)を進める
- 家の契約書や図面を探しておく
- 今いくらで売れそうか、査定で知っておく
相続登記は、相続で取得したと知った日から3年以内の義務です(不動産登記法76条の2)。取得を知ったのが2024年4月1日より前なら、期限は2027年3月31日です。登記の手続きは、司法書士の先生の領域です。相続税がかかる方は、申告と納付の期限も確かめてください。期限に合わせた売り方は「相続税の納付期限(10か月)に間に合わせて家を売るには」をご覧ください。
よくあるご質問
少し待った方が、売った後の税金は安くなりますか。
相続した家は、親が買った時期を引き継ぎます。そのため、待つことで税率が変わる場面は限られます。具体的な税額は、税理士の先生の領域です。
兄弟で「すぐ売りたい」「待ちたい」と意見が割れています。
まずは特例の期限と、持ち続ける費用を並べて話し合ってください。材料がそろうと、決めやすくなります。話し合いがまとまらないときは、弁護士の先生の領域です。
売るか決める前に、査定だけ頼んでもいいですか。
はい、問題ありません。今の値段を知ることは、待つか売るかを決める材料になります。受け方は「三鷹市の不動産査定」をご覧ください。
関連する記事
出典:国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/地方税法(e-Gov法令検索)第349条の3の2・第350条・第359条・第702条の3・第702条の4/総務省「固定資産税の概要」/不動産登記法(e-Gov法令検索)第76条の2
税の特例や期限は、変わることがあります。この記事は2026年11月時点の国税庁の説明と法令をもとにしています。実際に進めるときは、最新の情報で確かめてください。
具体的な特例の使える・使えないは、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。