
公開日 最終更新
相続税がかかる。でも、手元のお金では払えない。そのときは、相続した家や土地を売って払う方法があります。相続税の期限は10か月です。このページでは、期限に間に合わせて売る段取りを説明します。
このページのポイント
- 相続税は、亡くなったことを知った日の翌日から10か月以内に納めます。
- 代金を受け取る日は、納める期限の1か月以上前にしておきたいです。
- 期限が迫っているなら、早めに買取も考えます。
1. 期限は「10か月」。お金で一度に納めるのが原則
相続税の申告と納税の期限は、亡くなったことを知った日の翌日から10か月以内です。国税庁の例では、1月6日に亡くなった場合、期限は11月6日です。期限の日が土日祝日なら、その翌日になります。相続税は、お金で一度に納めるのが原則です。手元のお金で払えないときは、売る以外の納め方も税理士の先生に確かめます。納めるのが遅れると、延滞税(遅れた分にかかる税)がかかることがあります。
2. 期限から逆算する
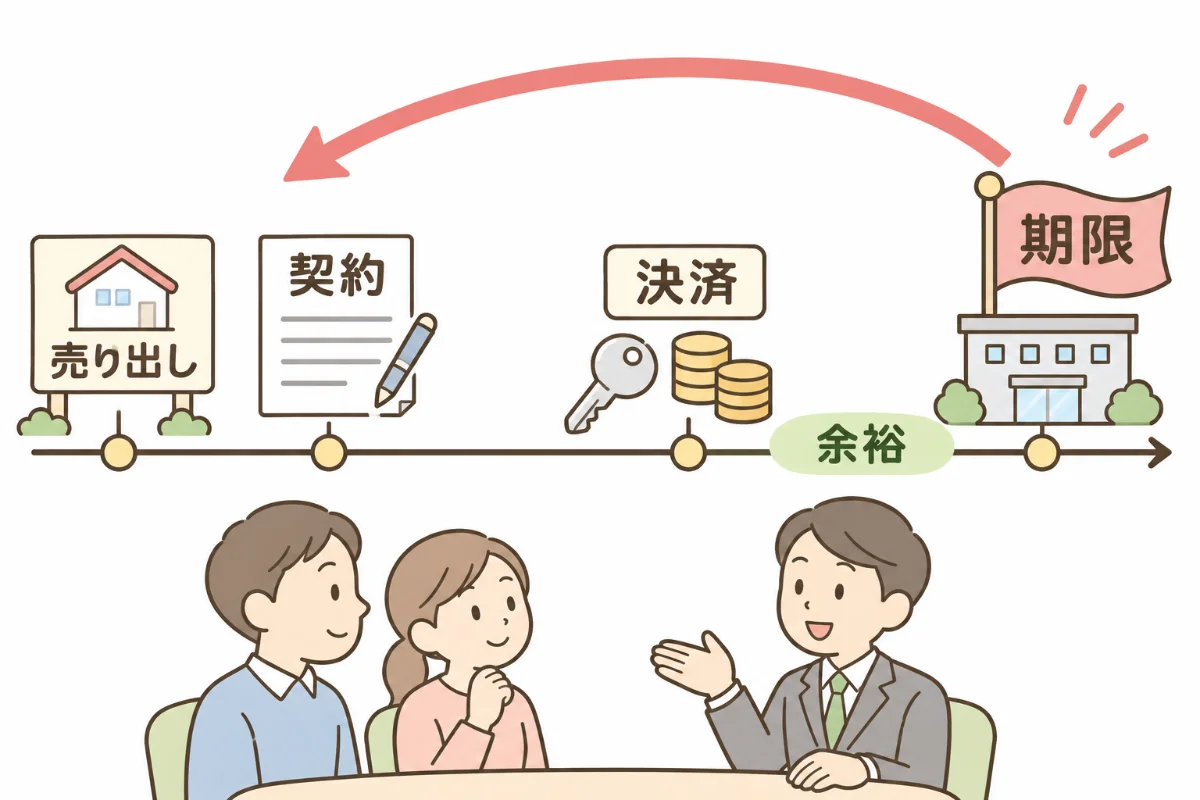
家を売っても、すぐにお金が入るわけではありません。当社の考えでは、最近は契約から決済まで2か月かかることもあります。決済とは、代金を受け取って家を引き渡す日です。銀行の都合で、日程が延びやすくなっています。以前は1か月ほどでした。さらに、決済日と納める期限の間は、できれば1か月以上空けます。何かで決済が遅れても、期限に間に合わせるためです。
決済の日までに売主が進めておく準備は、売買契約から引き渡しまでに売主がやることで一覧にしています。
1月6日に亡くなった場合で逆算すると、次のようになります。
| いつまでに | やること |
|---|---|
| 11月6日 | 相続税を納める(期限) |
| 10月上旬 | 決済(代金を受け取る) |
| 8月上旬 | 売買契約 |
| それより前 | 遺産分割の話し合い、名義の書き換え、売り出し |
売り出してから買い手が決まるまでの時間は、家によって違います。つまり、売ると決めたら、すぐ動く必要があります。決済までに、名義の書き換えも済ませておく必要があります。手続きは司法書士の先生の領域です。
すぐ売るか少し待つかで迷うときの考え方は、相続した土地・家はすぐ売るべきか、少し待つべきかで説明しています。
査定から引き渡しまでの段階と、かかる期間の目安は、売却の流れで説明しています。
3. 当社の考え:期限が迫っていたら、すぐ買取
当社では、期限が迫った状態でご相談いただいた場合、すぐ買取を勧めています。買取は、不動産会社が自分で買う売り方です。
先に仲介(買い手を探す売り方)で売り出し、売れずに買取に回す。この順番だと、期限が迫っていることを相手に見透かされます。足元を見られて、値段が安くなりがちです。間に合わないと分かっているなら、最初から買取の方がよいと考えています。ただ、買取と仲介の見込み額を比べて決めます。買取の得と損は、「相続した家を不動産会社に買い取ってもらう場合の損得」をご覧ください。
4. 売る時期で変わる税の注意
売る時期によって、使える税の特例が変わることがあります。1つは、払った相続税の一部を、売った税金の計算で差し引ける特例です。相続税の申告期限から3年以内に売ることが、条件の1つです(国税庁 No.3267)。くわしくは「取得費加算の特例とは|相続した土地を3年10か月以内に売ると税金が減る」をご覧ください。
もう1つは、自宅の土地の評価を下げる特例(小規模宅地等の特例)です。親と同居していた家族などが使う場合は、条件があります。申告期限まで持ち続けることが、条件の1つです(国税庁 No.4124)。期限より前に売ると、使えなくなることがあります。売る時期の判断は、税理士の先生の領域です。
よくあるご質問
10か月の期限までに売れなかったら、どうなりますか。
納めるのが遅れると、延滞税がかかることがあります。早い段階で、税理士の先生に相談してください。
遺産分割の話し合いがまとまっていません。
売るには、相続人全員の同意と名義の書き換えが要ります。話し合いの途中で売り出す方法は、「遺産分割の話し合いが終わる前に、相続した家を売りに出せるか」をご覧ください。
相続税がかかるかどうか、まだ分かりません。
まず、かかるかどうかを確かめます。線引きの考え方は、「家に相続税はかからない?|基礎控除の考え方」をご覧ください。
出典:国税庁 タックスアンサー No.4205 相続税の申告と納税/国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
この記事は2026年11月時点の国税庁の説明をもとにしています。制度は変わることがあるので、最新の情報を確かめてください。
具体的な相続税の額と、売る時期の判断は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。