
公開日
親が、月極駐車場や人に貸している土地を持っていた。相続したけれど、このまま持つか、売るかを決めかねている。駐車場と貸地は、同じ「貸している土地」でも扱いが大きく違います。この記事では、違いの見分け方と、売るまでの順番を説明します。
このページのポイント
- 駐車場と、建物のために貸している土地は、法律の扱いがまったく違います。
- 相続税の評価も、それぞれ違う決まりで計算します。
- 当社は、分けて整理してから売るのがよいと考えます。
1. まず「何のために貸しているか」を見分ける
貸している土地は、借りている人の使い方で3つに分かれます。
| 種類 | 例 | 主な決まり |
|---|---|---|
| 月極駐車場 | 車を止める区画を貸す | 契約書と民法 |
| 建物のための貸地 | 借りた人が家や店を建てている | 借地借家法 |
| その他の貸地 | 資材置き場など、建物を建てない | 契約書と民法 |
借地借家法は、建物を持つために土地を借りる人を強く守る法律です(同法2条)。建物のための貸地は、貸主の都合で返してもらうのが難しくなります。この土地は「底地(そこち)」と呼ばれます。底地のくわしい話は、「底地を相続したら|貸している土地が売りにくい理由」をご覧ください。
月極駐車場は、建物を持つための貸し借りではありません。そのため、契約書の解約の決まりに沿って終わらせるのが基本です。解約の通知の時期は、契約書で「1か月前」などと決めていることが多いです。まず契約書を集めて、どれに当たるかを確かめてください。
2. 相続税の評価の違い
月極駐車場
国税庁の説明(No.4627)では、月極駐車場の土地は、原則として自分で使う土地と同じ評価です。駐車場の契約は、土地そのものを借りる契約ではないとされるためです。ただし、借りる人が自分のお金で車庫などを建ててよい契約は、扱いが変わります。
建物のための貸地
借地権の分を差し引いて評価します(No.4613)。差し引く割合は、国税庁の路線価図で地域ごとに分かります。
小規模宅地等の特例
貸している土地は、200平方メートルまで評価を50%下げられる特例があります(No.4124)。ただし、条件付きです。亡くなる前3年以内に貸し始めた土地などは、原則として対象外です。対象は、建物か構築物(舗装などの設備)がある土地です。舗装などがない駐車場は、対象にならないことがあります。また、申告期限まで持ち続けることが条件の1つです。当てはまるかどうかは、税理士の先生の領域です。
3. 当社の考え ― 分けて整理してから売る
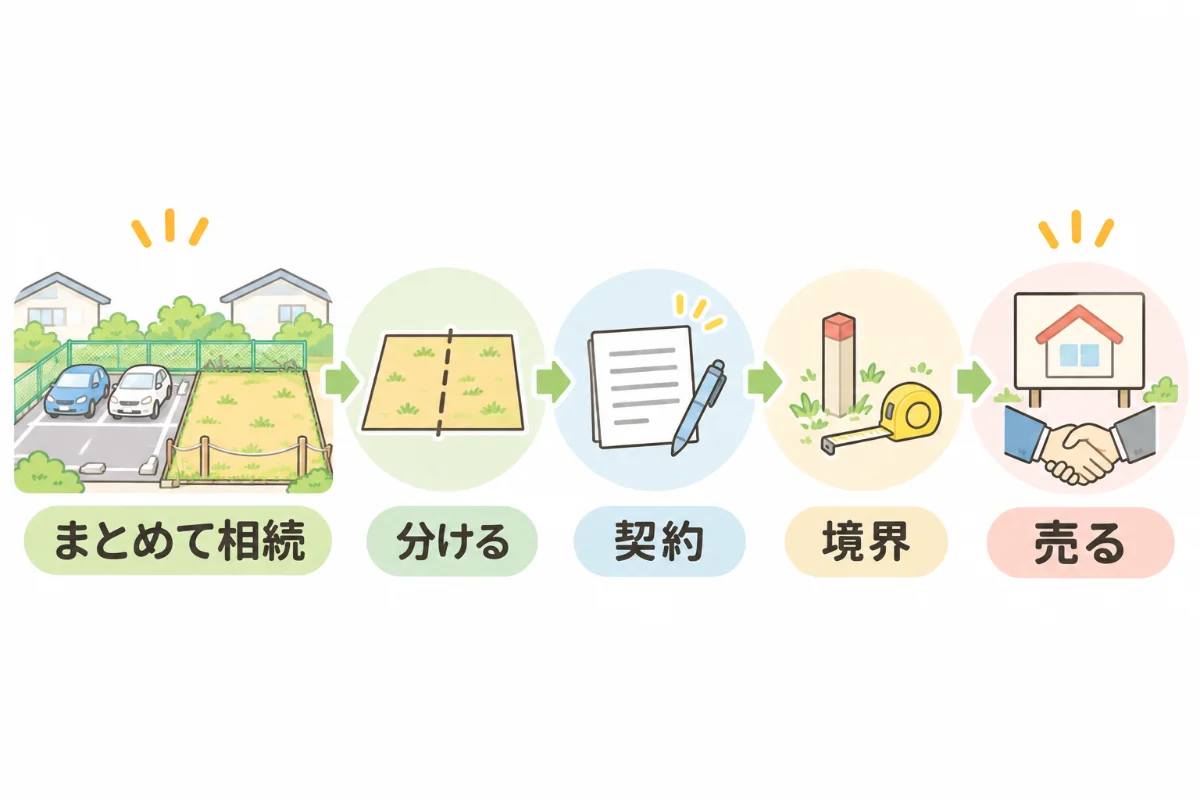
当社では、相続した駐車場や貸地は、分けて整理してから売るのがよいと考えています。ただし、建物のための貸地(底地)は売り先が限られます。整理したうえで、持ち続けることになる場合もあります(「底地を相続したら|貸している土地が売りにくい理由」)。整理には、たとえば次のようなことがあります。
- 誰が相続するかを分ける:駐車場は兄、貸地は妹、のように遺産分割で決める
- 土地を分ける:広い土地は、分筆(ぶんぴつ。登記で土地を分けること)をすることもある
- 契約を整理する:契約書、借りている人の一覧、料金の入金を確かめる
- 境界を確かめる:隣の土地との境目をはっきりさせる
土地を分ける登記や境界の確認は、土地家屋調査士の先生の領域です。相続の名義の書き換えは、司法書士の先生の領域です。整理ができると、買う人に説明しやすくなります。
よくあるご質問
駐車場の料金は、相続の後は誰のものですか。
亡くなった後の料金は、相続人のものになります。分け方が決まるまでの扱いは、家賃と同じ考え方です。くわしくは「相続したアパートの家賃は誰のものか|亡くなった後の家賃」をご覧ください。
駐車場を空にしてから売った方がよいですか。
買う人の使い方によります。家を建てる人に売るなら、空にしてから渡すのが一般的です。契約者への通知は、契約書の期間を守って早めに出します。
駐車場の管理会社とは、どうすればよいですか。
まず、親が結んでいた管理の契約書を確かめます。亡くなったことと、相続人の代表者を管理会社に伝えます。売るまでの間も、料金の集金や苦情の受け付けは続きます。
出典:e-Gov法令検索 借地借家法(第2条)/国税庁 タックスアンサー No.4627 貸駐車場として利用している土地の評価/国税庁 タックスアンサー No.4613 貸宅地の評価/国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)
貸し借りの決まりや税の扱いは、契約の中身と時期で変わります。この記事は2026年11月時点の法律と国税庁の説明をもとにしています。実際の契約書の中身を、必ず確かめてください。
具体的な相続税の評価と特例の使い方は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。