
公開日 最終更新
親の家を売るとき、「3,000万円の控除」を使えると税が大きく変わります。ただ、この控除は条件が多く、使えないと分かるのが売った後、ということもあります。この記事では、使えない場合を5つにまとめます。制度のあらましは、「空き家の3,000万円控除|使える条件と2027年末の期限」をご覧ください。
このページのポイント
- 1981年(昭和56年)6月以降に建てた家と、マンションは対象外です。
- 相続の後に貸したり住んだりすると、使えなくなります。
- 売る期限、売値1億円、売る相手にも条件があります。
このページの内容
1. 使えない場合① 建てた時期が新しい
対象は、1981年(昭和56年)5月31日以前に建てた家です。それより後に建てた家は、この控除の対象になりません。建てた時期は、登記簿(法務局の記録)の「原因及びその日付」の欄などで確かめます。増築や建て替えをしている家は、どの建物が対象かで迷うことがあります。古い家ほど、記録がはっきりしないこともあります。
2. 使えない場合② マンションなど
区分所有(マンションのように部屋ごとに持つ形)で登記された建物は対象外です。分譲マンションを相続した場合は、この控除は使えません。マンションを売るときは、ほかの決まりで税が軽くならないかを確かめます。売ったときの税の基本は、「不動産を売ったときの税金|計算のしかたと、税金がかからない場合」をご覧ください。
相続したマンションを売るか貸すかの考え方は、親のマンションを相続したら売るか貸すかで説明しています。
3. 使えない場合③ 親以外の人が住んでいた
相続の直前に、亡くなった親以外の人が住んでいた家は対象外です。たとえば、子どもが同居していた家がこれに当たります。
親が老人ホームに入っていた場合は、条件つきで対象になります。要介護などの認定を受けていたこと、が主な条件です。入所の後に、人に貸したり、ほかの人が住んだりしていないことも条件です。くわしくは国税庁の説明(No.3307)にあります。
親が施設に入った後、家を空き家のまま置くか、貸すか、売るかの比べ方は、親が老人ホームに入った家を生前に売るかで説明しています。
4. 使えない場合④ 相続の後に使った
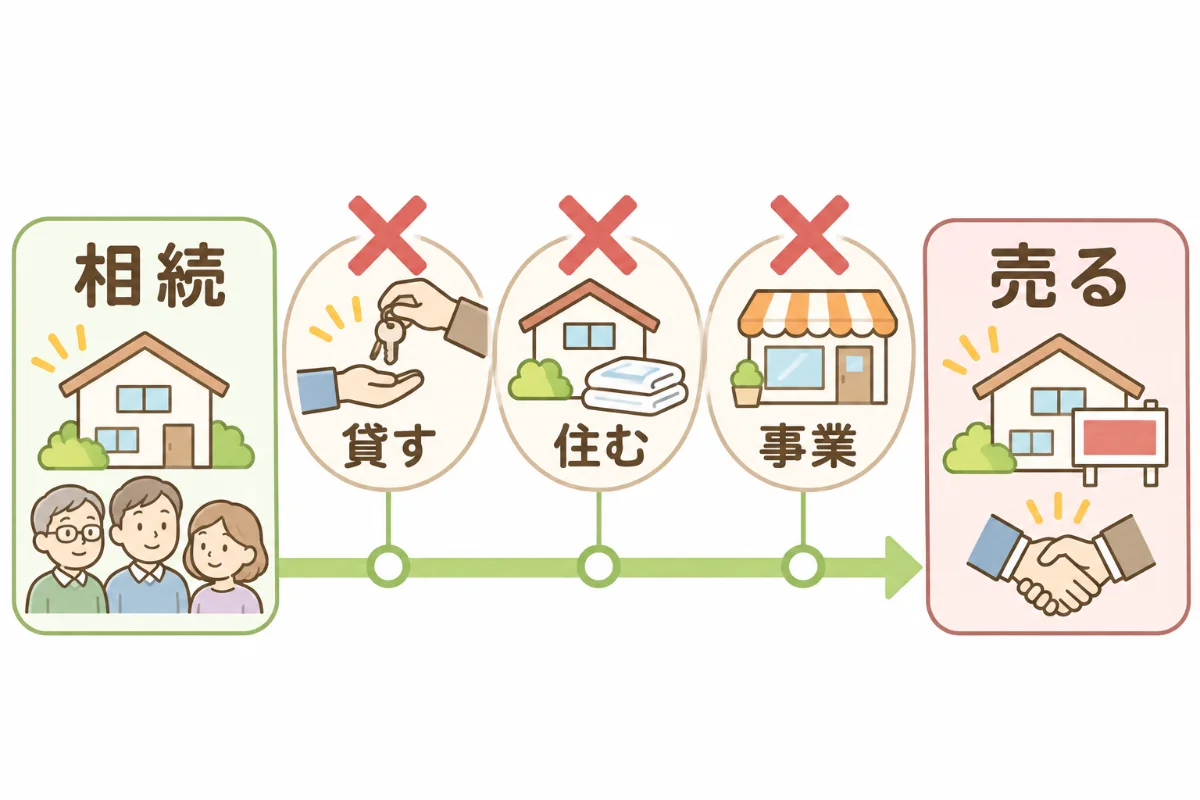
相続の時から売る時まで、次の使い方をしていないことが条件です。
- 人に貸す
- 自分や家族が住む
- 事業に使う
「売れるまでの間だけ貸す」と、控除が使えなくなります。貸すか売るかで迷うときは、ここを先に考えてください。判断の考え方は、「相続した空き家は売る?貸す?|売値と家賃を並べて比べる方法」をご覧ください。
5. 使えない場合⑤ 売り方の条件に合わない
売り方にも、いくつか条件があります。
- 期限:相続から3年たつ日の年の12月31日までに売る
- 制度の期限:2027年(令和9年)12月31日までの売却
- 売値:1億円以下
- 相手:親子・夫婦など、特別な関係の人に売らない
- 建物:耐震の基準に合わせるか、壊す
建物の条件は、2024年(令和6年)1月1日以後の売却から広がりました。売った翌年の2月15日までに、耐震工事か解体をすれば対象になります。買い主が工事や解体をする場合も含みます。
なお、家と土地を相続した人が3人以上だと、1人あたりの控除は2,000万円までです。これも2024年1月1日以後の売却からの決まりです。
よくあるご質問
控除を使うのに、届け出は要りますか。
確定申告が必要です。市区町村が出す「被相続人居住用家屋等確認書」などを添えます。確認書は、家がある市区町村に申し込みます。
少しだけ物置として使っていました。
親の物を置いていただけかどうかで、扱いが変わることがあります。判断は、税理士の先生の領域です。
期限に間に合いそうにありません。
期限を過ぎると、この控除は使えません。売る準備は、早めに始めてください。売却の流れは、「三鷹市の空き家・相続した家の売却」をご覧ください。
出典:国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 タックスアンサー No.3307 被相続人が老人ホーム等に入所していた場合の被相続人居住用家屋
この控除の条件は、税制の改正で変わることがあります。この記事は2026年11月時点の国税庁の説明をもとにしています。具体的な控除の可否と税額は、税理士の先生にご確認ください。相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。