
公開日 最終更新
令和9年(2027年)1月1日から、相続や贈与で引き継ぐ不動産の金額の決め方が変わります。「5年ルール」と呼ばれている見直しです。2026年9月18日には、国税庁が細かい決まりの案を公表しました。この記事は2026年10月22日時点の内容です。
このページのポイント
- 令和9年1月1日以後の相続・贈与から変わります
- 対象は、亡くなる前5年以内に買った・建てた、人に貸している建物とその敷地です
- ご自宅や、5年より前から持っている物件は変わりません(小口で投資する商品の一部を除く)
何が変わるのか
相続税や贈与税では、土地と建物を売買の値段で計算しません。国が決めた方法で金額を出します。
現金と不動産で相続税の評価がどう違うかは、相続は現金と不動産どっちが得かで説明しています。
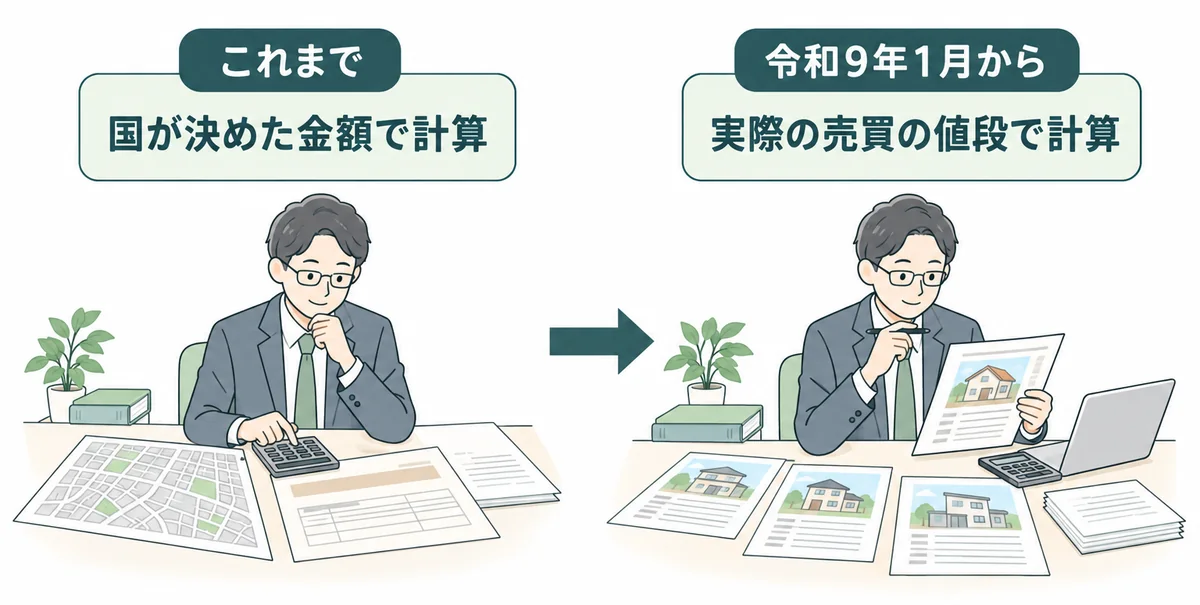
これまで
国が決めた金額で計算
土地は路線価、建物は固定資産税評価額を使います。人に貸していると、さらに差し引きます。
令和9年1月から
実際の売買の値段で計算
相続・贈与のときに、実際に売り買いされる値段が基準です。多くの場合、これまでより高い金額で計算されます。
※路線価は、国税庁が道路ごとに決めている値段です。土地の形などで調整し、面積をかけます。路線価のない地域は別の決め方です。固定資産税評価額は、市区町村(東京23区は都)が決めている金額です。
人に貸している建物は、満室なら3割ほど差し引きます。建っている土地も、建物より小さい割合で差し引きます。借りている方がいると、持ち主が自由に使えないためです。その結果、売買の値段より低い金額になることが多くありました。
相続税対策で不動産を買うときによくある失敗は、相続税対策で不動産を買う前ににまとめています。
出典:国税庁 No.4602 土地家屋の評価/No.4602 質疑応答(貸家の計算例)/No.4614 貸家建付地の評価
もう一つの計算のしかた
国税庁の案では、買った値段がそのときの相場どおりなら、次の金額の80%で計算してもよいとされています。
- 土地:買った値段 × 路線価の上がり下がりの割合
- 建物:買った値段 − 買ってからの年数分の目減り
建物の目減りは、建物の種類ごとに決まった年数で計算します。小口で投資する商品には、別の決め方があります。
どの不動産が対象で、いつからか
人に貸している建物と、その敷地ですか(一部の部屋だけ貸している場合も含みます)
いいえ変わりません(ご自宅など、人に貸していないもの)
はい
亡くなる前(贈与は贈与の前)5年以内に、お金を払って買った、または建てたものですか
いいえ変わりません(相続や贈与で受け継いだものは下の※)
はい
相続・贈与のときの売買相場が基準になりますアパートやマンションが代表です。住まいに限らず、店舗や事務所、倉庫なども対象です。建物と一緒に貸している駐車場なども含みます。
※不動産に小口で投資する商品の一部は、この図によらず、買った時期を問わず対象です。証券取引所で売買されるもの(REIT)は、案が挙げる商品に入っていません。
※相続や贈与で受け継いだものでも、今回の相続・贈与の日からさかのぼって5年以内に、前の持ち主がお金を払って買った・建てたものは対象です。
※建物を建てずに土地だけを貸している場合(青空駐車場など)は、国税庁の案では対象に入っていません。
今の状況(2026年10月22日時点)
国税庁の案は、2026年10月18日まで意見を募集していました。正式な決まりがいつ出るかは、まだ公表されていません。中身が少し変わることもあります。
土地だけを貸している場合は、案の対象に入っていません。借りた方が建物を建てている土地、資材置場、青空駐車場などです。
全部の部屋が空いている建物の扱いは、案には書かれていません。
5年はどこから数えるのか
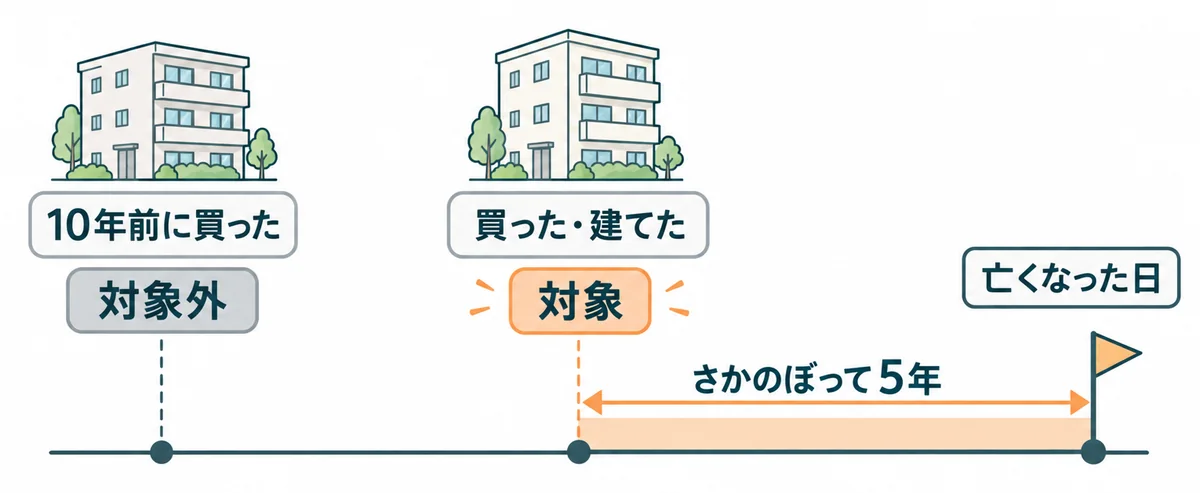
※贈与の場合は、贈与した日からさかのぼって5年です。点の位置は目安です。
数えるのは、買った・建てた建物や土地の引き渡しを受けた日です(原則)。貸し始めた時期ではありません。10年前に買った建物を去年から貸していても、対象になりません。
相続や贈与で受け継いだものは、ふつうは対象になりません。ただし、今回の相続・贈与の日からさかのぼって5年以内に、前の持ち主がお金を払って買った・建てたものは対象です。また、5年より前から持っている建物や、相続で受け継いだ建物を増築・改築した部分は、対象になりません。
いつからか
令和7年12月26日
国が税制改正の方針(大綱)を決めました
令和8年9月18日
国税庁が細かい決まりの案を公表。この年に買っても、相続が令和9年以降なら新しい決め方
令和9年1月1日
この日以後の相続・贈与から。遺言で財産を渡した場合も同じ
例外があります
もともと持っていた土地に建てた建物
次の2つを満たす建物は、対象外です(国税庁の案)。
- 国税庁が正式な決まりを出す日(その日)までに建てた(工事中を含む)
- その土地を、その日の5年前から持っていた(その5年の間に相続や贈与で受け継いだ土地でもよい)
工事中とは、その日までに工事の契約をして、工事が始まっていて、代金の一部でも払っていることです。
対象外になるのは建物です。長く持っている土地は、もともとこの見直しの対象ではありません。
「その日」は、2026年10月22日時点でまだ決まっていません。この例外を当てにして建てる時期を決めるのは、おすすめできません。
出典:財務省 令和8年度税制改正の大綱(令和7年12月26日閣議決定)二 資産課税/国税庁 「貸付用不動産の評価について」の通達の案(令和8年9月18日公表)
なぜ見直されるのか
令和7年11月13日、税の制度を話し合う国の会議で、国税庁が資料を出しました。人に貸している不動産では、売買の値段と、相続税の計算に使う金額が大きく離れる、という内容です。
※「計算の金額」は相続税の計算に使う金額です。集めた事例を倍率の順に並べたとき、真ん中にあたる事例の倍率です(棒の長さは目安)。相続税を抑える目的の事例を集めて調べたもので、件数は公表されていません。
令和5年9月
分譲マンションの決め方を見直し
令和6年1月
分譲マンションの新しい決め方を適用。一棟の賃貸マンションなどは対象外でした
令和9年1月
今回の見直し。その続きにあたります
出典:内閣府 税制調査会 専門家会合 「財産評価を巡る諸問題」(令和7年11月13日・国税庁説明資料)/国税庁 No.4667 居住用の区分所有財産の評価
元気なうちに考えておきたいこと
買う時期、建てる時期の考え方が変わります
買ってから5年以内に相続が起きると、計算の金額が高くなります。買う・建てる前に、税金の見通しを税理士の先生にご確認ください。ただし、税金だけで決めるものではありません。次の3つと合わせて判断してください。
- 家賃が入る見込み
- 借入の返済
- 修繕の負担
引き継ぎ方を決めておくと、時間に追われません
不動産は、売ると決めてすぐ現金になるものではありません。それでも1が決まっていれば、10か月は短い期間ではありません。
出典:国税庁 No.4205 相続税の申告と納税
元気なうちに、が一番の対策かもしれません
元気なうち
ご本人が契約できます
売るか、残すか。誰に引き継ぐか。ご本人が決められます。
認知症などで判断が難しくなると
ご本人では契約できません
ご家族が代わりに進めるには、家庭裁判所での手続きが必要です。時間もかかります。
今回の見直しで、買ってから5年という時間も関わるようになりました。元気なうちに考えて、ご家族に伝えておく。それが一番の対策かもしれません。
親が認知症になった後に家を売るときの手続き(成年後見)は、親が認知症になった後の家で説明しています。
出典:裁判所 成年後見制度(後見・保佐・補助)の概要を知りたい方へ
よくあるご質問
令和8年のうちに買えば、今までの計算のままですか
いいえ。買った時期ではなく、相続や贈与が起きた時期で決まります。令和8年に買っても、令和9年1月1日以後に相続が起きれば、新しい決め方になります。
生前の贈与も対象になりますか
はい。贈与した方が、贈与の前5年以内にお金を払って買った、人に貸している不動産が対象です。不動産に小口で投資する商品は、買った時期に関係なく対象になります。
貸している部屋が空いているときはどうなりますか
国税庁の案では、一部の部屋でも貸していれば、その建物は対象です。全部の部屋が空いているときの扱いは、案には書かれていません。正式な決まりを待つ必要があります。
いつ相談すればよいですか
不動産のことは、今からでも整理できます。いくらで売れるか。人に貸したままでも売れるか。こうした点は当社でお調べします。税額の計算や申告は税理士の先生の領域です。お付き合いのある税理士がいらっしゃらない場合は、ご紹介もできます。
この記事は、令和8年度税制改正の大綱と、令和8年9月18日に国税庁が公表した案にもとづいています(2026年10月22日時点)。正式な決まりが出たら、この記事も書き直します。「5年ルール」は通称で、国が決めた方針の中では「相続税等の財産評価の適正化」という名前で載っています。
税額の判断は税理士の先生の領域です。相続に伴う不動産のご相談は、方針が固まっていない段階でも承っています。
相続税や名義変更も、まとめて相談したい方へ
当社は、税理士・司法書士と組んだ相続の相談窓口まとめる相続を運営しています。士業の手配や日程の調整も、窓口一つで進められます。
その他のテーマは不動産コラムにまとめています。