
公開日 最終更新
「不動産を買うと相続税が下がる」と聞いたことがある方は多いでしょう。たしかに、不動産は現金より低く計算されやすい財産です。ただ、やり方や時期をまちがえると、思った効果が出ません。この記事では、不動産での相続税対策のよくある失敗を並べます。
このページのポイント
- 当社が一番伝えたい失敗は、亡くなる直前に買って、思った効果が出ないことです。
- 2027年1月以後の相続から、直前に買った貸す不動産の計算が変わる予定です。
- 税だけを見て買うと、分けにくさや納税のお金の不足で困ることがあります。
このページの内容
1. なぜ不動産で相続税が下がると言われるのか
相続税は、財産ごとに決まったやり方で値段をつけて計算します。現金はほぼ額面どおりです。土地は路線価、建物は固定資産税評価額で計算します。どちらも、売れる値段より低くなりやすい値段です。人に貸している土地や建物は、さらに低く計算されるしくみがあります。くわしくは「相続は現金と不動産どっちが得か|相続税の評価のしくみ」をご覧ください。
2. 失敗1 亡くなる直前に買って、思った効果が出ない
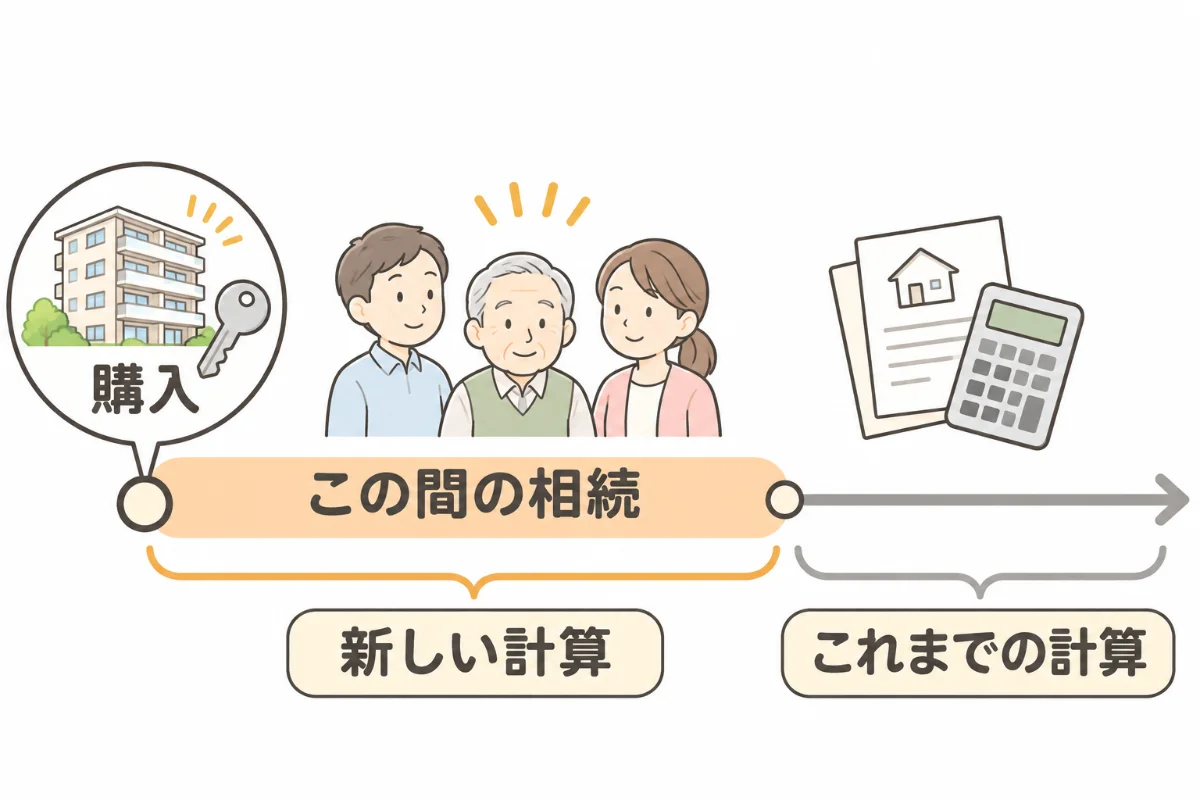
当社が一番伝えたいのが、この失敗です。体調が悪くなってから、急いで貸す不動産を買う。これまでは、それで評価を下げる方法がとられることがありました。今でも、不動産の買い方や借り入れの経緯、相続税がどれだけ軽くなるかなどによっては、路線価などでの評価が認められず、別の方法で評価される場合があります(最高裁 令和4年4月19日判決)。
2027年1月1日以後の相続から、ルールが変わる予定です。亡くなる前5年以内に買った・建てた、一定の貸している不動産が対象です。これらは、相続のときの実際の取引の値段で評価する方向です。財務省の税制改正の大綱(令和7年12月26日 閣議決定)に書かれています。買った値段をもとにした計算(その80%)も認められる見込みですが、どちらでも、これまでの路線価などの計算ほどは評価が下がりません。当社では、この見直しを「5年ルール」と呼んでいます。
買った年ではなく、亡くなった時期で決まる点に注意してください。対象の不動産をいま買い、5年たたずに相続が起きると、新しい計算になります。対象の範囲や数え方は、「相続税の5年ルールとは(令和9年1月から)」をご覧ください。移行期の扱い(経過措置)や、小口に分けて売る不動産商品の扱いもあります。くわしい扱いは、国の正式な決まりで確かめてください。
もう1つ、直前の注意があります。自宅や貸している土地の評価を下げる特例(小規模宅地等の特例)です。亡くなる前3年以内に貸し始めた土地は、原則として貸付用の特例から外れます。例外もあるため、判断は税理士の先生の領域です。
3. 失敗2 分けにくくなり、家族でもめる
現金を不動産に替えると、分けにくくなります。アパート1棟を、兄弟3人で分けることはできません。共有(何人かで1つを持つこと)にすると、売るにも全員の同意が要ります。分け方まで考えずに買うと、相続のときにもめる原因になります。分け方の考え方は「遺産相続で預貯金と不動産を公平に分けるには」をご覧ください。
4. 失敗3 相続税を払うお金が足りない
相続税は、原則として現金で納めます。期限は、亡くなったことを知った日の翌日から10か月です(相続税法27条)。現金を不動産に替えすぎると、納めるお金が足りなくなります。期限までに急いで売ると、安く手放すことにもなりかねません。期限に合わせた売り方は「相続税の納付期限(10か月)に間に合わせて家を売るには」をご覧ください。
5. 失敗4 税だけを見て、収支を見ない
貸す不動産は、空室や修繕で収入が減ることがあります。借入をして買う場合は、返済も続きます。税が少し下がっても、収支が赤字では意味がありません。相続したアパートの考え方は「相続した賃貸アパート|入居者がいるまま売るか、持ち続けるか」をご覧ください。
次の世代に引き継ぐことを考えた物件の選び方は、相続対策の不動産投資で説明しています。
よくあるご質問
自宅を買い替えるのも、5年ルールの対象ですか。
財務省の大綱では、対象は人に貸している「貸付用」の不動産です。ご自宅として住む家は、対象に入っていません。細かい範囲は、正式な通達で確かめる必要があります。具体的な判断は、税理士の先生の領域です。
2026年中に買えば、これまでの計算のままですか。
買った年ではなく、相続が起きた時期で決まります。2027年1月以後の相続で、5年以内に買った対象の不動産なら、新しい計算です。
マンションを買う対策も同じですか。
マンションは、2024年から計算のしかたが変わりました。くわしくは「マンションの相続税評価|2024年からの新しい計算」をご覧ください。
出典:財務省 令和8年度税制改正の大綱(二 資産課税 (4) 相続税等の財産評価の適正化)/財務省 令和8年度税制改正の大綱(全文PDF・令和7年12月26日 閣議決定)/相続税法(e-Gov法令検索)第27条/国税庁 タックスアンサー No.4602 土地家屋の評価/国税庁 タックスアンサー No.4124 小規模宅地等の特例/国税庁 タックスアンサー No.4614 貸家建付地の評価
この記事の5年ルールは、2026年11月時点の財務省の大綱にもとづく内容です。国税庁の正式な通達が出ると、細かい点が変わることがあります。実際に進めるときは、最新の情報で確かめてください。
具体的な相続税対策の効果は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。