
公開日
相続した実家に、誰も住まなくなった。それでも毎年春から初夏(4〜6月ごろ。市区町村で違います)に、固定資産税の通知が届きます。「いくら払うのか」「壊したら上がるのか」「安くできないのか」。このページでは、通知書の見方から、実際の計算、税を抑える方法まで順に説明します。
このページのポイント
- 税は「課税標準額(税をかける元の金額)×税率」。家が建っている土地は、元の金額が最大6分の1になる。
- 家を壊して更地にしたり、市区町村から「勧告」を受けたりすると、この特例が外れて税が上がる。
- 安くする第一歩は、毎年届く「課税明細書」を読むこと。面積や建物の有無の誤りがないか確かめる。
このページの内容
1. 固定資産税は「通知書の数字」で計算できる
固定資産税は、毎年1月1日に土地や建物を持っている人にかかる税です。払う先は、物件がある市区町村です(東京23区は都税事務所)。
税額 = 課税標準額 × 税率
- 課税標準額:税をかける元の金額。毎年の「課税明細書」に書いてあります。
- 税率:固定資産税は1.4%が標準です。
- 都市計画税:市街化区域の土地や建物には、別に最大0.3%がかかります。市区町村によって0.3%より低いこともあります。
かからない金額(免税点)
同じ市区町村の中で持っている分の合計が、次の額に届かなければ、固定資産税はかかりません。
| 建物 | 課税標準額の合計が20万円未満 |
|---|---|
| 土地 | 課税標準額の合計が30万円未満 |
1軒ごとではなく「合計」で見ます
免税点は、その市区町村で持っている分の合計で判断します。なお、建物の免税点は令和9年度から30万円に上がります(総務省)。
築年数が古い木造の家は、建物の評価額がかなり下がっています。通知書を見ると、建物の分がほとんどない、ということもあります。
2. 家が建っている土地は、税が軽くなっている
住宅が建っている土地には「住宅用地の特例」があります。課税標準額を小さくして、税を軽くする仕組みです。
| 土地の区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(住宅1戸につき200㎡までの部分) | 評価額の6分の1 | 評価額の3分の1 |
| 一般住宅用地(200㎡を超える部分) | 評価額の3分の1 | 評価額の3分の2 |
| 住宅が建っていない土地(更地など) | 特例なし | 特例なし |
空き家でも、住める状態で管理されていれば、通常は特例が続きます。
次の場合は、特例が外れます
- 家を壊して、1月1日の時点で更地になっている。
- 市区町村から「特定空家等」や「管理不全空家等」として勧告を受け、1月1日までに直していない。
「管理不全空家等」は、令和5年12月の法改正でできた区分です。「このまま放っておくと危ない空き家になりそうな家」のことです。屋根や外壁が傷んだまま、草木が伸び放題、といった状態が続くと対象になり得ます。
勧告を受けた後の流れは、管理不全空家とはでくわしく説明しています。
3. ケーススタディ:築40年の木造、土地100㎡のAさんの場合
説明のための仮の例です。
Aさんは、首都圏の実家を相続しました(東京23区以外の市の例です)。築40年の木造2階建てで、土地は100㎡。今は誰も住んでいません。課税明細書には、次の数字が書いてありました。
1,500万円
土地の評価額
200万円
建物の評価額
※説明のための仮の数字です。
家を残している今の税額
| 項目 | 計算 | 税額(年) |
|---|---|---|
| 土地・固定資産税 | 1,500万円×1/6=250万円 → ×1.4% | 35,000円 |
| 土地・都市計画税 | 1,500万円×1/3=500万円 → ×0.3% | 15,000円 |
| 建物・固定資産税 | 200万円×1.4% | 28,000円 |
| 建物・都市計画税 | 200万円×0.3% | 6,000円 |
| 合計 | 84,000円 |
家を壊して更地にした場合(上がり方の上限の目安)
更地になると、土地の特例がなくなります。更地の土地は、課税標準額が評価額の70%までに抑えられる決まりがあります。上限まで上がったと仮定すると、次のとおりです。
| 項目 | 計算 | 税額(年) |
|---|---|---|
| 土地・固定資産税 | 1,500万円×70%=1,050万円 → ×1.4% | 147,000円 |
| 土地・都市計画税 | 1,050万円×0.3% | 31,500円 |
| 建物 | 壊したのでなし | 0円 |
| 合計 | 178,500円 |
家を残す
年84,000円
土地は住宅用地の特例のまま
更地にする(上限の目安)
年178,500円
土地の特例がなくなる
これは上がり方の上限で見た目安です
実際の金額は、前の年の税額との調整の仕組みなどで変わります。東京23区では、都の決まりで、小規模住宅用地(住宅1戸につき200㎡まで)の都市計画税が、さらに半分に軽くなっています(令和8年度)。23区内の家のない土地も、一つの土地が400㎡以下などの条件に当てはまれば、200㎡までの部分の固定資産税・都市計画税が2割軽くなります(令和8年度)。正確な金額は、物件のある市区町村(23区は都税事務所の土地班)で確かめてください。
Aさんが決めたこと
Aさんは、売れる時期の見通しが立つまで家を残すことにしました。そのかわり、勧告を受けないよう、月1回の見回りを始めました。
「壊すか、残すか」の考え方は、相続した家の解体費用と補助金と相続した家は「売る・貸す・住む・そのまま」の4択で説明しています。
4. 空き家の固定資産税を抑える4つの方法
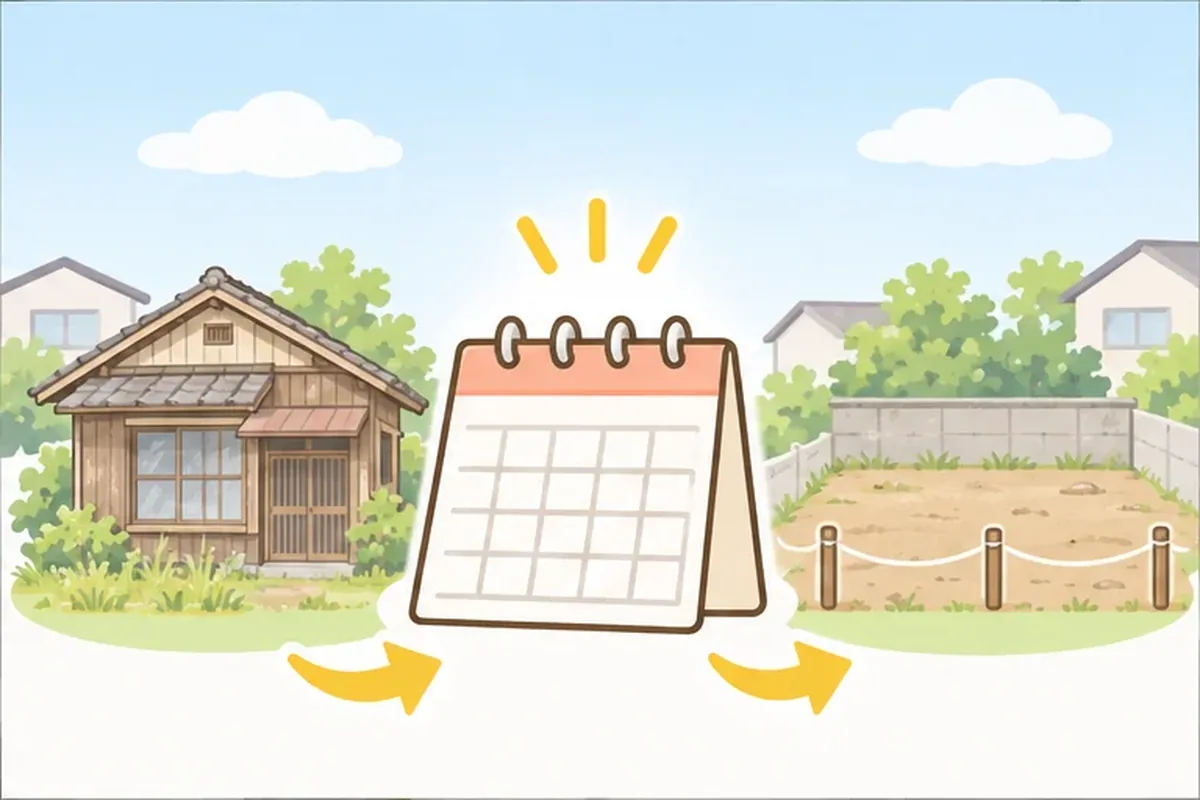
①
課税明細書を確かめる
面積、建物の有無、用途が合っているか見ます。物置や離れを壊したのに、課税が残っていることがあります。
②
壊す時期を1月1日で考える
1月1日に家が建っていれば、その年の土地は特例のままです。
③
勧告を受けない管理を続ける
特例が外れる大きな原因は、管理されていないと見られることです。
④
持ち続けるかを決める
税は、持っている限り毎年かかります。
① 課税明細書を確かめる
建物を壊したときは、登記の変更(滅失登記)と、市区町村への届け出が必要です。登記は土地家屋調査士の先生に頼めます。
② 壊す時期を1月1日で考える
売る予定があるなら、引き渡しの直前に壊す、という順番も考えられます。
③ 勧告を受けない管理を続ける
業者に頼む方法は、空き家の管理を業者に頼むで説明しています。
④ 持ち続けるかを決める
貸す・売る・手放すの比べ方は、相続した家は「売る・貸す・住む・そのまま」の4択と空き家の手入れに手が回らないときへ。売るときの税の特例は、空き家の3,000万円控除で説明しています。
評価額に納得がいかないとき
「審査の申出」という不服の手続きがあります。納税通知書を受け取った日から3か月以内です。手続きや見込みは、市区町村の窓口か税理士の先生に相談してください。
相続税や名義変更も、まとめて相談したい方へ
当社は、税理士・司法書士と組んだ相続の相談窓口まとめる相続を運営しています。士業の手配や日程の調整も、窓口一つで進められます。
よくあるご質問
Q. 相続した家の名義を変えていません。通知は誰に届きますか?
名義が亡くなった方のままでも、税は相続人が払う形になります。多くの市区町村では、相続人の代表者を届け出る手続きがあります。物件のある市区町村の窓口に確かめてください。
Q. 空き家だと、それだけで特例が外れますか?
空き家というだけでは、通常は外れません。外れるのは、更地になった場合や、勧告を受けて1月1日までに直していない場合などです。ただ、住めない状態で放置されていると、住宅と見なされないこともあります。
Q. 通知書の「評価額」と「課税標準額」は何が違いますか?
評価額は、市区町村が決めた土地や建物の値段です。課税標準額は、そこに特例などを当てはめた、税をかける元の金額です。税の計算に使うのは課税標準額です。
Q. 壊してから売る場合、税はどう考えればいいですか?
その年の1月1日に家があったかどうかで、その年の土地の税が決まります。壊す時期と引き渡しの時期は、売る話と一緒に決めるのが安心です。売り方の相談は当社でも承ります。
固定資産税は、持っている限り毎年かかります。まず手元の課税明細書を開き、評価額と課税標準額を確かめてください。
「残す・壊す・売る」で税がどう変わるか、物件ごとに一緒に計算します。1都3県の空き家のご相談は、株式会社ランドスケープへお問い合わせください。
出典:総務省「固定資産税の概要」、横浜市「土地の課税のしくみ」、東京都主税局「特定空家等及び管理不全空家等に対する固定資産税等の住宅用地の特例の取扱い」、東京都主税局「固定資産税・都市計画税(土地・家屋)」、東京都主税局「小規模非住宅用地に対する固定資産税・都市計画税の減免(23区内)」、国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律(令和5年法律第50号)」
その他のテーマは不動産コラムにまとめています。