
公開日
相続した家を売って、代金を兄弟で分けました。翌年、「税金の申告は誰がするのか」で迷う方がいます。売る手続きを1人がしても、申告は1人とは限りません。この記事では、国税庁の説明をもとに、申告の決まりを説明します。
このページのポイント
- 売った利益の申告は、原則、それぞれが受け取った割合に応じて行います。
- 申告の割合は、売るときまでに決めた分け方で決まります。
- 申告は、売った年の翌年2月16日から3月15日までです。
1. 申告するのは、相続人それぞれ
家を売って利益が出ると、所得税などがかかります。この利益を「譲渡所得(じょうとしょとく)」と呼びます。換価分割では、原則、それぞれが受け取った割合に応じて申告します。代表者1人の名義で売っても、代表者だけが申告するわけではありません。流れの全体は「換価分割とは|相続した家を売って代金を分ける流れと名義の付け方」をご覧ください。税金の計算のしかたは「不動産を売ったときの税金|計算のしかたと、税金がかからない場合」をご覧ください。
2. 申告の割合はどう決まるか
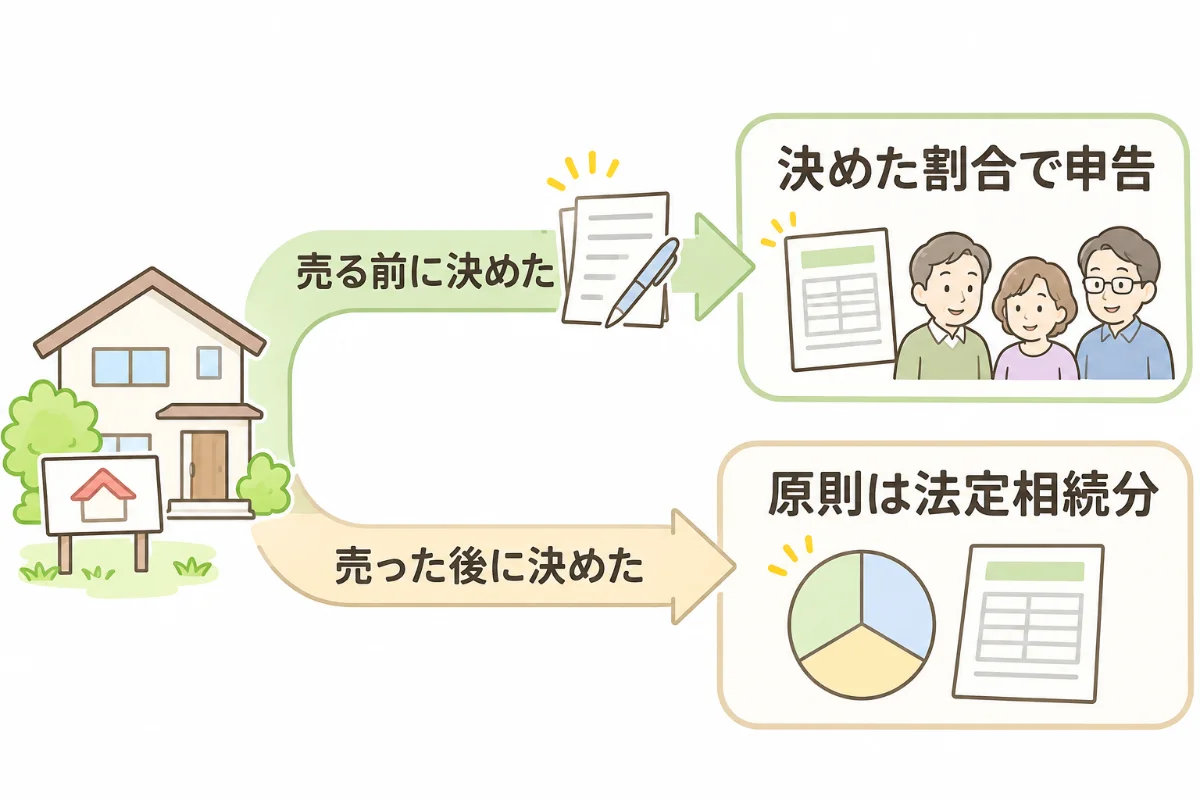
国税庁の説明では、割合の決まり方は3つに分かれます。
| 場合 | 申告の割合 |
|---|---|
| 売るときまでに分け方を決めていた | 決めた割合 |
| 法律で決まった割合(法定相続分)で分ける | 法定相続分 |
| 売った後に分け方を決める | 原則は法定相続分 |
3つ目には例外があります。申告の期限までに代金を分け、全員がその割合で申告すれば認められます。ただし、期限までに分けずに法定相続分で申告したとします。その後に代金を分けても、申告の訂正はできないとされています。売る前に分け方を決め、遺産分割協議書に書くのが分かりやすいです。協議書の書き方は「遺産分割協議書に家のことを書くときの書き方|売って分ける・代償金」をご覧ください。
3. 親が買った値段と時期を引き継ぐ
利益は、売った値段から「取得費」などを引いて計算します。取得費とは、その家を買ったときの値段などです。国税庁の説明では、相続した家は親が買った値段を引き継ぎます。持っていた期間も、親が買った時期から数えます。買った値段が分からないときは、売った値段の5%を取得費にできます。ただ、5%だと利益が大きく出て、税金が高くなりがちです。親の売買契約書を探しておくと役に立ちます。
4. 使えるかもしれない特例
次のような特例があります。使えるかは条件次第です。
1. 相続税を払った人の特例(取得費加算)
相続税がかかった人が、決められた期間内に売った場合の特例です。払った相続税の一部を、取得費に足せます。売る期限は、相続税の申告期限の翌日から数えて3年を経過する日までです。
2. 空き家の3,000万円控除
親が1人で住んでいた家を売った場合などに使える特例です。2024年以降の売却で、家と土地を相続した人が3人以上なら、1人2,000万円までです。くわしくは「空き家の3,000万円控除|使える条件と2027年末の期限」をご覧ください。
この2つは、同じ家の売却で一緒には使えません。どの特例を使うかで、申告のしかたが変わります。判断は税理士の先生の領域です。
よくあるご質問
利益が出なければ、申告しなくていいですか。
利益がなければ、原則として申告は要りません。ただ、特例を使う場合は、税金がゼロになっても申告が必要なことがあります。税理士の先生に確かめてください。
代表者がまとめて申告してもいいですか。
申告はそれぞれの人のものです。代表者が全員分の利益を自分1人の分として申告するのは誤りです。各自が、自分の割合で申告します。
住民税や健康保険料も変わりますか。
売った利益は、住民税の計算にも入ります。健康保険料に影響が出ることもあります。くわしくは、お住まいの市区町村の窓口で確かめてください。
出典:国税庁 質疑応答事例 未分割遺産を換価したことによる譲渡所得の申告とその後分割が確定したことによる更正の請求、修正申告等/国税庁 タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例/国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 タックスアンサー No.2020 確定申告
税の決まりは、毎年のように変わります。この記事は2026年11月時点の国税庁の説明をもとにしています。申告の前に、最新の情報で確かめてください。
具体的な譲渡所得の計算と特例の判断は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。