
公開日 最終更新
親が住んでいた家の土地は、相続税の評価を大きく下げられる場合があります。「小規模宅地等の特例」という決まりです。
ただ、家を早く売りたいとき、この特例と売る時期がぶつかることがあります。人に貸したときや、分け方を決めずに置いたときも、使えなくなることがあります。このページでは、使えるかどうかの確かめ方と、売る時期の決め方を説明します。
このページのポイント
- 親の自宅の土地は、330㎡まで評価を8割下げられる場合があります。
- 子どもが受け継ぐ場合、申告期限(10か月)より前に売ると使えないことがあります。一緒に住んでいた子は、貸したり引っ越したりしても使えません。
- 分け方が決まらないまま10か月を過ぎると、いったん8割下げなしで納めます。3年以内に分ければ、納めすぎた分が戻ります。
このページの内容
1. 小規模宅地等の特例とは
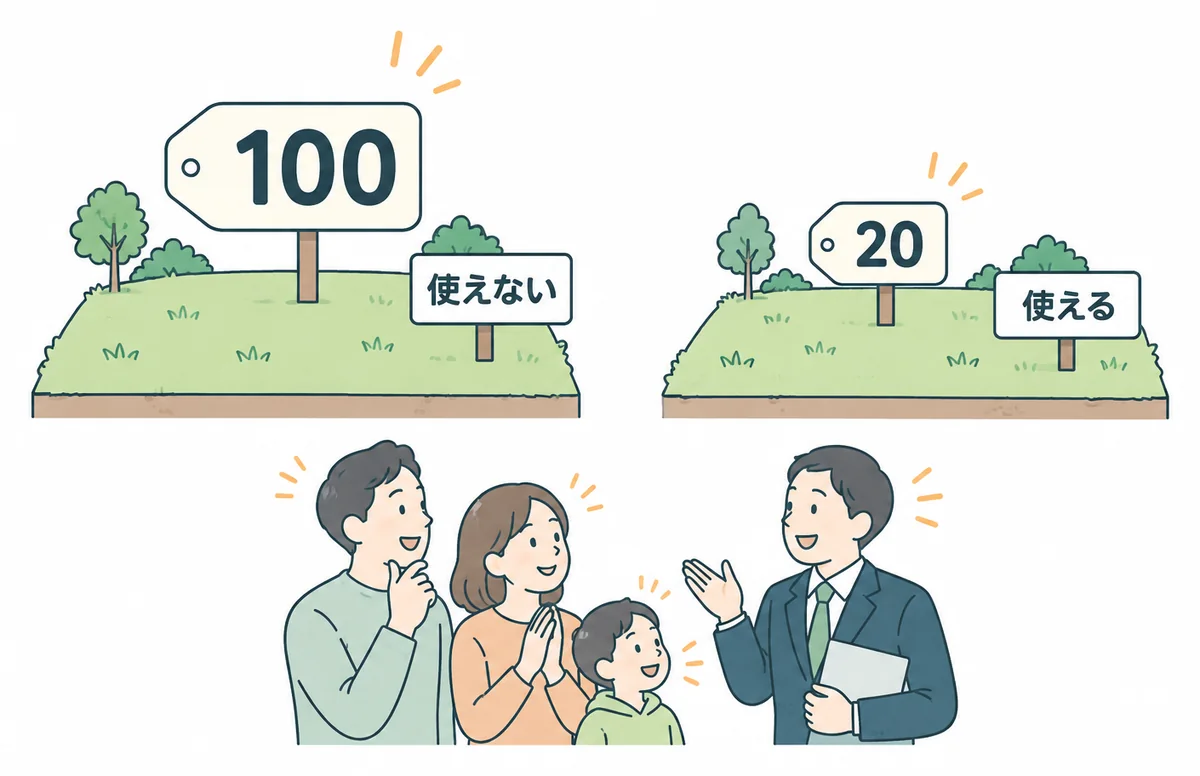
亡くなった人が住んでいた家の土地について、評価を下げる決まりです。国税庁の説明では、330㎡までの部分の評価を80%下げます。
特例を使う前
評価 5,000万円
土地(330㎡以内)の例
8割下げると
評価 1,000万円
遺産の合計が大きく下がるので、相続税がかからなくなることもあります。
なぜ8割下げがあるのか
住み続ける家族を守るための制度です
残された家族が、相続税を払うために、住んでいる家を売らずに済むようにする制度です。だから「持ち続ける・住み続ける人」が使えます。「いつまで持てばよいか」の区切りが、相続税の申告期限(10か月)です。
2. 使えるかどうかを、順にたどる
上から順に答えると、目安が分かります。
① 相続した人は、亡くなった方の親族ですか
いいえ使えません。親族でない人が遺言でもらった土地は対象外です
はい
② 相続したのは、配偶者以外の親族ですか
いいえ配偶者なら、条件なしで使えます
はい
③ 相続した人は、亡くなった方と一緒に住んでいましたか
はい一緒に住んでいた人の枝:申告期限まで住み続け、持ち続ければ使えます。期限より前に売る・引っ越す・人に貸すと使えません
いいえ(別に住んでいた)
④ 申告期限(10か月)まで、その土地を持ち続けますか
いいえ使えません。期限より前に売ると外れます
はい
⑤ 亡くなった方に、配偶者か、一緒に住んでいた相続人がいますか
はい使えません(その人たちが相続するのが前提の枠です)
いいえ
⑥ 亡くなる前3年以内に、自分・配偶者・身内(三親等内の親族)などの持ち家に住んだことがありますか(今住んでいる家を前に持っていた場合も含みます)
はい使えません(持ち家のある人は対象外です)
いいえ
使える見込み別に住んでいた人は、空き家のままでも、人に貸しても、期限まで持っていれば使えます
⑥で「いいえ」になる人は「家なき子」と呼ばれます。ほかにも細かい条件があります。最後は税理士の先生に確かめてください。
| 受け継ぐ人 | 主な条件 | 申告期限前に売ると |
|---|---|---|
| 配偶者 | 条件なし | 使える |
| 一緒に住んでいた親族 | 申告期限まで住み続け、持ち続ける | 使えない |
| 別に住んでいた親族(家なき子) | ⑤⑥の条件。申告期限まで持ち続ける | 使えない |
※配偶者=亡くなった方の夫または妻。申告期限=亡くなったことを知った日の翌日から10か月。
3. 売る時期との関係
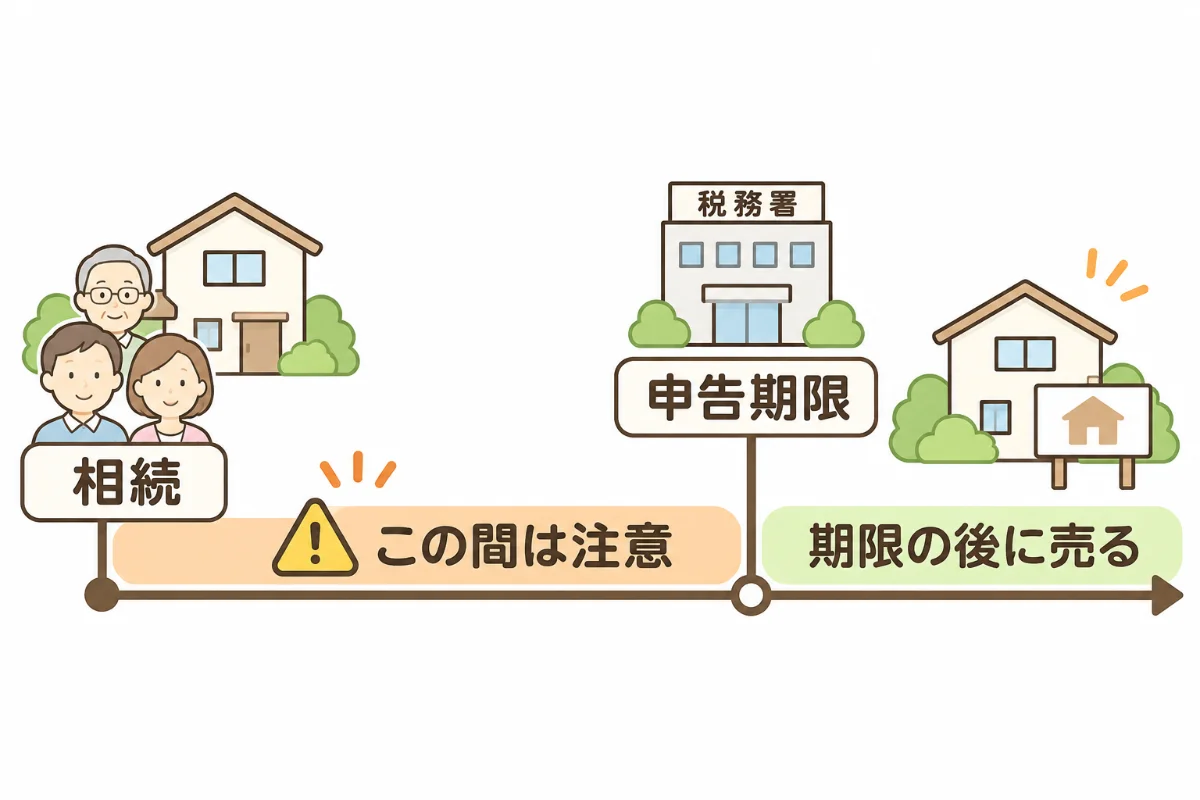
子どもが受け継ぐ場合、申告期限より前に売ると、特例が使えないことがあります。一緒に住んでいた子や家なき子が特例を使うなら、売るのは申告期限の後が基本です。
条件は「申告期限まで持ち続ける」ことです
売りに出すことと、売って持ち主が変わることは別です。ただ、契約の日や引き渡しの日の決め方には注意が要ります。日程は税理士の先生と相談して決めてください。
売らないと相続税が払えないとき
まず、8割下げを使った場合の税額を、税理士の先生に出してもらいます。ゼロになることもあります。それでも払えないときは、次のような方法があります。
方法1
期限まで持ってから売り、売る以外の納め方を税理士の先生と相談する
方法2
売る契約だけ先にして、引き渡しを期限の後にする
ただし、契約の書き方しだいで、期限より前に持ち主が移ったと見られ、使えなくなることがあります。必ず税理士の先生と契約書を見てから決めてください。
方法3
8割下げをあきらめて、期限前に売る
どれが合うかは、税理士の先生と相談して決めます。期限に間に合わせて売る段取りは相続税の納付期限(10か月)に間に合わせて家を売るにはをご覧ください。
4. 相続したあと、人に貸した場合
貸す時期と、だれが相続したかで変わります。
| 相続した人 | 申告期限より前に貸すと |
|---|---|
| 配偶者 | 使えます(貸しても影響なし) |
| 一緒に住んでいた家族 | 使えません(住み続けることが条件) |
| 別に住んでいた家族(家なき子) | 持ち続けていれば使えます(住む条件はなし。期間を決めた定期借家でも同じ) |
期限の後に貸すなら、相続税には影響しません。ただし、あとで売るときのことは別です。
いちど貸すと、あとで売るときにひびきます
- 普通の借家契約で貸すと、大家の都合だけでは出てもらえません(借地借家法第28条)。住んでいる人がいるまま売ることになりがちです。
- 期間を決めて貸す契約(定期借家)なら、期間が来れば返してもらえます。
- 亡くなった方が一人で住んでいた家を売るときの3,000万円控除は、相続のあと一度でも貸したり、自分が住んだりすると使えません。
貸すか売るかは、相続税と、売るときの税金の両方を見て決めると安心です。比べ方は相続した家は「売る・貸す・住む・そのまま」の4択をご覧ください。
5. 分け方を決めずに置いた場合
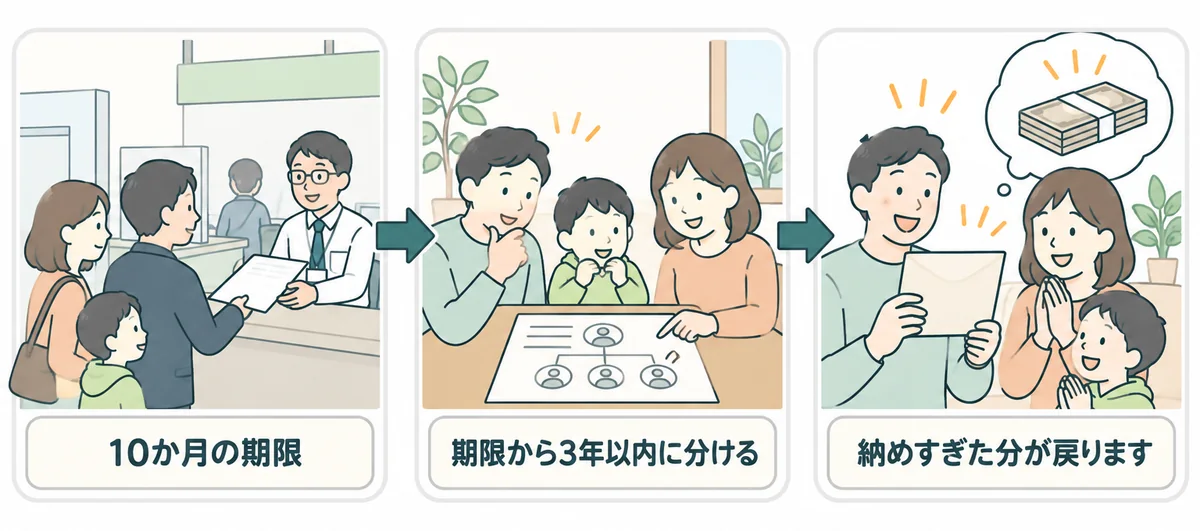
だれが何を受け継ぐか(遺産分割)が決まらなくても、10か月の期限は延びません。法律で決まった割合で分けたものとして、8割下げなしで相続税を納めます。配偶者が受け継ぐ分の税金を減らす制度(少なくとも1億6千万円まで相続税なし)も使えません。
- 110か月の期限8割下げなしで申告・納税し、「3年以内に分ける見込み」の書類を出す
- 2期限から3年以内相続人全員で分け方を決める
- 3分けてから4か月以内計算し直す手続きをする。納めすぎた分が戻る
3年を過ぎると、原則そのままです
裁判が続いているなど、やむを得ない事情があるときだけ、税務署長の承認を受けて延ばせます。3年を過ぎた日から2か月以内の申請が必要です。
相続税のほかにも、置いておくと期限が来るものがあります。
- 相続登記は、知った日から3年以内(相続登記の義務化)。分け方が決まらなくても、相続人申告登記で期限は守れます。
- 空き家の3,000万円控除は、相続から3年たつ年の年末まで(空き家の3,000万円控除)。
- 取得費加算は、申告期限から3年以内(取得費加算の特例とは)。
- 傷んだ空き家として勧告を受けると、土地の固定資産税の軽減が外れます(管理不全空家とは)。
まず「だれが受け継ぐか」を決めましょう。家を売ってお金で分ける方法もあります(換価分割とは)。
6. 当社の考え ― 申告が要らないと思い込まない
当社では、次の2つを見落としやすい点として案内しています。
① 特例を使って基礎控除以下にする場合は、申告が要ります
申告が要るかどうかは、特例を使う前の額で判定します。特例を受けるには、申告書に書いて出す必要があります。計算の明細や遺産分割協議書の写しなども添えます。
「特例で税がゼロだから何もしない」は通りません。申告期限までに、遺産の分け方が決まっていることも原則必要です(決まらないときは5.のとおり)。
② 家を売って利益が出れば、売った翌年の確定申告が別に要ります
相続税の申告と、家を売った税の申告は別のものです。利益が出たときは、売った翌年の2月16日〜3月15日に確定申告をします。
空き家の3,000万円控除などを使う場合も、確定申告が要ります。控除で利益がゼロになっても、申告は要ります。
売った税の計算は不動産を売ったときの税金をご覧ください。
7. Aさんの例:売る時期で税がどれだけ変わるか
人物・数字は説明のための仮の例です。当社の取引の実例ではありません。
Aさんの母が亡くなりました。父は先に亡くなっています。相続人は、Aさんと妹の2人です。母の家の土地は200㎡で、相続税の評価は6,000万円。ほかの遺産は預金2,000万円です。
母は一人暮らしでした。Aさんは別に住み、ずっと賃貸住まいです(家なき子の条件を満たす前提)。土地はAさんが受け継ぎます。
| 8割下げを使う | 8割下げを使えない | |
|---|---|---|
| 土地の評価 | 1,200万円(6,000万円の2割) | 6,000万円 |
| 遺産の合計 | 3,200万円 | 8,000万円 |
| 基礎控除(3,000万円+600万円×2人) | 4,200万円 | 4,200万円 |
| 税がかかる額 | 0円 | 3,800万円 |
| 相続税(2人の合計) | 0円(申告は必要) | 470万円 |
※470万円の計算:3,800万円を法定の割合(2分の1ずつ)で分けると1人1,900万円。1,900万円×15%-50万円=235万円。2人分で470万円。
0円
8割下げを使う(申告は必要)
470万円
8割下げを使えない
Aさんは、売るのは申告期限の後と決めました
Aさんが申告期限より前に土地を売ると、右の列(8割下げを使えない)になります。売り出しの準備だけ、先に進めます。
よくあるご質問
Q. なぜ「10か月」なのですか。
法律で「申告期限まで、その土地を持ち続けること(一緒に住んでいた子などは、住み続けることも)」が条件と決められているためです(国税庁 No.4124)。その日まで持っていれば、あとで売っても8割下げはそのままです。
Q. 親が一人暮らしで、空き家になった家でも使えますか。
別に住んでいた家族が相続した場合は、空き家のままでも、期限まで持っていれば使えます(住む条件がないため)。ただし、その家族が3年以内に自分や身内の持ち家に住んでいた場合などは使えません。一緒に住んでいた家族が引っ越して空き家にした場合は、使えません。
Q. 親が老人ホームに入っていた場合も使えますか。
使えることがあります。要介護・要支援などの認定を受けていた方が、老人ホームなどに入っていた場合です。入る前に住んでいた家の土地を、自宅の土地として扱います。入ったあとで、人に貸したり、事業に使ったり、家計が別の家族などが新たに住んだりした場合は除きます。
Q. 申告期限の前に、売りに出すだけならいいですか。
売りに出す準備は進められます。契約や引き渡しの日の注意は、3. 売る時期との関係をご覧ください。
Q. 空き家の3,000万円控除と、一緒に使えますか。
相続税の特例と、売ったときの税の特例なので、別々に考えます。ただ、受け継ぐ人と売る時期によって判断が分かれます。税理士の先生にご確認ください。
Q. 人に貸している家でも、売れますか。
売れます。住んでいる人がいるまま売る方法と、退去を待って売る方法があります。住んでいる人がいるままだと、買う人は家賃収入を目的とする人が中心になります。
小規模宅地等の特例は、使えるかどうかで相続税が大きく変わります。子どもが受け継ぐなら、売るのは申告期限の後が基本です。売る前に、2.の図を一つずつたどり、税理士の先生に確かめてください。
出典:国税庁 タックスアンサー No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)、国税庁 タックスアンサー No.4205 相続税の申告と納税、国税庁 タックスアンサー No.4152 相続税の計算、国税庁 タックスアンサー No.4155 相続税の税率、国税庁 タックスアンサー No.4208 相続財産が分割されていないときの申告、国税庁「遺産が未分割であることについてやむを得ない事由がある旨の承認申請手続」、国税庁 タックスアンサー No.4158 配偶者の税額の軽減、国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例、国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例、国税庁 タックスアンサー No.2020 確定申告、借地借家法 第28条(e-Gov法令検索)、法務省「相続登記の申請義務化に関するQ&A」
このページは、国税庁のタックスアンサー(令和8年4月1日現在の法令等)などをもとにしています。税額の計算や申告、特例が使えるかどうかの判断は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。