
公開日 最終更新
相続した家を売るとき、「親がいくらで買ったか分からない」ことがあります。古い家ほど、契約書が見つからないことが多いものです。買った値段が分からないと、売った税金が高くなるおそれがあります。この記事では、その理由と、契約書の探し方を説明します。
このページのポイント
- 買った値段が分からないと、売った値段の5%を取得費にできます。
- 5%で計算すると利益が大きく見え、税金が増えやすくなります。
- 当社では、建てた会社への問い合わせと、家中を探すことをおすすめしています。
このページの内容
1. なぜ「買った値段」が大事なのか
家を売った利益は、次の式で計算します。「売った値段 − 買った値段(取得費) − 売るのにかかった費用」相続した家の買った値段は、親が買ったときの値段を引き継ぎます。買った値段が大きいほど、利益が小さくなり、税金も減ります。計算のくわしい話は「不動産を売ったときの税金|計算のしかたと、税金がかからない場合」をご覧ください。相続した家ならではの点は、「相続した家を売ったときの税金|相続ならではの3つのポイント」をご覧ください。
売るのにかかった費用に何が入るかは、家を売るときにかかる費用の一覧で説明しています。
2. 分からないときは「売った値段の5%」
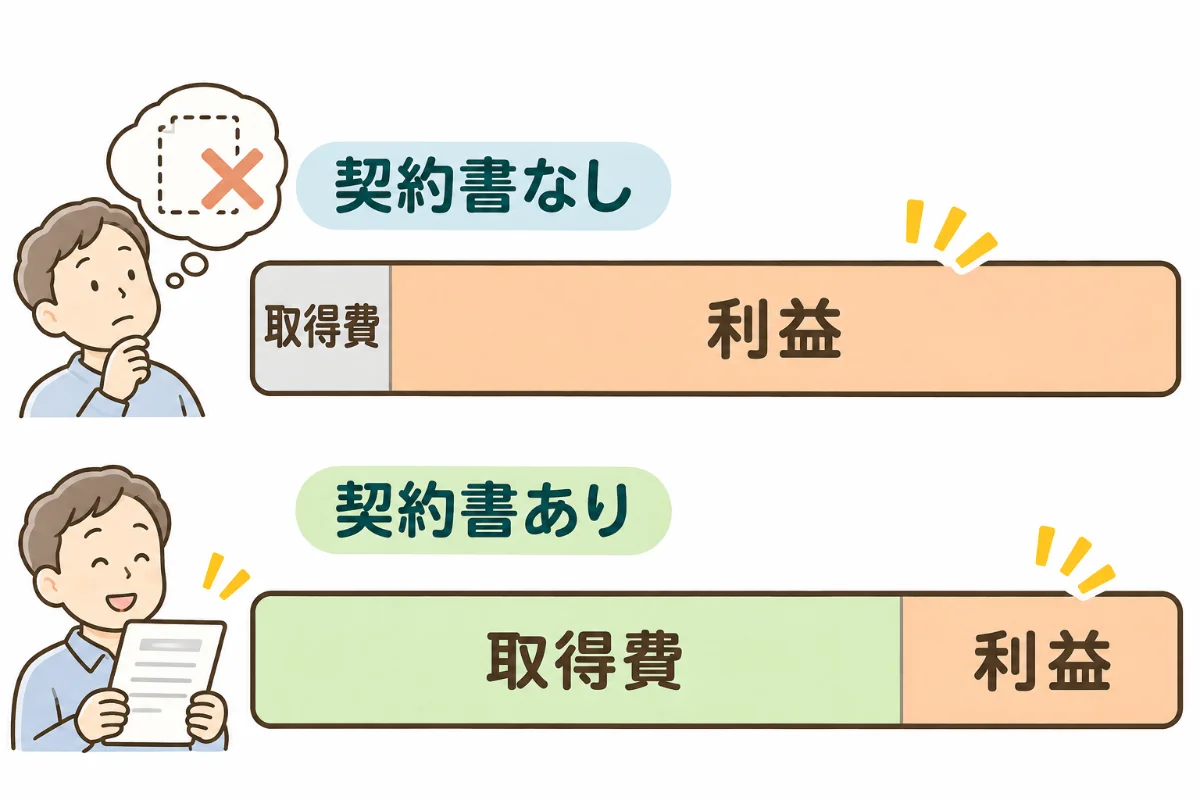
国税庁の説明では、買った値段が分からないときの決まりがあります。売った値段の5%を、取得費にできます。これを「概算取得費」といいます。契約書がなくても、ほかの資料で買った値段を示せる場合もあります。
例で考えます。家と土地を3,000万円で売ったとします。取得費が分からなければ、5%の150万円を取得費にできます。売るのにかかった費用を引く前の差額は、2,850万円です。親が実際には2,000万円で買っていたら、利益はもっと小さくなります。
なお、5%を使うと、相続人が払った登記の費用などは足せません。この点も国税庁の説明に書かれています。
3. まず、建てた会社に問い合わせる
当社では、まず建てたハウスメーカーなどへの問い合わせをおすすめしています。建てたときの契約の記録が、残っていることがあるからです。ただ、会社が倒産していることもあります。
4. 見つからなければ、家中を探す
建てた会社で分からなければ、家中をひっくり返してでも探します。当社では、そこまでする価値があると考えています。見つかれば、税金が大きく下がることが多いためです。次のような物を探してください。
- 土地や家を買ったときの売買契約書
- 家を建てたときの工事請負契約書
- 代金の領収書
- 住宅ローンの契約書類や返済の記録
- 当時の通帳(大きなお金の動き)
親の書類は、箱や引き出しにまとめて入っていることがあります。片付けを業者に頼むときは、立ち会って書類を残してください。片付けの進め方は、「実家じまいの片付けと売却、どちらが先か|遺品整理の進め方」をご覧ください。
売るときに要るほかの書類と、無いときの対処は、不動産を売るときに必要な書類の一覧で説明しています。
5. 見つかっても、効果がない場合がある
注意したい点が2つあります。1つ目は、建物の値段は年数に応じて減らして計算することです。古い家だと、建物の分はかなり小さくなります。2つ目は、実際の買った値段が売った値段の5%より安い場合です。その場合は、5%で計算するほうが有利です。国税庁の説明でも、そのときは5%を使えるとされています。どちらが有利かの計算は、税理士の先生の領域です。
よくあるご質問
契約書はないけれど、通帳に代金の記録があります。使えますか。
通帳などから買った値段を示せる場合もあります。ただ、どの資料で認められるかは、事情によって違います。税理士の先生に資料を見てもらってください。
土地だけ、親が祖父母から相続したものです。
相続した土地は、さらに前の持ち主が買った値段を引き継ぎます。祖父母の代の資料も探す必要があります。見つからなければ、5%の決まりを使うことになります。
空き家の3,000万円控除を使えば、買った値段は関係ありませんか。
控除の前に利益を計算するので、買った値段は関係します。控除で利益がゼロになるなら、影響は小さくなります。控除の条件は「空き家の3,000万円控除|使える条件と2027年末の期限」をご覧ください。
出典:国税庁 No.3258 取得費が分からないとき/国税庁 No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/国税庁 No.3261 建物の取得費の計算/国税庁 No.3202 譲渡所得の計算のしかた(分離課税)
税の制度は、毎年のように変わります。この記事は2026年11月時点の国税庁の説明をもとにしています。実際に売るときは、最新の情報を確かめてください。
具体的な取得費の計算と税額は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。