
公開日 最終更新
親が亡くなり、実家を相続することになった。売るか残すかを考える前に、確かめておくことがあります。このページでは、最初に見る5つのことと、あわせて探したい書類をまとめます。
このページのポイント
- 最初に確かめるのは、相続人・名義・ローン・火災保険・固定資産税の5つです。
- 名義の書き換え(相続登記)には、3年以内という期限があります。
- 親が家を買ったときの契約書は、売るときの税金を左右します。
1. 最初に確かめる5つの一覧
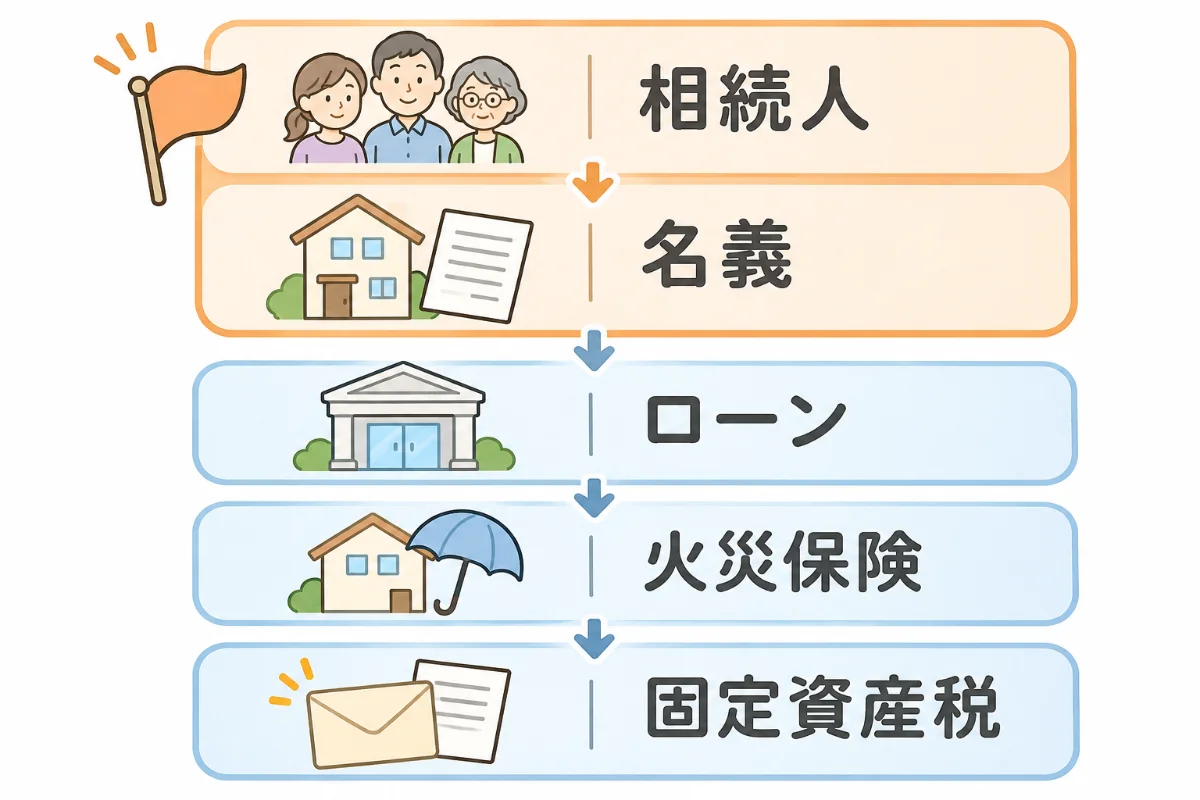
| 確かめること | 何を見るか | 相談先 |
|---|---|---|
| ① 相続人 | 誰が相続人か | 司法書士の先生 |
| ② 名義 | 登記簿に書かれた今の持ち主 | 司法書士の先生 |
| ③ 住宅ローン | 残っているか、団信に入っていたか | 借りていた銀行 |
| ④ 火災保険 | 契約者と補償の中身 | 保険会社・代理店 |
| ⑤ 固定資産税 | 納付書が誰あてに届くか | 市区町村の税の窓口 |
上から順に確かめると、話が早く進みます。相続人が決まらないと、名義も保険も動かせないためです。
確かめずに進めたときに起きやすい失敗は、やってはいけない実家の相続にまとめています。
2. ① 相続人と ② 名義
まず、相続人が誰かを確かめます。相続人が決まると、話し合う相手が決まります。戸籍をさかのぼって確かめるのが基本です。くわしくは「法定相続人とは|相続順位と取り分(初級編)」をご覧ください。
次に、名義を確かめます。名義は登記簿(法務局にある持ち主の記録)で分かります。親の名義のはずが、祖父母の名義のままのこともあります。
実家のほかに親が持っていた土地や建物の調べ方は、相続財産の調べ方で説明しています。
親の家が夫婦の共有名義になっていたときの相続は、夫婦の共有名義の家で説明しています。
2024年(令和6年)4月から、相続登記が義務になりました。相続で取得したと知った日から、3年以内に登記します。正当な理由なく怠ると、10万円以下の過料の対象です。過料は刑事罰ではなく、お金を納める制裁です。2024年4月より前の相続も、義務の対象です。取得を知ったのが2024年4月1日より前なら、期限は2027年3月31日です。遺産分割が成立したときは、その日から3年以内に登記する義務もあります。くわしくは「相続登記の義務化|2027年3月31日の期限と、しないときの過料」をご覧ください。登記の手続きは、司法書士の先生の領域です。
3. ③ 住宅ローン ④ 火災保険 ⑤ 固定資産税
③ 住宅ローン
親のローンが残っていないかを確かめます。団信(団体信用生命保険)を確かめます。入っていれば、保険金で残りの返済に充てる仕組みがあります。借りていた銀行に連絡して確かめます。くわしくは「相続した家に住宅ローンが残っていたら|団体信用生命保険の確認」をご覧ください。
④ 火災保険
契約者が亡くなったら、保険会社か代理店に連絡します。契約者の名義を相続人に変える手続きが要ります。空き家になると、補償の条件が変わることがあります。
⑤ 固定資産税
固定資産税は、毎年1月1日の持ち主にかかります。持ち主が亡くなっていると、実際に持っている相続人にかかります。誰が払うかは、「相続した家の固定資産税・火災保険・水道光熱費は誰が払うか」をご覧ください。
4. 当社の考え:親が家を買ったときの契約書を探す
当社では、5つとあわせて、ある書類を探すことをおすすめしています。親が家を買ったときの書類です。土地の売買契約書と、建物の請負契約書(家を建てる会社と結んだ契約書)です。これがないと、売ったときの税金が大きく変わるためです。
相続した家を売って利益が出ると、税金がかかることがあります。利益は、売った値段から取得費などを引いて計算します。取得費とは、おおまかに言うと買ったときの値段です。相続した家は、親が買ったときの値段を引き継ぎます(国税庁 No.3270)。
契約書がなくても、ほかの資料から実際の取得費が分かる場合があります。取得費が分からないときは、売った値段の5%を取得費にできます(国税庁 No.3258)。3,000万円で売った場合、取得費として使える額は150万円です。契約書が見つかれば、税金が大きく下がることが多いです。ただし、買った値段が売った値段の5%より安いと、効果はありません。具体的な税額は、税理士の先生の領域です。売った税金の考え方は、「不動産を売ったときの税金|計算のしかたと、税金がかからない場合」をご覧ください。
よくあるご質問
相続人が自分1人なら、何もしなくてよいですか。
1人でも、相続登記は必要です。3年の期限は、相続人の人数に関係なくあります。
契約書が見つかりません。
家を建てた会社に問い合わせる方法があります。ただ、会社がなくなっていることもあります。親の書類箱や金庫など、心当たりを一通り探してください。見つからないときの扱いは、税理士の先生に相談してください。
固定資産税の納付書が、親の名前で届きました。
市区町村の税の窓口に連絡してください。市区町村によっては、今の持ち主の申告を求められます。
どこから手をつければよいですか。
相続人と名義から確かめてください。ここが決まると、ほかの手続きも進めやすくなります。
出典:法務省「相続登記の申請義務化」/国税庁 タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期/国税庁 タックスアンサー No.3258 取得費が分からないとき/住宅金融支援機構「新機構団信」/地方税法(e-Gov法令検索)第343条・第384条の3
この記事は、2026年11月時点の法務省・国税庁の説明と法律をもとにしています。制度は変わることがあるので、手続きの前に最新の情報を確かめてください。
具体的な税額の計算は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。