
公開日 最終更新
相続した家が古いと「壊してから売ったほうがいいのでは」と考えがちです。でも、壊すには費用がかかり、壊した後は土地の税も上がることがあります。このページでは、家を残して売る「古家付き」と、壊して売る「更地」を5つの点で比べます。そのうえで、壊すかどうかの決め方と、解体費の持ち方を説明します。
このページのポイント
- 当社では、売りに出している間は建物を残すことを基本にしています。
- 壊すかどうかは、解体費・土地の税・買う人・売れるまでの期間・引き渡し後の責任の5つで比べます。
- 迷ったら、古家付きで売り出し「更地にしての引き渡しも相談できます」と書く方法があります。
このページの内容
1. 5つの点で比べる
| 比べる点 | 古家付きで売る | 更地にして売る |
|---|---|---|
| ① 解体費 | 先に払わなくてよい。買う人が壊すなら、その分、値段の話し合いになることがある | 売る前に払う。複数の業者の見積もりで確かめる |
| ② 土地の固定資産税 | 家がある土地の特例で、軽いまま | 1月1日に更地なら、その年から土地の税が上がる |
| ③ 買う人 | 直して住みたい人、建て替えたい人、業者 | 家を建てたい人、ハウスメーカー・建売の業者 |
| ④ 売れるまでの期間 | 家の状態が悪いと、決まるまで長引くことがある | 土地として見やすく、話が進みやすいことが多い |
| ⑤ 引き渡し後の責任 | 古い家の不具合の責任を負わない約束(免責)にすることが多い | 地中から古い基礎やごみが出たときの扱いを、決めておく |
解体費は家ごとに大きく変わります
家の大きさ、道の広さ(重機が入るか)、アスベスト(石綿)の有無、残っている家財の量で大きく変わります。くわしくは相続した家の解体費用と補助金をご覧ください。
2. 当社の考え ― 売りに出している間は建物を残す
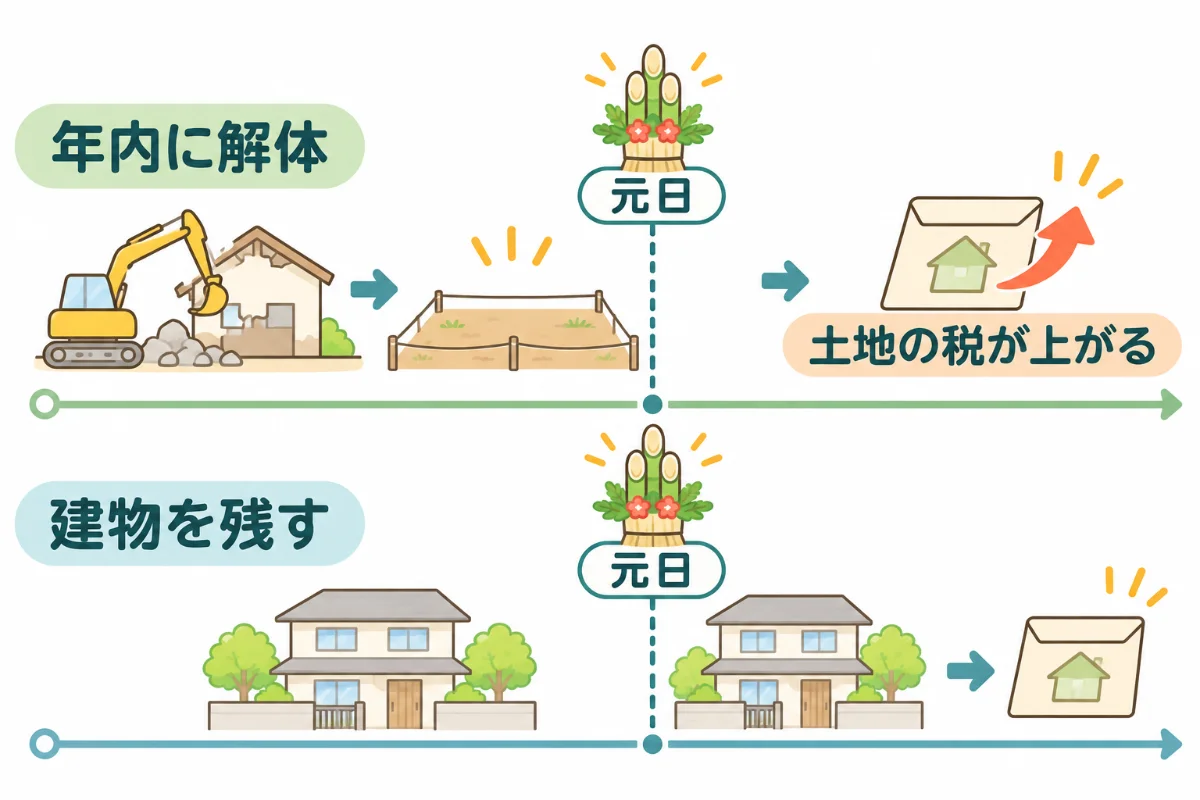
当社の考えでは、売りに出している間は、建物を残すのが基本です。理由の1つは、土地の固定資産税です。
固定資産税は、毎年1月1日の状態で決まります。住宅が建っている土地には、税を軽くする特例があります。固定資産税の計算のもとになる額が、次のようになります。
6分の1
200㎡までの部分
3分の1
200㎡を超える部分
1月1日に住宅がないと、特例が外れます
1月1日に住宅がないと、原則としてこの特例が外れます。売れないまま年を越すと、土地の税が大きく上がるおそれがあります。
3. 古家付きが向く場合・更地が向く場合
古家付きが向いている
- 家がまだ住める状態で、直して住みたい人が見込める
- 解体費を先に出すのが難しい
- 売れるまで時間がかかりそうで、その間の土地の税を上げたくない
- 建て直せない土地かもしれない(壊すと、新しく建てられないことがある。再建築不可の家は売れる?|買い手と価格の目安)
更地が向いている
- 家の傷みがひどく、見に来た人の印象が悪い
- まわりが新しい家の多い住宅地で、家を建てたい人が多い
- 解体費を出しても、売る値段と期間で取り戻せる見込みがある
- 倒れそう・崩れそうで、近所に危険がある
当社が「売る前に壊してよい」と考える2つの場合
- 翌年1月1日までに売れる見込みが立っている物件(年を越す前に引き渡せれば、土地の税の心配が小さいため)
- 放火のおそれが極端に高い物件(人の安全が優先のため。草木が伸び放題で、人が入り込みやすい家など)
壊したら「滅失登記」を
建物を壊したら、1か月以内に「滅失登記」(建物がなくなったことを登記に記録する手続き)を申請します。手続きは、土地家屋調査士の先生の領域です。
4. 例:築50年の実家を持つDさん
(人物・数字は、説明のための仮の例です)
Dさんは、東京都内の築50年の木造の実家(土地約100㎡、建物約30坪)を相続しました。不動産会社から、次の見通しを聞きました。
| 項目 | 古家付きで売る | 更地にして売る |
|---|---|---|
| 売り出しの値段の見通し | 4,200万円 | 4,500万円 |
| 先に出すお金 | なし(買う人が壊す) | 解体費(家財の処分を含む)と、滅失登記を頼む土地家屋調査士の先生への報酬 |
| 売れるまでの見通し | 6か月 | 3か月 |
| その間の土地の税(増える分の目安) | 増えない | 1月1日をまたぐと増える(額は土地の評価額しだいで、年に数十万円増えることもある) |
値段の見通しの差は、300万円
Dさんは、解体と登記の見積もりの合計を、この300万円と比べました(仲介手数料などは同じと見て)。見積もりの合計が300万円より少なければ、その分だけ更地のほうが手取りが多くなります。
ただ、Dさんは次の2点も考えました。
- 更地の値段の見通しが外れて下がると、差は縮み、逆転することもある。300万円は売値の7%ほどなので、見通しが数%外れるだけで逆転しかねない。
- 壊した後に1月1日をまたぐと、土地の税が上がる。
そこでDさんは、次の形にしました。
- 1古家付きで売り出すまず古家付きで売り出す
- 2広告に書く「更地にしての引き渡しも相談できます」と書く
- 3見積もりは先に解体の見積もりは先に取っておき、買う人の希望に合わせて決める
こうすると、家を残したい人と、更地がほしい人の両方に声をかけられます。売り主が壊すと決まった場合は、解体は、売買の契約が決まってから、引き渡しまでに行います。先にお金を出さず、1月1日の税の心配も減らせます。
売らずに、壊して駐車場や更地で使う道と、その収支の出し方は、空き家を駐車場・更地で活用するで説明しています。
5. 空き家の3,000万円控除と解体の条件
空き家の3,000万円控除が使える家もあります。親が1人で住んでいた古い家です。この控除には、家についての条件があります。今の耐震の基準を満たすか、家を壊すかのどちらかです。
2024年(令和6年)1月1日以後の売却では、扱いが広がりました
売った後、翌年2月15日までに耐震の工事や解体をしても使えます。国土交通省の資料では、買い主が工事をする場合も対象とされています。つまり、建物を残したまま売っても、控除を使える道があります。
主な条件は、次のとおりです。
- 昭和56年5月31日以前に建てられた家であること
- 亡くなった方が一人で住んでいたこと
- 相続から3年たつ日の年の12月31日までに売ること
- 売る値段が1億円以下であること
- 家と土地を相続した人が3人以上なら、控除は1人2,000万円まで
ほかの条件は空き家の3,000万円控除|使える条件と2027年末の期限をご覧ください。
使えない場合は空き家の3,000万円特別控除が使えない5つの場合にまとめています。
使えるかどうかの判断は、税理士の先生の領域です。
6. 解体費は「買い主の負担」にして、話し合いの材料に
売り出しのときは「解体は買い主の負担」としておきます。値引きを求められたら、「値引きの代わりに、こちらで壊します」と返せます。
解体費は、値引きを求められたときに、値引きの代わりに使えます。そのため当社では、解体費は買い主の負担にしておくことをおすすめしています。そして、値段の話し合いの材料にします。
売る前に家を直すかどうかも、同じように値段の話し合いで考える方法があります。相続した実家を売る前にリフォームは必要かで説明しています。
売り主が初めから持つ
値引きの代わりがなくなる
初めから売り主が壊すと決めていると、値引きを求められたときに、代わりに出せるものがありません。
買い主の負担にしておく
値引きの代わりに使える
値引きを求められたら、「値引きはしない代わりに、解体はこちらでします」と返せます。よくあるやりとりです。
誰が・いつまでに壊すかを、売買契約書に書きます
空き家の3,000万円控除を使うなら、壊す時期が条件に関わります。契約の前に、税理士の先生にも確かめてください。
7. 決める前に確かめること
よくあるご質問
古い家があると、売れにくくなりませんか。
建物を残していても、土地として探している人は見に来ます。壊した後の姿は、図や説明で伝えられます。
家を壊すと、必ず高く売れますか。
必ずではありません。まわりで家を建てたい人の多さや、土地の形によって、解体費ほど値段が上がらないこともあります。解体の見積もりと、更地での値段の見通しを並べて比べてください。
古家付きで売った後、家の不具合の責任はどうなりますか。
古い家の場合、不具合の責任を負わないと約束(免責)して売ることが多いです。ただ、知っていた不具合を伝えなかった場合などは別です。契約の中身は不動産会社とよく確かめ、必要なら弁護士の先生に相談してください。
解体の費用はどのくらいですか。補助金はありますか。
建物の大きさや造り、道の広さで大きく変わります。複数の解体業者に見積もりをとってください。市区町村によって、古い家の解体に補助を出していることがあります。条件や申し込みの時期は、自治体ごとに違います(実家じまいに使える補助金)。
売る前に壊すと、空き家の3,000万円控除は使えませんか。
売る前に壊しても、ほかの条件を満たせば使える場合があります。壊した後の土地の使い方にも条件があります。判断は、税理士の先生の領域です。
相続する前に壊したほうがいいですか。
相続の前に壊すと、相続税の計算や特例に影響することがあります(相続の手続きをせずに家を壊せるか)。税理士の先生に相談してから決めてください。
税の特例や条件は、変わることがあります。空き家の3,000万円控除は、2027年12月31日までの売却が対象です。この記事は2026年11月時点の国・東京都の説明をもとにしています。実際に進めるときは、最新の情報を確かめてください。
具体的な控除が使えるかの判断と税額は、税理士の先生にご確認ください。
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
出典:東京都主税局「固定資産税・都市計画税」/総務省「固定資産税の概要」/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国土交通省「令和5年度国土交通省税制改正事項(住宅局関係抜粋)」/不動産登記法 第57条(e-Gov法令検索)
その他のテーマは不動産コラムにまとめています。