
公開日 最終更新
「とりあえず兄弟で半分ずつの名義にしておこう」。遺産の分け方を決めるとき、よく出る考え方です。今は仲が良くても、共有には後で困る点があります。
このページは、これから分け方を決める方に向けて、共有にしない方がよい理由と、ほかの分け方を説明します。
このページのポイント
- 共有にすると、家全体を売る・大きく作り変えるのに、全員の同意が要ります。
- 次の世代になると持ち主が増え、話がまとまりにくくなります。
- 共有にしない分け方は、1人が引き継ぐか売って分けるかの2つです(当社の考えは5.)。
このページの内容
1. 共有だと「1人では決められない」
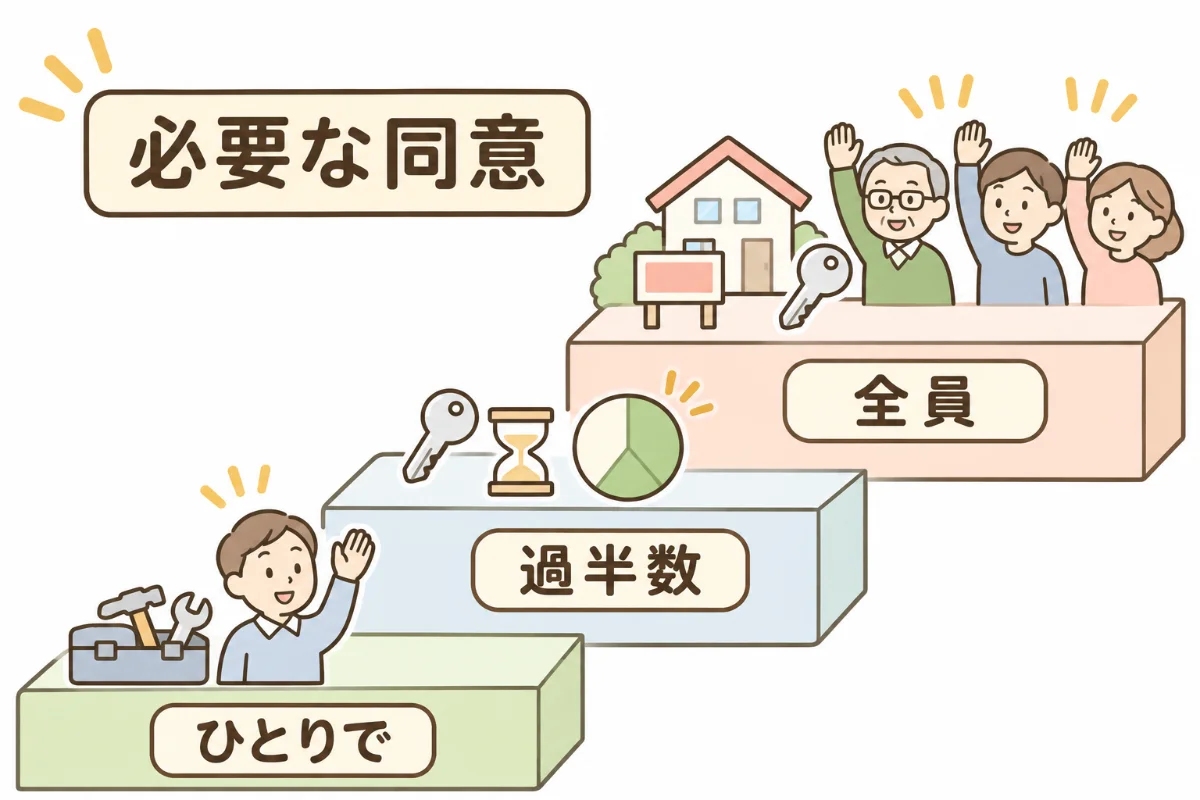
共有とは、1つの家を何人かで持つことです。それぞれの持ち分の割合を「持分(もちぶん)」と呼びます。民法では、何をするかで必要な同意が変わります。
| すること | 必要な同意 |
|---|---|
| 壊れた所の修理など(保存) | 1人でできる |
| 3年以内の定期借家など、期間が来たら必ず終わる形で貸す(管理) | 持分の過半数 |
| 更新がある普通の賃貸で貸す | 原則として全員(期間が3年以内でも) |
| 大きく作り変える(変更) | 全員 |
| 家全体を売る | 全員 |
1人でも反対すると、家全体は売れません
2. 次の世代で持ち主が増える
共有の大きな困りごとは、時間がたつほど人数が増えることです。
Aさんの例(説明のための仮の例です)
Aさんと弟が、父の家を半分ずつの共有で相続しました。その後、弟が亡くなると、弟の持分は弟の妻と子2人に相続されます。持ち主は2人から4人に増え、全員の同意を集めるのが難しくなります。
名義を書き換えずに放っておいた場合は相続した家の名義を変えずに放置すると起きることで説明しています。
3. 共有にしない分け方を比べる
| 分け方 | 中身 | 向いている場合 | 向いていない場合 | くわしく |
|---|---|---|---|---|
| 1人が引き継ぐ(代償分割) | 1人の名義にして、ほかの兄弟にはお金で調整する | 住み続けたい人、持ち続けたい人がいる | 引き継ぐ人に、ほかの兄弟へ払うお金の用意がない | 代償分割とは |
| 売って分ける(換価分割) | 家を売り、代金を分ける | 誰も住まない、持ち続ける人がいない | 住み続けたい人がいる、売ることに反対の人がいる | 換価分割とは |
| 共有にする | 兄弟の名義を並べる | 一時的に、売るまでの間だけ | 長く持ち続ける、次の世代に引き継ぐ | 共有名義のまま売る方法 |
1人が引き継ぐときに払うお金がない場合
代償分割で払う現金がないとき|家を継ぐ人が取れる方法をご覧ください。4. 共有にすると、税や費用で何が変わるか
共有にするかどうかで、毎年の税の払い方、売るときの税、後で1人の名義にまとめるときの税が変わります。
| 場面 | 共有にした場合 |
|---|---|
| 毎年の固定資産税 | 納税通知書は、共有の人のうち代表の1人に届きます。ただし、共有の人は全員で連帯して納める義務を負います(地方税法第10条の2)。誰がどれだけ負担するかは、兄弟で決めておきます |
| 売るときの空き家の3,000万円控除 | 相続した人それぞれが、自分の持分について、条件に合えば使えます。家と土地を相続した人が3人以上なら、1人の上限は2,000万円です |
| 後で1人の名義にまとめる | 持分を買い取ると、売った人に譲渡の税、買った人に登録免許税(売買は評価額の2%。土地は令和11年3月31日まで1.5%)と不動産取得税がかかります。ただで譲ると、もらった人に贈与税がかかります |
計算の例1:売るときの控除(説明のための仮の例です)
父の家と土地を4,000万円で売るとします。空き家の3,000万円控除の条件に合う家です。取得費(買ったときの代金など)が分からないため、売値の5%(200万円)を使い、売る費用は省いて考えます。利益は3,800万円です。
| 名義の形 | 1人あたりの利益 | 1人あたりの控除の上限 | 税(所得税・住民税) |
|---|---|---|---|
| 兄が1人で相続 | 3,800万円 | 3,000万円 | (3,800万円−3,000万円)×20.315%=約163万円 |
| 兄弟2人で半分ずつ | 1,900万円 | 3,000万円 | 0円 |
| 兄弟3人で3分の1ずつ | 約1,267万円 | 2,000万円 | 0円 |
売ると決めているなら、共有で長く持ち続ける必要はありません。売って分ける(換価分割)でも、相続して売った人それぞれが、条件に合えば控除を使えます。控除の条件と期限は空き家の3,000万円控除をご覧ください。
計算の例2:後で弟の持分を兄にまとめる(説明のための仮の例です)
兄弟2人の共有にした後で、弟の持分(時価1,000万円)を兄にただで譲るとします。兄弟の間の贈与は、一般の税率で計算します。
共有にした後で、ただで譲る
贈与税 231万円
(1,000万円−110万円)×40%−125万円
分け方を決めるときに兄1人の名義にする
贈与税はかからない
遺産を分けて相続しただけなので、贈与にならない
時価で買い取る場合も、売った弟に利益が出れば譲渡の税がかかります。買った兄には、売買の登録免許税と不動産取得税がかかります。相続で名義を移すときの登録免許税は評価額の0.4%で、不動産取得税はかかりません。
5. 当社の考え:一戸建ては1人の名義が理想
そう考える理由
兄弟2人なら、仲良く持ち続けられることもあります。ただ、次の世代では疎遠になりがちです。いつか誰かが整理しなければならない時が来ます。その時に苦労するのは、子や孫の世代です。
すでに共有になっていて、反対する人や連絡が取れない人がいるときの進め方は兄弟で相続した家|共有名義のまま売る方法と注意点にまとめています。
兄弟で分け方の話し合いがまとまらないときの進め方は、兄弟で実家の分け方がまとまらないときで説明しています。
持分だけを相続して手放したいときの方法は、共有持分だけを相続したときで説明しています。
よくあるご質問
Q. 共有のまま、兄弟の1人が住んでもいいですか。
住むこと自体はできます。ただ、民法では、自分の持分を超えて使う分の対価を払う義務があります。別の取り決めがあれば、その取り決めによります。もめないために、住む前に話し合いで決めておくことをおすすめします。
Q. 遺産分割の前の家も「共有」ですか。
民法では、相続人が何人かいると、遺産はいったん全員の共有になります。分け方を決めて、誰の名義にするかを登記で決めます。名義の書き換えは相続登記の義務化をご覧ください。
Q. いったん共有にした後で、1人の名義にできますか。
できます。1人がほかの兄弟の持分を買い取る方法などがあります。ただ、買い取りには税がかかることがあり、相続のときに決めるより手間が増えます。分け方を決める今のうちに、1人の名義にしておく方が簡単です。税の扱いは税理士の先生にご確認ください。
共有は、決めるときは簡単でも、後で困ることが多い分け方です。分け方を決める前に、1人が引き継ぐか、売って分けるかを比べてみてください。
あわせて読む
共有の決まりは、2023年4月に大きく変わりました。この記事は2026年11月時点の民法をもとにしています。共有の解消の手続きは弁護士の先生に、税は税理士の先生にご確認ください。
出典:民法(e-Gov法令検索)第249条・第251条・第252条・第898条/法務省「令和3年民法・不動産登記法改正、相続土地国庫帰属法のポイント」/地方税法(e-Gov法令検索)第10条の2・第73条の7/国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/国税庁 No.3258 取得費が分からないとき/国税庁 No.3208 長期譲渡所得の税額の計算/国税庁 No.4408 贈与税の計算と税率(暦年課税)/国税庁 No.7191 登録免許税の税額表
相続の手続き全体のご相談は、まとめる相続でも受け付けています。
その他のテーマは不動産コラムにまとめています。