
親が住んでいた家を相続した。売るなら、何から始めればよいのか。名義を変えないと売れないのか。税金はいくらかかるのか。
このページでは、相続した家(実家)を売るまでの流れ・期限・税金を、順番に説明します。相続登記は司法書士の先生、相続税は税理士の先生が担当します。当社は家の売却を担当し、同じ窓口で進めます(体制は8. 当社にできること)。
相続した家の売却の進め方、4つのステップ
ステップ1
ご相談
売るか決まる前でも大丈夫です。
ステップ2
名義と税金の確認
司法書士・税理士の先生と一緒に見ます。
ステップ3
売り方を決める
仲介・買取・貸すを、数字で比べます。
ステップ4
売り出し・引き渡し
買主と契約し、鍵をお渡しします。
※名義を変える前に売り出せる条件は、2.で説明します。
このページのポイント
- 名義を変える前でも売りに出せます(条件は2.)。引き渡しまでには名義変更(相続登記)が要ります。
- 売るときに覚えておく期限は3つ。10か月・申告期限から3年・相続から3年たつ年の年末です。
- 空き家の3,000万円控除が使えるかどうかで、税金が数百万円変わることがあります。条件は売る前に確かめます。
このページの内容
1. 売るまでの流れ
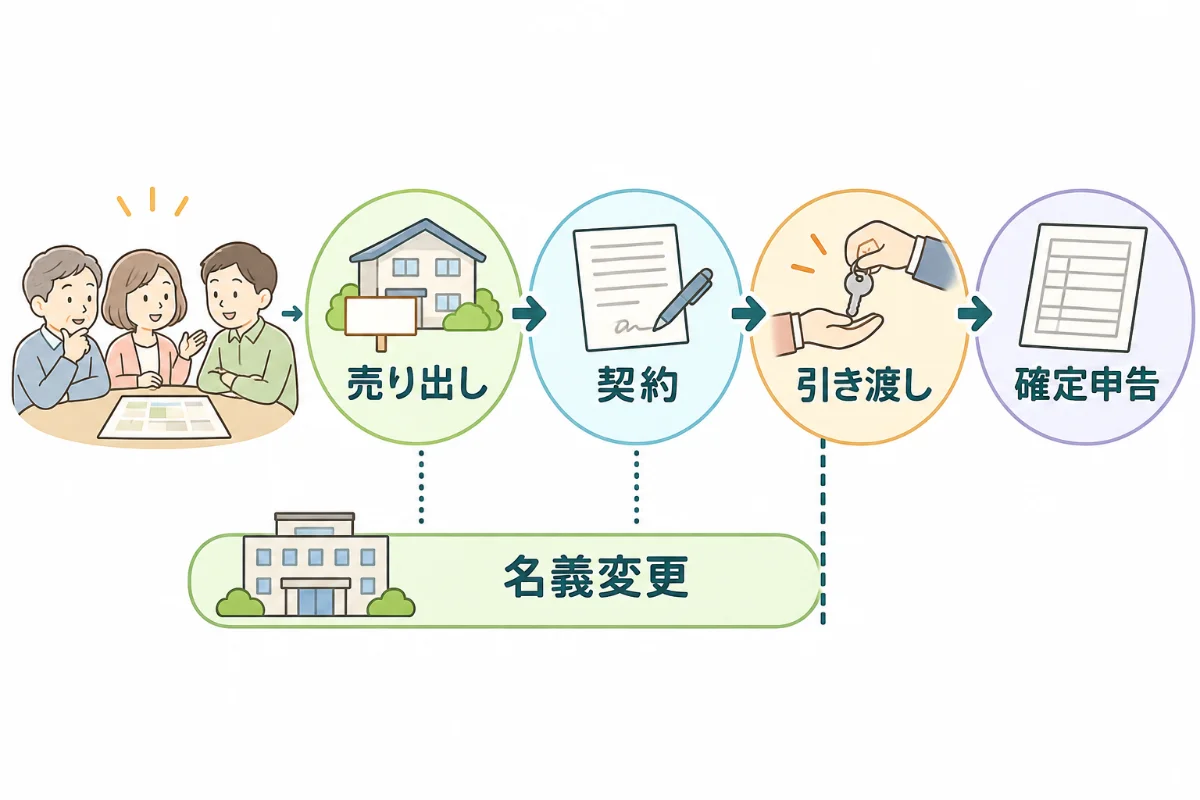
相続した家を売るまでは、おおむね次の順番です。
| 順番 | やること | 主に頼む相手 |
|---|---|---|
| 1 | 相続人を確かめ、誰が売るか話し合う | 相続人どうし |
| 2 | 不動産会社に相談し、売る権限を確かめて、売却を頼む契約(媒介契約)を結ぶ。鍵と図面を預ける | 不動産会社 |
| 3 | 名義変更(相続登記)に取りかかる | 司法書士の先生 |
| 4 | 売りに出す | 不動産会社 |
| 5 | 買い主と売買契約を結ぶ | 不動産会社 |
| 6 | 買い主のローンの審査と実行を待つ | 買い主・金融機関 |
| 7 | 代金を受け取り、家を引き渡す | 司法書士の先生・不動産会社 |
| 8 | 売った翌年に確定申告をする(必要な場合) | 税理士の先生 |
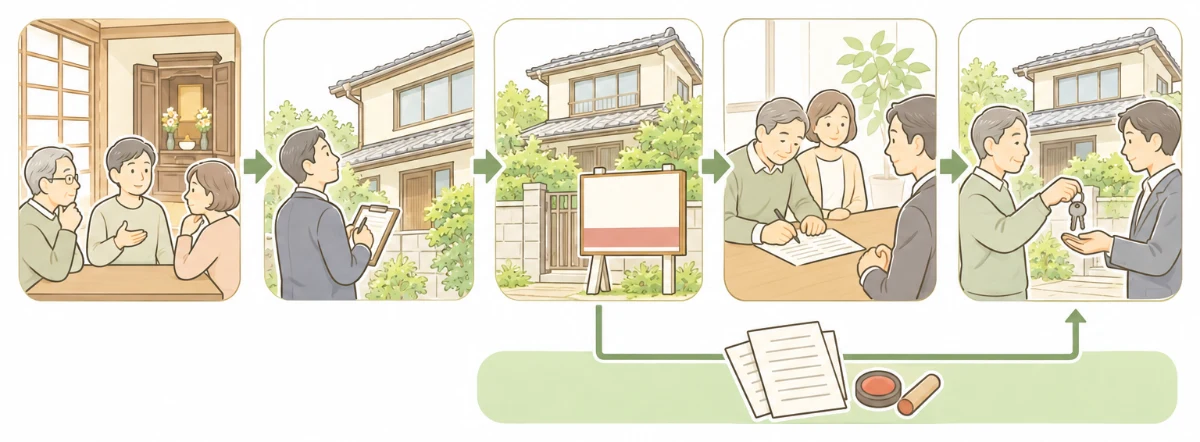
名義変更は、売り出しと並べて進めます
3の名義変更は、4〜6と並べて進めます。引き渡しの日までに終わっていれば大丈夫です。
状況によって、読むページが分かれます。
2. 名義を変える前でも、売りに出せる
「名義を変えないと売りに出せない」と思われがちです。
売りに出す
名義変更の前でもできる
条件は、下の本文のとおり
引き渡す
名義変更が必要
亡くなった親から買い主へ、直接は移せないため
当社の考えでは、家全体を売ることに相続人全員が同意していれば、売りに出すこと自体は名義変更の前でもできます。
ただし、買い主に家を引き渡すまでには、名義変更が必要です。登記の上で、亡くなった親から買い主へ直接は移せないためです。いったん相続人の名義にしてから、買い主の名義に移します。
売ると決めたら、すぐ司法書士の先生へ
買い主が住宅ローンを使う場合、審査から実行まで時間がかかります。この間に名義変更を終えておくのが理想です。
当社では、売ると決めたら、すぐ司法書士の先生に着手を頼みます
戸籍を集めるだけでも、時間がかかることがあるからです。
相続登記は義務です
- 2024年(令和6年)4月から、相続登記は義務になりました。
- 相続で取得したと知った日から3年以内に申請します。
- 2024年4月より前の相続も対象です。その場合の期限は2027年3月31日です。
- 正当な理由なく怠ると、10万円以下の過料(刑事罰ではない、お金を納める制裁)の対象です。
くわしくは相続登記の義務化をご覧ください。
3. 最初に預けるのは「鍵と図面」
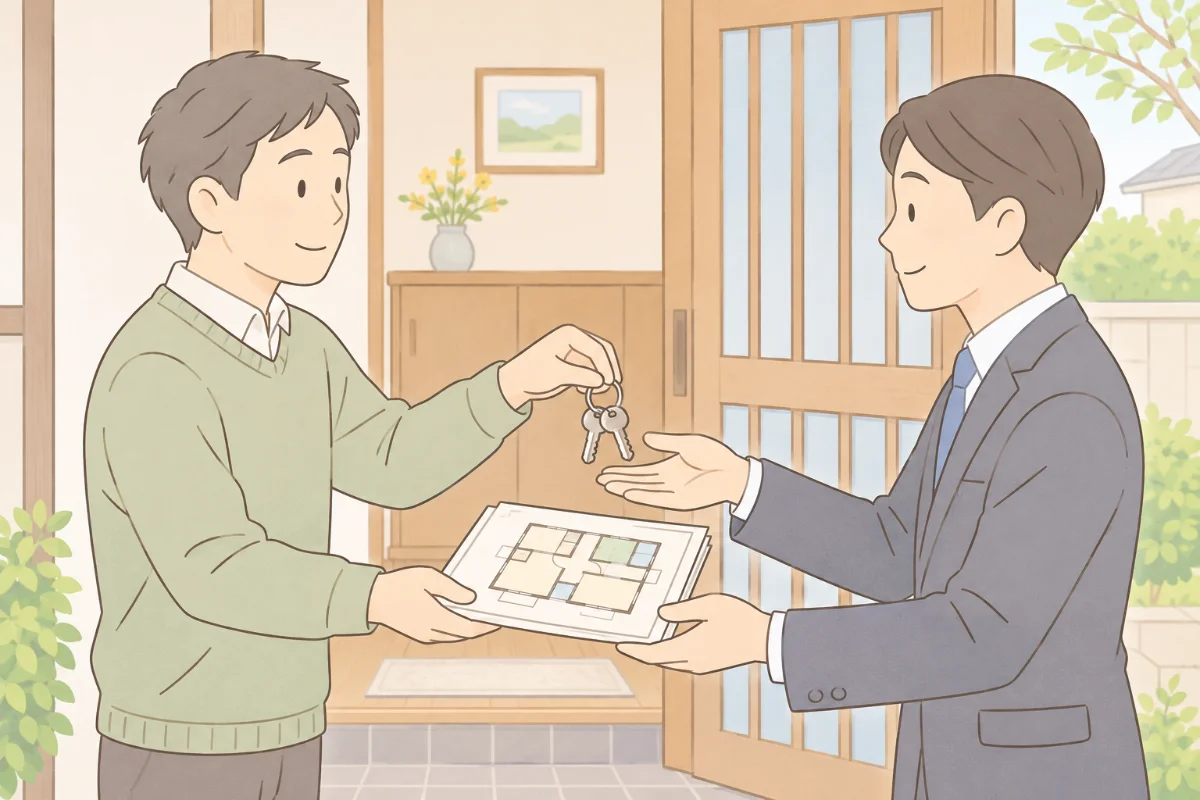
売ると決めたとき、当社が最初に預かるのは鍵と図面です。
鍵
家の中を確かめたり、写真を撮ったりできます。
図面
図面がないと、間取り図が作れません。間取り図がないと、広告に載せられません。そのため、図面探しを最優先にしています。
図面の探し先
建てた会社や、買ったときの不動産会社に残っていることもあります。
境界(隣の土地との境目)の資料もあれば理想です。ただ、手元にないことがほとんどです。
測量をしない場合は、現地で境界を示し、買い主の了解を得て進めます。売買では、売り主が境界を示すのが一般的だからです。
境界がはっきりしないときは相続した土地の境界が分からないときをご覧ください。
4. 空き家を売るときに、先に整えること
売る流れは、住んでいる家と同じです。空き家で違うのは、次の3つを先に整えることです。
① 片付け
残った荷物をどうするか
② 名義
誰の名前になっているか
③ 税金
売った後に何がかかるか
① 片付け ― 残った荷物をどうするか
- 原則として、荷物を片付けてから引き渡します。
- 仲介(不動産会社が買い手を探す売り方)なら、売り出す前にある程度片付けると、見学の印象が良くなります。
- 買取(不動産会社が自分で買う売り方)なら、荷物を残したまま引き取る会社もあります。その分、値段は下がります。
- 思い出の品・貴重品・書類は、業者に頼む前に自分で仕分けておきます。
業者の選び方は家財の片付け業者の選び方をご覧ください。
② 名義 ― 誰の名前になっているか
- 亡くなった親の名義のままなら、引き渡しまでに相続登記が要ります(2.のとおり)。
- 祖父母の名義のままのこともあります。祖父母の名前のままの家を売るにはをご覧ください。
- 建物が登記されていないこともあります。未登記の建物を相続したときをご覧ください。
判断が難しくなった相続人がいるとき
相続人の中に、判断が難しくなった方がいると、遺産の分け方を話し合えないことがあります。家庭裁判所に成年後見人を選んでもらう手続きが要る場合があります。司法書士・弁護士の先生にご相談ください。
③ 税金 ― 売った後に何がかかるか
売った後の税金と、空き家の3,000万円控除は、7. 税金の目安で説明します。
5. 売り方を選ぶ
売り方は、大きく「仲介」と「買取」です。違いは、値段・早さ・手間の3つに表れます。
| 比べる点 | 仲介(不動産会社が買い手を探す) | 買取(不動産会社が自分で買う) |
|---|---|---|
| 値段 | 相場に近い値段をめざせる。売れたら仲介手数料(法律で上限が決まっている)を払う | 会社が直して売り直す費用と利益を差し引くので、仲介より低くなりがち。会社が直接買うなら仲介手数料はかからない |
| 早さ | 買い手が見つかるまでの期間が読みにくい | 条件が合えば、早く決まりやすい |
| 手間 | 見学の対応や、ある程度の片付けが要ることが多い | 見学の対応がない。荷物を残したまま引き取る会社もある |
迷うときは、両方の値段を出してもらい、手元に残るお金で比べます。くわしくは次のページをご覧ください。
6. 売るときに覚えておく3つの期限
10か月
相続税の申告と納付(相続税がかかる人だけ)
申告期限から3年
この間に売れば、取得費加算の特例
相続から3年たつ年の年末
この間に売れば、空き家の3,000万円控除
| 期限 | 中身 |
|---|---|
| 10か月 | 相続税の申告と納付(相続税がかかる人だけ)。亡くなったことを知った日の翌日から数えます |
| 申告期限から3年 | この間に売れば、払った相続税の一部を「買ったときの値段」に足せます。売ったときの税金が減ります(取得費加算の特例) |
| 相続から3年たつ年の年末 | 相続から3年を過ぎる日がある年の12月31日まで。この間に売れば、条件を満たす家は利益から3,000万円まで差し引けます(空き家の3,000万円控除。2027年12月31日までの売却に限ります) |
このほか、相続登記の期限(知った日から3年)もあります。
取得費加算と3,000万円控除は、どちらか一方しか使えません
どちらが有利かは、相続税を払ったかどうかなどで変わります。税理士の先生に試算してもらうのが確実です。
- 取得費加算:取得費加算の特例とは
- 3,000万円控除の条件:空き家の3,000万円控除
- 期限から逆算して決める:親の家を相続した。住まないなら、いつまでに決めるか
- 相続税の期限に間に合わせて売る:相続税の納付期限(10か月)に間に合わせて家を売るには
7. 税金の目安(Aさんの例)
人物・数字は説明のための仮の例です。当社の取引の実例ではありません。
Aさんは、一人暮らしだった父の家(築50年の木造)を相続し、古家付きの土地として3,200万円で売ります。父が家を買ったときの契約書は見つかりません。
3,000万円控除が使えない場合
税金の目安 約595万円
利益(売った値段から、買った値段と仲介手数料を引いた額)に、長期の税率をかけた額です
3,000万円控除が使えた場合
税金 0円
利益から3,000万円を差し引くと0円です。税金が0円でも、翌年の確定申告は必要です
控除が使えるかどうかで、手元に残るお金がこれだけ変わります。計算の中身(買った値段を売値の5%とする理由、仲介手数料、税率)は、相続した家を売ったときの税金の計算例で説明しています。
この例では、買い主が売った翌年の2月15日までに建物を壊す約束にしました。2024年以降の売却なら、これでも控除の対象になります(ほかの条件も満たしている前提です)。
「しばらく貸してから売ろう」とすると、この控除は使えなくなります
相続のあと、一度でも貸したり、自分が住んだりすると対象外です。貸すか売るか迷っているときは、先に税理士の先生に確かめてください。
売った後の申告は相続した土地を売った後の確定申告にまとめています。
8. 当社にできること
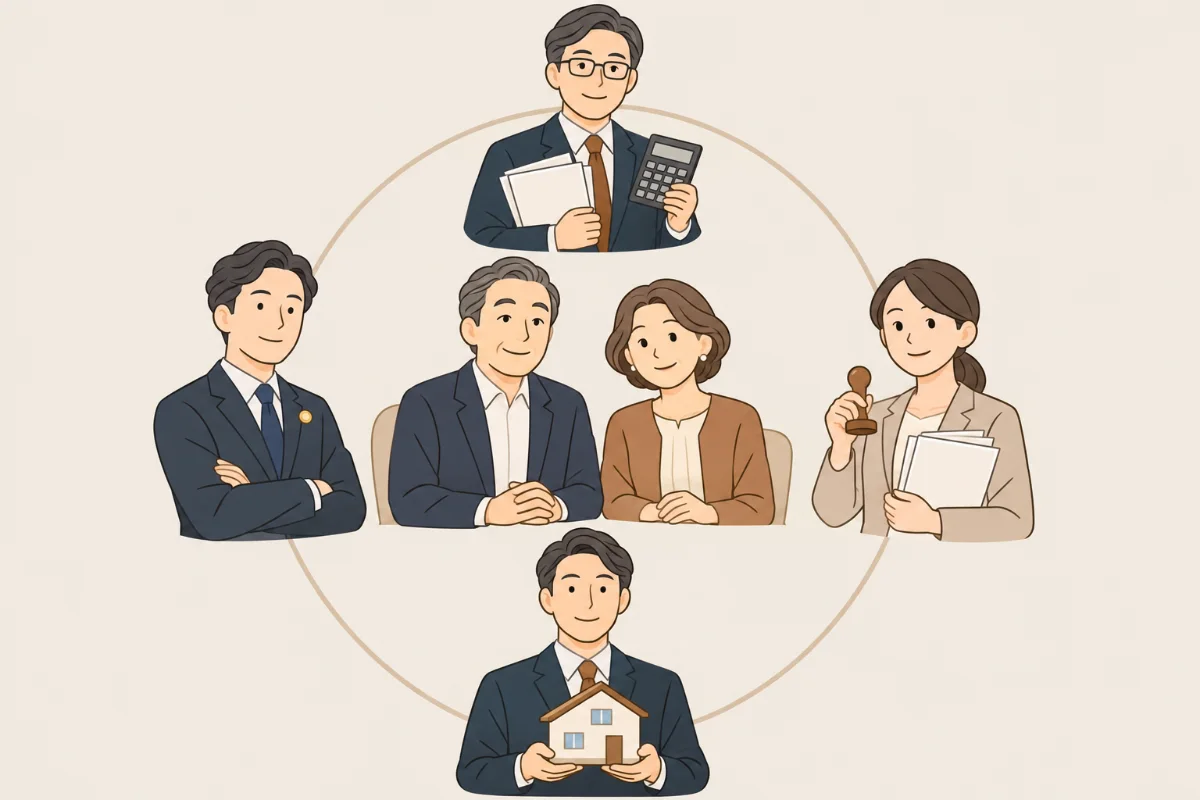 税理士弁護士司法書士当社01
 02
話がまとまらないとき
争いがあれば、弁護士の先生に
相談できます
相続人どうしの話がまとまらないときは、チームの弁護士の先生にご相談いただけます。当社が間に入って話をまとめることはしません。
 03
難しい家
売りにくい家の経験が豊富です
入居者の立ち退きが絡む家、親が認知症の家、再建築できない家、共有名義の家。断られがちな家も扱ってきました。法律の判断が要る所は、士業の先生と進めます。
 04
迷っている段階でも
売るかどうか決まっていなくても
相談できます
売る・貸す・住み続ける。どれが合うかを、お金の数字で並べて一緒に比べます。名義を変える前でも大丈夫です。売ることを急かしません。
 05
税金と期限
税金と期限を見通して売り方を決めます
相続税の10か月、空き家の3,000万円控除の期限などを先に確かめます。売る時期は、税理士の先生と一緒に決めます。
 06
査定は無料です。売るか決まっていなくても大丈夫です(不動産査定)
よくあるご質問
Q. 遺産の分け方が決まる前でも、売りに出せますか。
売りに出す準備は進められます。売りに出せる条件は、2. 名義を変える前でも、売りに出せるをご覧ください。ただ、誰の名義にするかが決まらないと、登記ができません。相続人の話し合いは早めに進めてください。
Q. 図面が見つかりません。
建てた会社や、買ったときの不動産会社に残っていることがあります。見つからない場合は、現地で測って間取り図を作る方法もあります。その分、売り出しまでに時間がかかります。
Q. 売れたお金は、いつ受け取れますか。
引き渡しの日に、買い主から代金を受け取るのが一般的です。同じ日に、名義も買い主に移します。
Q. 建物を壊してから売ったほうがよいですか。
一概には言えません。古い家でも、買い主が壊す前提で買うことが多いです。先に壊すと解体費がかかるうえ、翌年の土地の固定資産税が上がることがあります。くわしくは相続した家は「壊して売る」か「そのまま売る」かをご覧ください。
Q. 相続の手続きも頼めますか。
はい。担当の分け方は8. 当社にできることをご覧ください。
Q. 兄弟で意見が分かれていても相談できますか。
できます。売る・貸す・持ち続けるを数字で並べると、話し合いが進むことがあります。争いになっているときは、弁護士の先生にご相談いただけます。
Q. 遠くに住んでいて、現地に行けません。
売れます。鍵を預けて見学の対応を任せたり、契約の書面を郵送や電子でやりとりしたりできます。くわしくは遠方の実家が空き家にをご覧ください。
Q. 費用はかかりますか。
ご相談と査定は無料です。売却を当社にご依頼いただく場合は、法律で定められた範囲内の仲介手数料がかかります。士業の先生の費用は、各先生から直接ご説明します。
相続した家は、名義を変える前から売る準備を始められます。まず鍵と図面をそろえ、3つの期限を書き出してください。税金は、3,000万円控除が使えるかどうかで大きく変わります。売る前に条件を確かめましょう。
出典:法務省「相続登記の申請義務化について」、国税庁 タックスアンサー No.4205 相続税の申告と納税、国税庁 タックスアンサー No.3267 相続財産を譲渡した場合の取得費の特例、国税庁 タックスアンサー No.3306 被相続人の居住用財産(空き家)を売ったときの特例、国税庁 タックスアンサー No.3258 取得費が分からないとき、国税庁 タックスアンサー No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期、国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算、宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額(昭和45年建設省告示第1552号)
登記の決まりや税の特例は、変わることがあります。この記事は2026年11月時点の法務省・国税庁の案内をもとにしています。
その他のテーマは不動産コラムにまとめています。